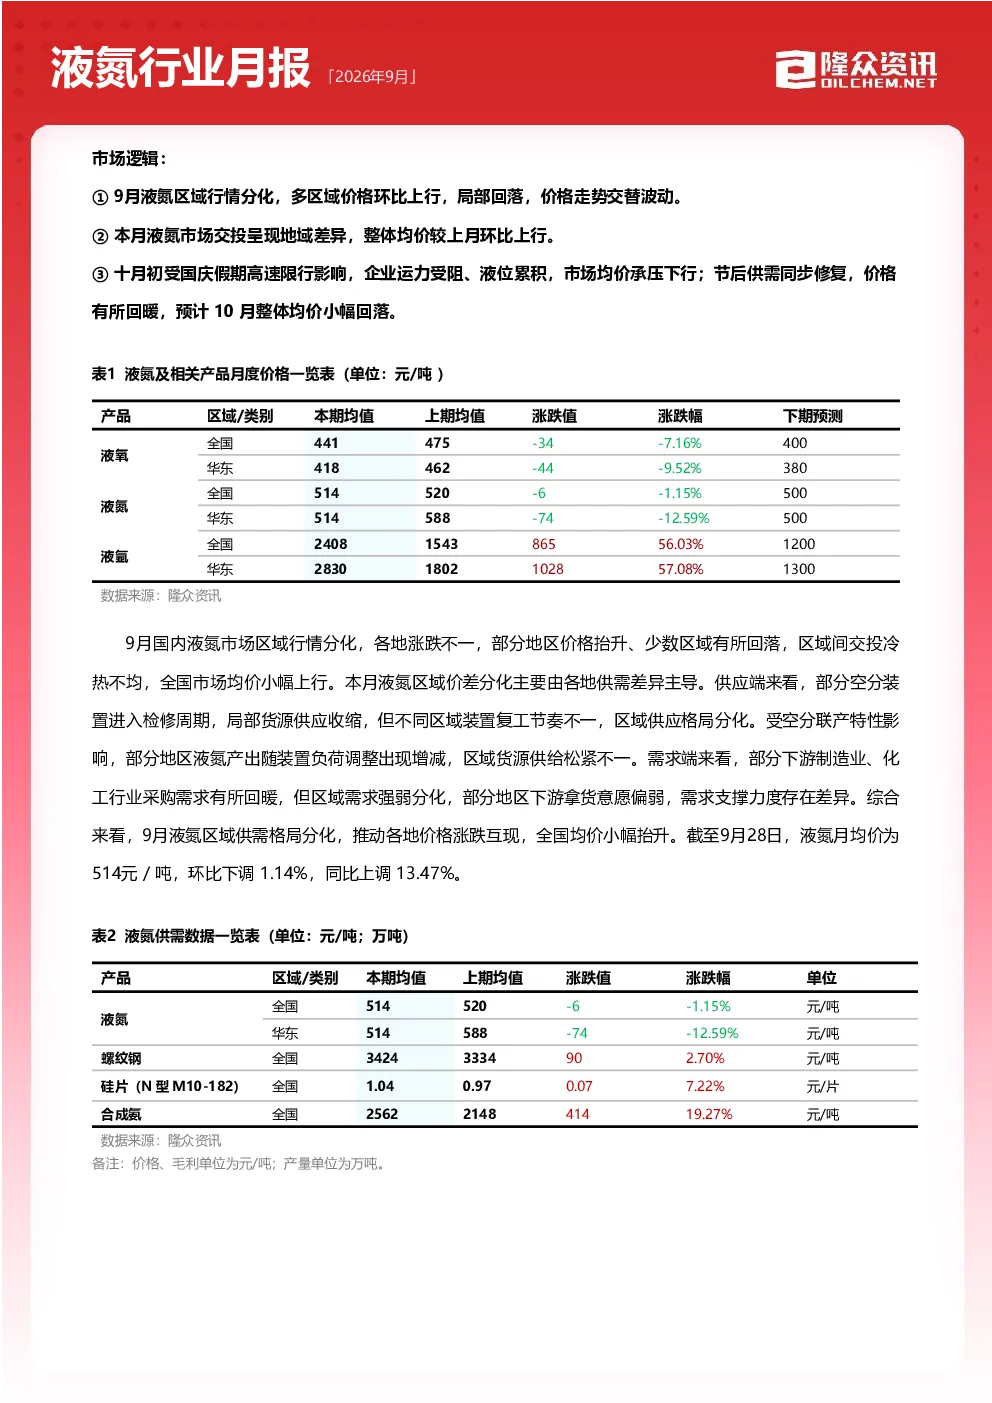
市场逻辑
9月液氮市场呈现区域分化,多区域价格环比上行,局部回落,整体均价小幅上行。交投地域差异明显,国庆假期高速限行导致企业运力受阻、液位累积,市场均价承压下行;节后供需同步修复,价格有所回暖,预计10月整体均价小幅回落。
第一章 本期市场概述
1.1 国内液氮月度市场分析
9月国内液氮市场区域行情分化,各地涨跌不一,部分地区价格抬升、少数区域有所回落,区域间交投冷热不均,全国市场均价小幅上行。区域价差分化主要由各地供需差异主导。供应端,部分空分装置检修导致局部货源供应收缩,但不同区域装置复工节奏不一,区域供应格局分化;需求端,部分下游制造业、化工行业采购需求有所回暖,但区域需求强弱分化。截至9月28日,液氮月均价为514元/吨,环比下调1.14%,同比上调13.47%。
1.2 国内分大区价格分析
9月液氮行情弱势,全国液氮市场供增需减,日价格走势波动,月度均价环比下移。
1.3 国内分省份价格分析
- 东北地区:月均价环比+9.82%,同比+41.24%。辽宁、吉林前期高位后行情回落,黑龙江地区月初均价冲高,而后供需平稳。
- 华北地区:月均价环比-4.13%,同比+11.16%。大部区域下游采购积极性减弱,空分装置复产,货源持续增量,市场成交重心下移。
- 华中地区:月均价环比+5.50%,同比+18.26。区域行情分化,整体需求维持平稳,河南市场为本区价格支撑。
- 华东地区:月均价环比-12.59%,同比+14.99。大部地区日均价呈现持续回落走势,供需趋于宽松,仅江西区域供需偏紧,价格维持稳定。
- 华南地区:月均价环比+7.38%,同比+5.82。需求逐步回暖,区域内货源偏紧,价格重心持续抬升,广东地区为本区行情上涨主要驱动力。
- 西南地区:月均483元/吨,环比-3.98%,同比+0.42。整体需求偏弱,货源供给充足,大区均价有所下行。
- 西北地区:月均价546元/吨,环比+12.58%,同比+11.89。区域行情分化显著,新疆货源紧张拉动大区均价大幅上行。
第二章 月度供需平衡分析及预测
本期供需平衡关系为供增需减,市场行情价格整体偏弱势运行。9月液氮行情由各地供需错配主导。供应端,空分装置检修与复产并行推进,各区域装置负荷调整节奏不尽相同,液氮产出有增有减;需求端表现参差不齐,部分区域化工采购仍存支撑,但局部下游采购意愿减弱。展望10月,受国庆假期道路管控影响,上游出货不畅,液位累积,短期出货压力凸显;节后下游逐步复产,需求迎来边际改善,供应端维持稳定。液氮行情或将维持区间波动,地域分化态势延续,节前市场承压运行、节后有所修复,10月均价存在回落预期。
第三章 成本利润分析
3.1 液氮利润分析
氧氮氩产业链月内利润走势不同。液氧、液氮市场月内利润较上月有所减少,环比下调;液氩市场月内利润较上月有所增加,环比上涨。氧氮氩利润分别-45.33%、-6.00%、+124.32%。2026年9月,中国液氮平均利润为94元/吨,环比下调6元/吨。本月液氮毛利减少,市场需求转淡,供应增量,行情承压。
3.2 下游相关产品市场变化分析
本期液氮上下游产业链生产利润涨跌互现。整体来看,液氮产业链价格上行走势。螺纹钢、硅片、合成氨企业市场行情向好,价格小幅提升。
第四章 供应分析
4.1 样本产量及空分产能利用率分析
本月液氮产量小幅提升,产能利用率小幅波动。其中国内空分产能利用率63.07%,较上期上调1.74个百分点,较去年同期上调7.52个百分点。
4.2 液氮市场检修统计
月内涉及2家企业空分装置新增检修,多数集中在华中、华北地区。
4.4 下期装置检修计划
截至撰稿当日,未来一月共9套装置计划检修,对10月液氮市场利好。检修主要集中在华东、华南、华中、华北市场,多为新增检修。
第五章 需求分析
5.1 国内下游需求分析
9月合成氨市场供应紧张状态推迟缓解,月内下旬伴随新增产能投放以及检修、故障氨企相继恢复,供应紧张状态逐步缓解,市场整体呈现先强后弱格局。9月份合成氨市场氛围好于预期,整体市场成交创下半年新高。
第六章 库存分析
隆众数据显示,本月各大区液氮库存小幅上调1.72个百分点。截止至9月28日,全国均值为32.70%,环比上调1.72个百分点。本月液氮市场多地区上游出货不畅,库容小幅累计。
第七章 进出口分析
7.1 进口分析
2026年8月份我国氮气进口量在226立方米,进口均价234.31美元/立方米,进口数量较少,价格参考性不大。
7.2 出口分析
2026年8月份我国氮气出口量23.59万立方米。出口均价0.53美元/立方米,环比-64.11%。其中中国香港出口量10.8104万立方米,出口均价0.37美元/立方米。
第八章 下月市场展望
8.1 供需展望及心态调查
第三、四季度液氮需求暂无利好,市场成交均价承压下行。10-12月液氮价格整体预计呈震荡下行走势,下游企业装置检修与复工并行,液氮采购多维持刚需为主。其中10月供应存在收缩预期,下游需求存在阶段性回暖可能,或带动均价小幅抬升;但四季度整体基本面仍偏向供大于求,中长期价格延续震荡下行趋势。市场心态分化:多空观点分歧,持稳观点认为区域行情局部分化、涨跌互现,整体均价保持相对平稳;看涨逻辑为化工领域采购放量,需求形成支撑,价格具备上行空间;看跌观点则判断下游缺乏实质性利好拉动,价格存在小幅回落可能。
8.2 后市预测
10月预测:10月液氮市场行情预计供应维持高位姿态,需求后续或有小幅回暖,价格预计震荡下行。供应端,节内储罐液位累积抬升,叠加高速限行制约货物外运,局部出货受阻,市场货源有所增量;需求端节后下游开工略有修复,但提振力度有限。综合来看,10月市场供需双向博弈,整体压力仍存,价格震荡下行为主,10月均价预计在460-512元/吨。
未来三月预测:10-12月,国内液氮市场进入需求淡季,10月前期份需求平淡,节后回暖,供应持续上行,市场预计价格震荡下行,10月-12月均价预计分别为500、480、460元/吨。
下期关注点:
- 场内液位水平预计持续上升。
- 节后下游钢厂、化工企业收货是否增加。
- 空分开工率下个周期小幅上调。
方法论
9.1 价格标准
隆众资讯液氮市场现货价格反映在中国市场以人民币计价的现货价格,代表了国内生产工厂、贸易商以及下游工厂的可交易的价格。价格单位为人民币元/吨,现汇出罐含税价,最小价格变动单位为1元/吨,市场最小交易量为5吨。
月均价:是指截至报告发送日期,当月内发布价格的算数平均值。
9.2 数据标准
月报发送日为每月倒数第三个工作日,故本月数据为自然月预估值,下期月报会自动更新并修复。
月生产毛利:生产企业生产并销售产品的毛利,统计范围为自然月。
月生产毛利率:生产毛利率=生产毛利/产品收入,统计范围为自然月。
月产量:一般是指生产企业在一段时间内实际生产出的符合相关标准的商品数量,统计范围为自然月。
月进口量:是指从别的国家、地区购进商品的量,统计范围为自然月。
月出口量:是指企业将生产的成品从本国出口至其他国家或地区的量,统计范围为自然月。
月国内消费量:是指实际消费量,统计范围为自然月。
月需求量:一种产品或服务的需求量是指消费者在某一既定时期内愿意且能够购买的商品数量。需求量=当期实际消费量+当期出口量,统计范围为自然月。
月检修损失量:企业装置因检修导致的产量的损失情况,统计范围为自然月。
月产能利用率:指的是企业产能的利用程度,也叫开工负荷,一般以“产量/产能”或“加工量/加工能力”进行核算,统计范围为自然月。
港口库存:指在一定周期内,港口实际存放于仓库或储罐内的特定商品物理总库存,包含在保税区内的商品,不包含在港船舶的货量。港口出货量指在一定周期内,港口实际出货量,不包含已签单尚未离港的货量,统计时间为月内最后一个工作日。
港口月度入库量:货物进入港口仓库/储罐的量,不区分内外贸和运输方式。统计范围为月内最后一个工作日。
港口月度出库量:货物调出港口仓库/储罐的量,不区分内外贸和运输方式。统计范围为月内最后一个工作日。
其中,数据标准中的样本生产企业数量为97家(全样本)。
第十章 声明
本报告仅供山东隆众信息技术有限公司(隆众资讯)的客户使用,未经隆众资讯授权许可,严禁任何形式的转载、翻版、复制或传播。如引用、刊发,须注明出处为隆众资讯,且不得对本报告进行任何有悖原意的引用及修改。
本报告所载信息为隆众资讯认为可信的公开信息或合法获取的调研资料,隆众资讯力求但不保证所载信息的准确性和完整性。
本报告中的内容仅供客户参考,不构成任何投资、法律、会计或税务的最终操作建议,任何人根据本报告作出的任何投资决策与隆众资讯及本报告作者无关。
若对本报告有疑议,请致信tianqj@oilchem.net.cn邮箱,我们将及时反馈处理。
编辑:张茁
邮箱:cyk@oilchem.net
电话:0533-7026329