猜你想问
这份研报主要分析了胶带母卷行业的哪些方面?
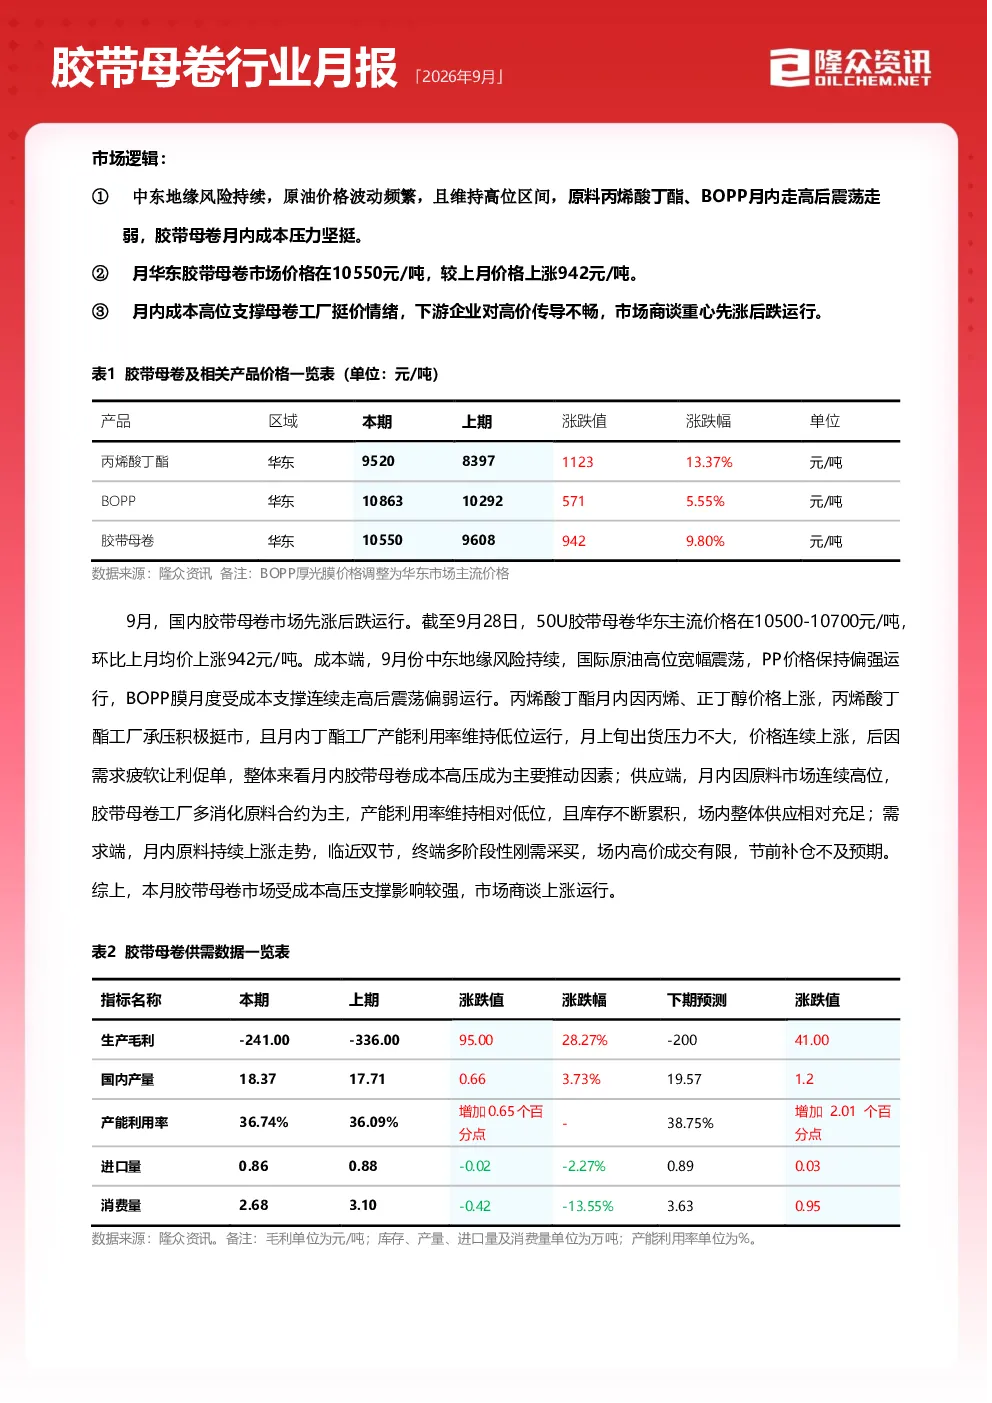
这份研报主要分析了胶带母卷行业的市场逻辑、供需平衡、成本利润、供应需求、库存以及进出口情况。报告指出,中东地缘风险导致原油价格波动,原料丙烯酸丁酯、BOPP价格走高后震荡走弱,成本压力支撑母卷工厂提价。9月份华东胶带母卷市场价格环比上涨942元/吨至10550元/吨。工厂产能利用率提升,原料上涨,但下游需求多小单采买,高价传导不畅。利润方面,虽然价格涨幅大于成本涨幅,但理论利润仍为负值。报告还分析了库存、进出口情况以及下月市场展望。
胶带母卷行业未来发展趋势如何?
胶带母卷行业未来发展趋势呈现供需平衡格局,原料高位盘整,成本端压力坚挺。10月份节后市场观望情绪浓,工厂节中多停工,产能或中下旬集中释放,下游刚需采买。11-12月份出口放量预期增加,需求或小幅增量,供需相对平稳。12月份原料市场逐步企稳,成本端压力预期缓解,下游刚需采买为主,市场价格或小幅走弱。心态调查显示,10月市场多数看跌,看稳者为主,预计胶带母卷或小幅下探运行。下期关注点包括上游丙烯酸丁酯、BOPP市场或区间运行,需求预期提振有限,产业链产品价格窄幅下探,盈利水平小幅增加。
研报重点分析了胶带母卷行业的哪些数据?
研报重点分析了胶带母卷行业的供需平衡、成本利润、供应需求、库存以及进出口数据。供需平衡方面,9月份总产量至18.37万吨,环比增加0.66万吨,产能利用率36.74%,较上期增加0.65个百分点。成本利润方面,华东区域平均利润为-241元/吨,环比上涨28.27%,原料丙烯酸丁酯均价环比上涨13.37%至9520元/吨,BOPP膜价环比上涨5.55%至10863元/吨。供应需求方面,下游分切、包装企业寻低价采买,订单天数环比减少13.55%至2.68天。库存方面,成品库存在4.76天,环比增加0.17天,上涨5.08%。进出口方面,8月份进口环比减少7.37%,同比减少5.38%,出口环比增加4.86%,同比上涨10.22%。
当前胶带母卷市场现状如何?
当前胶带母卷市场现状呈现上涨运行态势,50U胶带母卷华东主流价格在10500-10700元/吨,环比上涨9.80%。主要因原料价格联动上行,成本高压主推工厂提价,但下游需求多小单为主,高价传导不畅,市场价格随原料联动上行后窄幅下探。原料丙烯酸丁酯、BOPP上涨,工厂多消化原料合约,产能利用率相对稳定。下游高价采买谨慎,多小单采买,追高情绪较弱,维持刚需采买。库存方面,成品库存在4.76天,环比增加0.17天,上涨5.08%。进出口方面,进口环比减少7.37%,出口环比增加4.86%。市场心态调查显示,10月市场多数看跌,看稳者为主,预计胶带母卷或小幅下探运行。
研报提示了哪些相关风险?
研报提示了胶带母卷行业的相关风险,包括地缘政治风险导致原油价格波动,原料丙烯酸丁酯、BOPP价格波动对成本端的影响。供需平衡方面,工厂产能利用率提升可能导致供应过剩风险,下游需求多小单采买,高价传导不畅可能影响工厂盈利。库存方面,成品库存在4.76天,环比增加0.17天,上涨5.08%,可能存在库存积压风险。进出口方面,进口减少可能受全球需求疲软影响,出口增加可能受国内价格优势影响,但国际市场波动也可能带来不确定性。心态调查显示,10月市场多数看跌,看稳者为主,预计胶带母卷或小幅下探运行,市场情绪波动可能带来风险。上游丙烯酸丁酯、BOPP市场或区间运行,需求预期提振有限,产业链产品价格窄幅下探,盈利水平小幅增加,需关注产业链整体风险。