猜你想问
这份研报主要分析了丙烯腈行业的哪些核心内容?
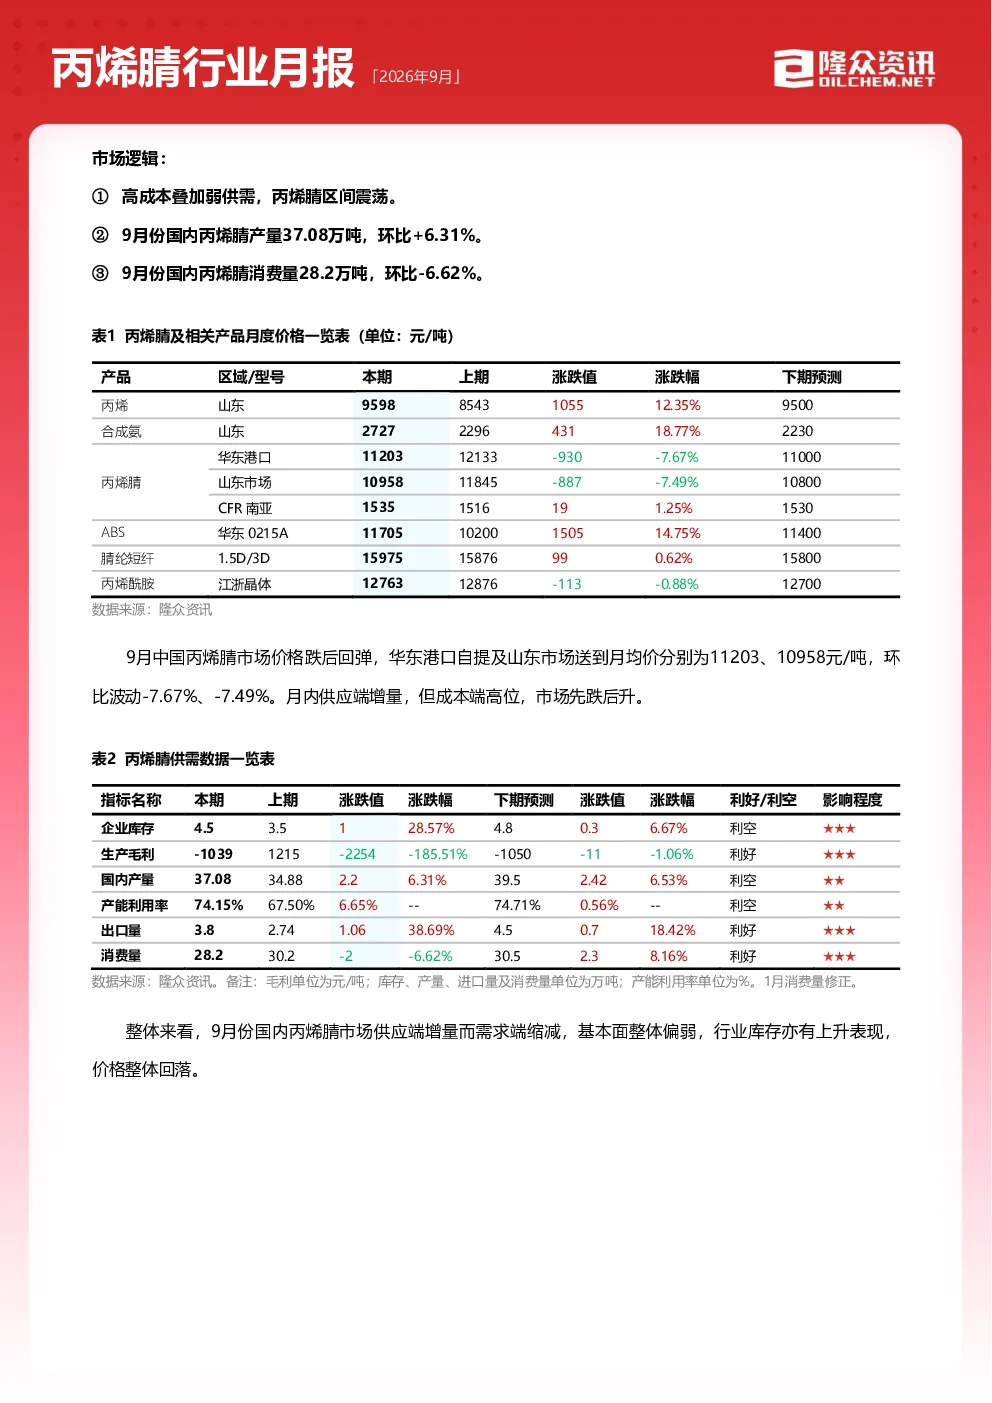
这份研报主要分析了2026年9月中国丙烯腈行业的市场供需平衡、成本利润、供应情况、需求情况、库存水平、进出口数据以及未来市场展望。报告指出,9月份国内丙烯腈市场供应端增量而需求端缩减,基本面整体偏弱,行业库存上升,价格整体回落。生产平均利润为-1039元/吨,环比下跌2254元/吨,生产再度陷入亏损状态。未来三个月供需差预计下降,但仍保持可观水平,10月市场预计小幅回落整理为主,11-12月需求端有一定好转预期,但供应仍将保持宽松。
丙烯腈赛道未来发展趋势如何?
丙烯腈赛道未来发展趋势显示,供需关系仍将保持一定差距,但差距预计逐步缩小。短期内,供应端仍将保持宽松态势,主要受新产能释放影响;需求端虽有好转预期,但增量有限,主要依赖腈纶行业及出口订单的支撑。成本端波动将持续对市场价格形成影响,高成本状态可能继续存在,制约市场价格上行空间。行业整体仍处于调整期,企业需关注成本控制和市场机会的把握。
报告中重点分析了丙烯腈行业的哪些方面?
报告中重点分析了丙烯腈行业的供需平衡、成本利润、供应量、消费量、库存水平以及进出口情况。在供需平衡方面,报告指出9月份国内丙烯腈产量环比增加6.31%,消费量环比减少6.62%,供需关系转弱。成本利润方面,丙烯腈生产平均利润为-1039元/吨,生产再度陷入亏损状态。供应方面,国内丙烯腈行业产能利用率提升,产量增加。需求方面,ABS行业开工率下降,腈纶行业产能利用率较低。库存方面,行业库存有所上升。进出口方面,进口量同比增长202%,出口量环比下降63.76%。
当前丙烯腈市场现状如何?
当前丙烯腈市场现状表现为供应端增量而需求端缩减,基本面整体偏弱。9月份国内丙烯腈市场价格跌后回弹,但整体仍处于回落趋势。华东港口出罐均价环比下跌7.67%,山东市场均价环比下跌7.49%。供应端,国内丙烯腈行业产能利用率提升,产量增加。需求端,ABS行业开工率下降,腈纶行业产能利用率较低。库存方面,行业库存有所上升。成本端,原料丙烯和合成氨价格上涨,丙烯腈生产成本增加,生产再度陷入亏损状态。市场整体看空情绪较浓,买气低迷。
投资丙烯腈行业需关注哪些风险提示?
投资丙烯腈行业需关注以下风险提示:首先,供需关系仍将保持一定差距,短期内供应端可能保持宽松态势,需求端增量有限,市场价格可能继续承压。其次,成本端波动将持续对市场价格形成影响,原料丙烯和合成氨价格上涨可能继续推高生产成本,企业盈利能力可能受到考验。再次,行业库存水平有所上升,可能加剧市场竞争,价格波动风险增加。此外,进出口政策变化可能对行业供需平衡产生影响,需关注国际市场动态。最后,宏观经济环境变化可能对下游行业需求产生影响,进而影响丙烯腈行业景气度。