猜你想问
这份报告主要分析了什么内容?
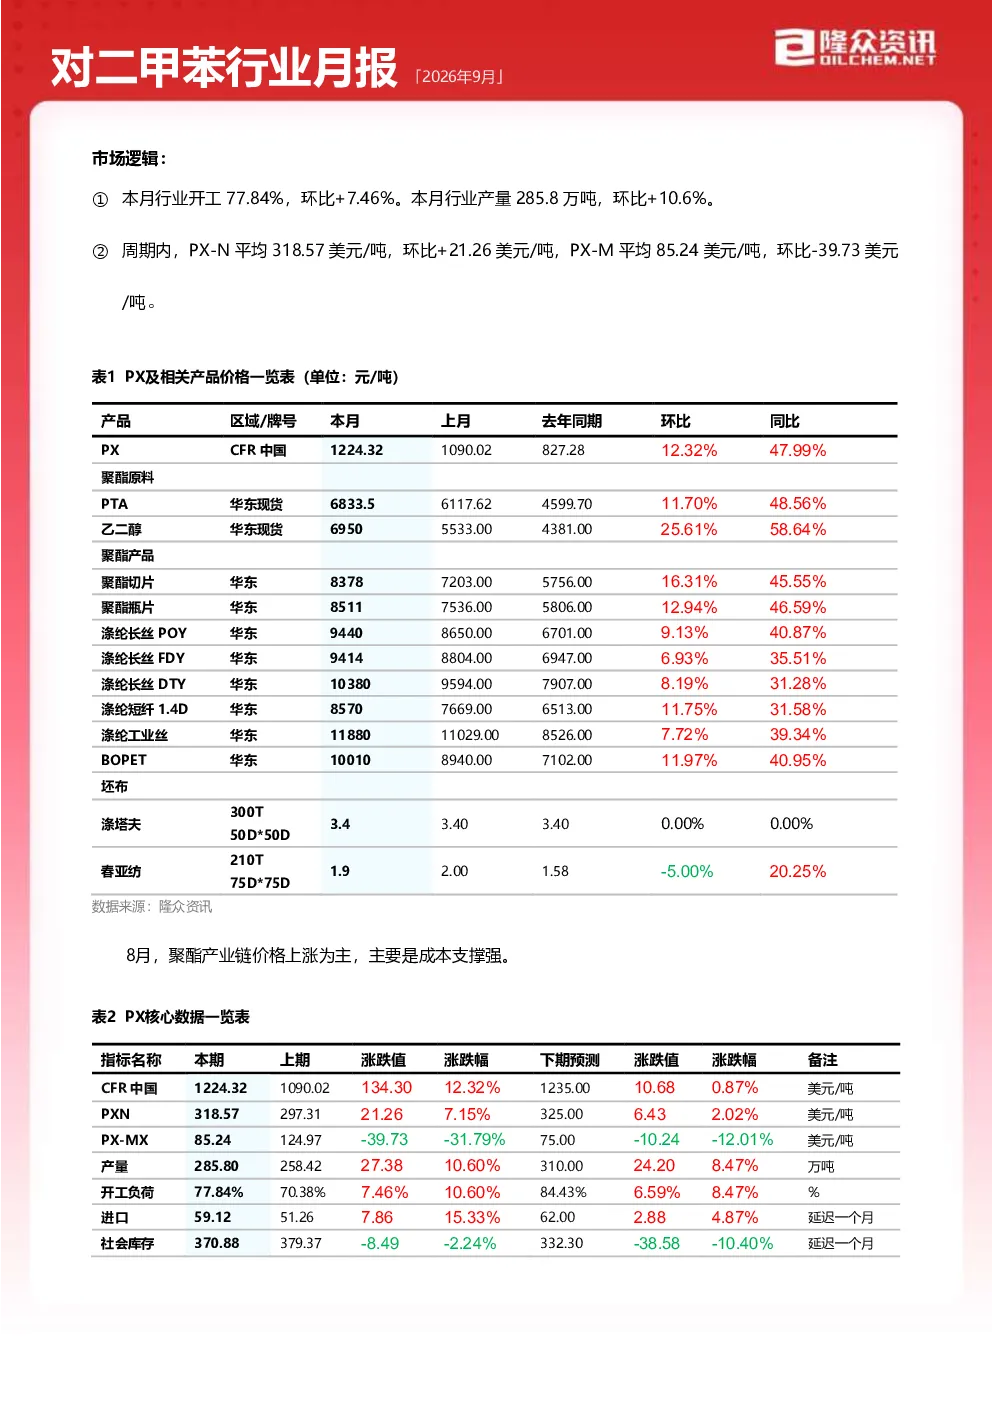
本报告详细分析了2026年9月对二甲苯行业的供需平衡、成本利润、供应需求及进出口情况。报告指出行业开工率环比上升,产量增加,PX-N价格上涨,亚洲PX市场均价同比显著上升。主要装置检修与重启影响供应,而PTA产量及产能利用率提供了需求参考。产业链利润涨跌互现,涤纶长丝MEF涨幅最大,纯涤纱利润降幅最大。报告还分析了库存、进出口数据及下月市场展望。
对二甲苯行业未来发展趋势如何?
报告显示,对二甲苯行业未来三个月供需差预计持续为负,PTA产量将持续增加。市场观点显示看涨、看稳、看跌比例接近1:1:1。10月PX市场预计上涨为主,主要受现货紧张及成本端影响。未来需关注价格走势、现货供应情况、加工费变化及主要装置检修重启计划。
报告中重点分析了哪些方向?
报告重点分析了供需平衡、成本利润、供应及需求细节。在供应方面,报告汇总了主要装置检修重启情况,指出行业开工率及产量变化。在需求方面,PTA产量及产能利用率是关键指标。成本利润分析显示PX和石脑油价差上涨,产业链各环节利润表现不一。
当前对二甲苯市场状况如何判断?
当前对二甲苯市场呈现供需偏紧格局,亚洲PX市场均价同比显著上升。价格上涨主因包括油价上涨、油品效益好、二甲苯紧张及石脑油加工费上涨。地缘政治、原油成本、产业供增需弱等多因素影响价格波动。库存去库明显,进口增加但现货依然偏紧,出口量极少。
本报告有哪些风险提示需要注意?
本报告数据为自然月预估值,信息力求准确但不保证完整性。报告内容仅供隆众资讯客户使用,未经授权严禁转载。报告不构成投资建议。需注意市场受多种因素影响,价格波动存在不确定性。如对报告内容有疑问,可联系tianqj@oilchem.net.cn咨询。
你可能感兴趣
2026年7月对二甲苯行业月报
基础化工隆众资讯2026-07-30
2026年9月TPU行业月报
信息技术隆众资讯2026-09-28
2026年9月BDO行业月报
信息技术隆众资讯2026-09-28
2026年9月生活用纸行业月报
轻工制造隆众资讯2026-09-28
MTBE行业月报2026年9月
信息技术隆众资讯2026-09-28
2026年9月浮法玻璃行业月报
建筑建材隆众资讯2026-09-30
2026年9月POM行业月报
信息技术隆众资讯2026-09-28
2026年9月再生PET行业月报
公用事业隆众资讯2026-09-28
2026年9月裂解C9行业月报
信息技术隆众资讯2026-09-28
纸浆行业月报 2026年9月
轻工制造隆众资讯2026-09-30