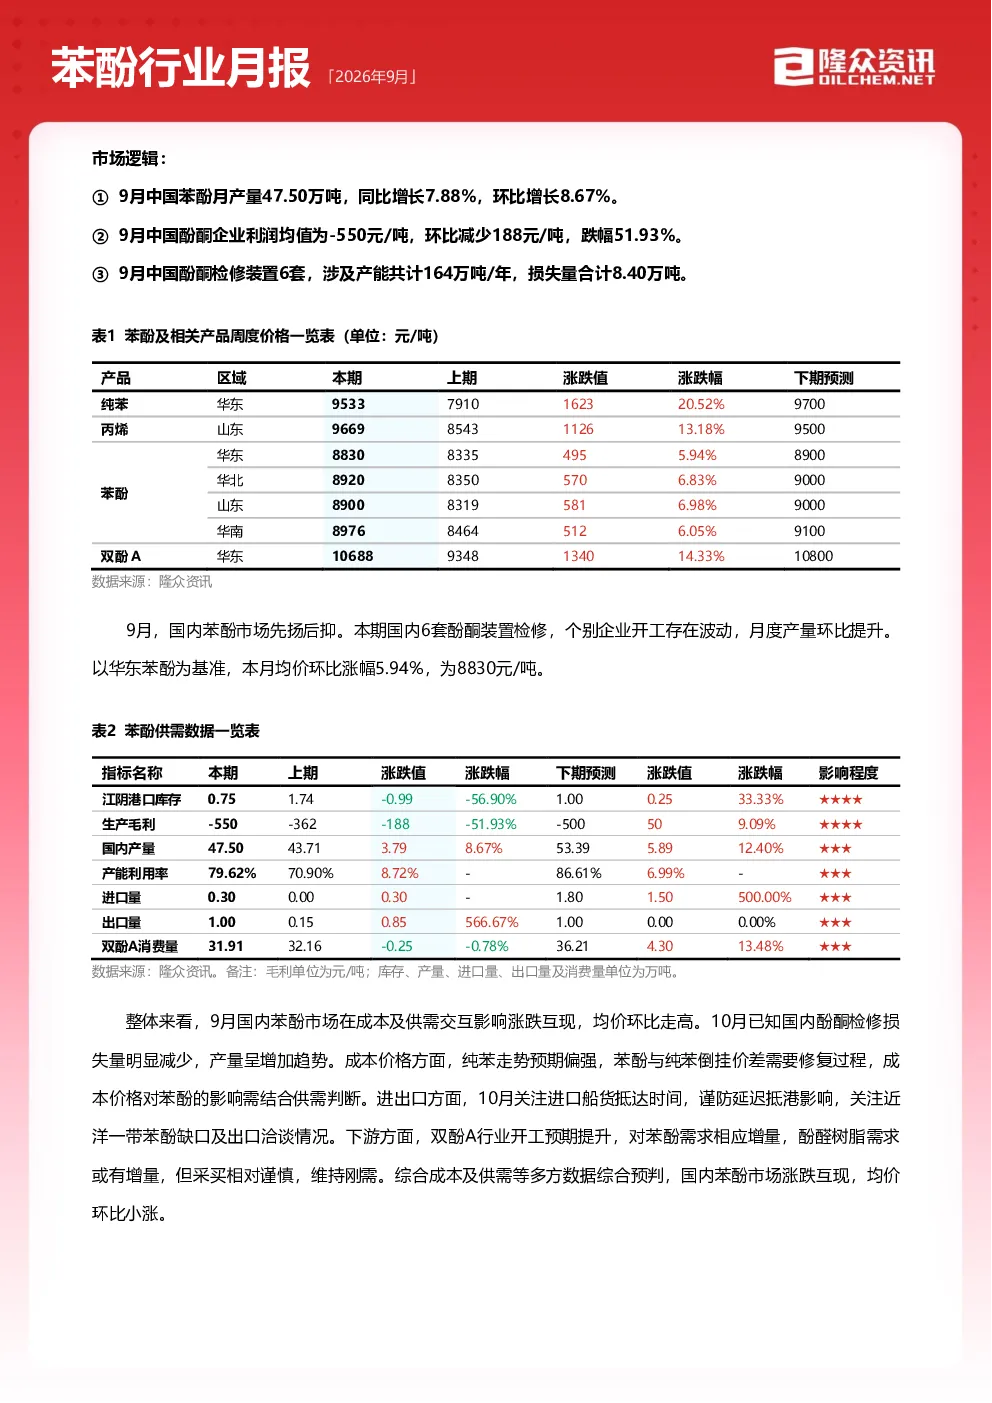
市场逻辑
- 9月中国苯酚月产量47.50万吨,同比增长7.88%,环比增长8.67%。
- 9月中国酚酮企业利润均值为-550元/吨,环比减少188元/吨,跌幅51.93%。
- 9月中国酚酮检修装置6套,涉及产能共计164万吨/年,损失量合计8.40万吨。
9月国内苯酚市场先扬后抑。本期国内6套酚酮装置检修,个别企业开工存在波动,月度产量环比提升。以华东苯酚为基准,本月均价环比涨幅5.94%,为8830元/吨。整体来看,9月国内苯酚市场在成本及供需交互影响涨跌互现,均价环比走高。10月已知国内酚酮检修损失量明显减少,产量呈增加趋势。成本价格方面,纯苯走势预期偏强,苯酚与纯苯倒挂价差需要修复过程,成本价格对苯酚的影响需结合供需判断。进出口方面,10月关注进口船货抵达时间,谨防延迟抵港影响,关注近洋一带苯酚缺口及出口洽谈情况。下游方面,双酚A行业开工预期提升,对苯酚需求相应增量,酚醛树脂需求或有增量,但采买相对谨慎,维持刚需。综合成本及供需等多方数据综合预判,国内苯酚市场涨跌互现,均价环比小涨。
第一章 本期市场概述
- 国内苯酚月度市场分析:本期苯酚市场均价环比走高,华东地区均价8830元/吨,环比增长5.94%,华北地区均价8920元/吨,环比增长6.83%。9月国内苯酚市场先涨后跌,截止9月28日,华东苯酚市场商谈价格参考在8750-8800元/吨。月初在外围环境影响下,双原料价格宽幅走高,成本强势利好拉动,苯酚市场呈现跟涨操作,因受制于终端买兴不足,涨势明显不及纯苯,与纯苯倒挂价差拉大,同期副产品丙酮走势偏强,与苯酚价差逐步收窄,甚至也曾出现短暂的倒挂,一定程度上与高成本抗衡,以平衡酚酮企业利润亏损值。成本高位支撑的同时,上旬部分工厂存在短时停发及限提操作,山东工厂率先领涨,市场阶段性涨幅放大。月中前后,南北市场呈现涨跌不一的情况,南北价差拉锯下的观望增加,北方价格承压下调,后在成本走高及现货收紧预期下再现推涨操作,但同日纯苯跌停消息使得涨幅受限,行情转而向下。下旬纯苯价格虽持续偏高,苯酚与纯苯价格倒挂1500元/吨以上,但在终端买兴低迷制约下,难以缓解此非常态局面,交投双方参与谨慎,商谈跟进不足。
- 美金苯酚周度市场分析:本期,CFR中国苯酚月均价为1070美元/吨,较上期上涨36美元/吨;CFR东南亚苯酚月均价为1140美元/吨,较上期上涨36美元/吨;CFR印度苯酚月均价为1282美元/吨,较上期上涨93美元/吨;FD西北欧苯酚月均价为1283欧元/吨,较上期上涨52欧元/吨;FOB鹿特丹苯酚月均价为1372美元/吨,较上期上涨72美元/吨;FOB美国海湾苯酚月均价为1558美元/吨,较上期上涨133美元/吨。
第二章 月度供需平衡分析及预测
本期苯酚供需同步增量。月内酚酮企业检修损失量环比下降,国内苯酚供应量增加,进口货物补充量不足,内贸船货补充为主,江阴港口库存水平相对偏低,下游终端采买以刚需为主。
- 供应方面:9月份酚酮停车装置涉及6套,损失量较8月减少5.07万吨,此外考虑部分装置开工不稳、进口及内贸货物补充和消化等因素,国内苯酚总供应量增至47.80万吨,环比增长9.36%。
- 需求方面:苯酚首要下游双酚A对苯酚需求量减少0.3万吨,酚醛树脂及其他下游终端企业采买以刚需为主,消费增量不大。
第三章 成本利润分析
- 3.1 酚酮装置利润分析:本期,中石化华东企业酚酮月均利润为-550元/吨,环比减少188元/吨,跌幅51.93%。综合来看,月内酚酮装置成本和利润变化受上游原料及苯酚、丙酮价格波动的双重影响,酚酮成本均价上涨1910元/吨,酚酮均价上涨1739元/吨,本期酚酮价格涨幅不及成本,故本期酚酮石化企业利润亏损空间有所拉大。
- 3.2 产业链价值传导分析:本期酚酮及上下游产业链生产利润涨跌不一。整体来看,产业链上游产品中,纯苯盈利空间进一步拉大;丙烯利润月均盈利成倍增长;本期酚酮价格涨幅不及成本,酚酮企业月均亏损值拉大;双酚A作为苯酚的最大下游产品,月内走势强于酚酮,月均毛利亏损空间得以修复。
第四章 供应分析
- 4.1 产量及产能利用率分析:本月苯酚产量及产能利用率提升,产量47.50万吨,环比增加3.79万吨,涨幅8.67%;产能利用率79.62%,较上期提升8.72个百分点,较去年同期提升7.88个百分点。月内酚酮检修装置6套,共涉及年加工能力164万吨,此外还需关注部分企业开工波动变化。
- 4.2 检修损失量分析:月内涉及检修的苯酚装置年加工能力164万吨,部分检修装置为保持前期检修状态,新增检修企业有2套,涉及年加工能力62万吨。9月检修损失量为8.40万吨,环比减少5.07万吨,跌幅37.64%,同比减少0.30万吨,跌幅2.89%。
- 4.4 下期装置检修计划:截至撰稿当日,隆众资讯统计到未来一月,预计有1套新增装置检修。10月酚酮检修企业主要是计划内,综合评估,国内苯酚供应环比呈增加趋势。
第五章 需求分析
2026年9月,苯酚首要下游产品双酚A对苯酚的消费量为31.91万吨,环比减少0.78%,同比减少8.41%。近年国内酚酮装置多配套双酚A同步建设,苯酚除直供外,为了保证双酚A装置的正常运作,主要通过合约补充,本期双酚A产量环比小幅减少,对苯酚的需求同步减量。另一主要下游酚醛树脂参与买盘谨慎,订单跟进多以刚需为主。
主力下游双酚A行业产能利用率为61.99%,环比增长1.51个百分点,同比减少6.93个百分点。双酚A是苯酚的最大下游产品,其产量波动直接影响对苯酚的需求量,本期供应量略有减少,对苯酚的需求同步减量量。更多内容请参考隆众资讯双酚A月报
第六章 库存分析
2026年9月末,苯酚江阴港口库存量0.7万吨,较上月末减少46.15%,平均库存量在0.75万吨,较上月减少55.62%。江阴港口库存波动的主要原因是:9月进口船货暂未有补充,内贸船货抵港偶有延迟,港口库存明显减量。
第七章 进出口分析
- 7.1 进口分析:8月,中国苯酚进口量为0.12吨,进口量环比、同比下降100%。8月中国苯酚未有进口合约货物抵港补充,月度进口量刷新历史新低。9月进口量预计在0.3万吨附近,暂未跟踪到远洋船货,近洋补充量预期有限。
从7-8月的贸易伙伴来看,我国苯酚8月进口货物暂无补充,7月进口主要来自沙特阿拉伯和泰国。
- 7.2 出口分析:8月,中国苯酚出口量为0.15万吨,环比减少0.85万吨,降幅85%,同比增加0.02万吨,涨幅15.38%。8月考虑近洋地区苯酚存在供应缺口,国内苯酚积极推进出口洽谈。预计9月出口量在1万吨附近,考虑国外苯酚供应缺口变化,中国苯酚出口洽谈存操作空间。
从7-8月的贸易伙伴对比来看,7月中国苯酚出口以印度和韩国为主,8月出口则集中在越南。苯酚出口量变化主要受近洋地区供应缺口影响。
第八章 下月市场展望
- 8.1 供需展望及心态调查:供需数据在未来三个月预计整体呈增长趋势。2026年10-12月明确的计划内检修企业有4-5套,此外的其他装置运行动态还需跟进。进口方面,以合约船货补充为主,关注天气变化,谨防延迟抵港现象发生。出口操作需根据国内外供应、国际需求及价格等洽谈评估。综合供需数据分析,预计围绕三个月供需稳步增长为主。
截至2026年9月28日,对国内苯酚市场参与者10月心态调研的结果显示,10月市场观点:60%看涨,20%看稳,20%看跌。看涨者心态为:10月国内供需均有增量,考虑苯酚与纯苯倒挂价差拉锯在千元以上,个别苯酚工厂合约有减量操作,持货商谨慎挺价或试探推涨为主,故对市场持有向好预期。看跌者心态:下游终端企业对高价接受度一般,尤其是价格攀至9000元/吨以上,且10月国庆小长假后的销售周期略有缩短,需关注供方出货节奏,恐影响价格走势。
- 8.2 后市预测:10月预测:预计下期苯酚市场涨跌波动,均价预期偏强。供应端来看,10月国内酚酮停车检修损失量减少,国内供应预期增量,进口船货虽有补充,但对现货冲击预期不大,需结合出口动态分析。需求端来看,下期主要下游双酚A供应预期增加,对苯酚需求同步增量;酚醛树脂需求量或有增加预期;终端工厂整体采买跟进谨慎,刚需为主。综合供需数据看,国内供需增量为主,纯苯价格高开低走,整体偏强,成本端存有支撑,下期苯酚市场在成本及供需交互影响下,价格或围绕8500-9400元/吨波动。
未来三月预测:2026年10-12月,国内苯酚市场价格波动以供需及成本影响为主,供需预计稳步增长,成本影响也需关注,重点关注纯苯与苯酚价差变化,预计行情涨跌频现,均价逐月下降。综合分析,预计未来三个月,苯酚市场月均价围绕8200-8900元/吨展开。
下期关注点:
①关注国内酚酮装置开停车对供应量影响,合约量变化影响业者心态及操作。
②关注双原料价格变化、苯酚与纯苯价差及酚酮企业亏损空间。
③关注下游双酚A、酚醛树脂行业开工变化对苯酚市场需求量影响,跟进终端采买情绪。
第九章 方法论
- 9.1 价格标准:隆众资讯苯酚市场现货价格反映符合GB/T 339-2019标准的优等品苯酚在中国市场以人民币计价的现货价格,代表了国内生产工厂、贸易商以及下游工厂的可交易的价格。该价格的样本包括生产企业、贸易商和下游工厂之间的成交、可成交及询报盘价格等。价格单位为人民币元/吨,现汇出罐含税价,最小价格变动单位为5元/吨,市场最小交易量为30吨。
月均价:是指截至报告发送日期,当月内发布价格的算数平均值。
- 9.2 数据标准:月报发送日为每月倒数第三个工作日,故本月数据为自然月预估值,下期月报会自动更新并修复。
月生产毛利:生产企业生产并销售产品的毛利,统计范围为自然月。
月产量:一般是指生产企业在一段时间内实际生产出的符合相关标准的商品数量,既实际产量,统计范围为自然月。
月进口量:是指从别的国家、地区购进商品的量,统计范围为自然月。
月出口量:是指企业将生产的成品从本国出口至其他国家或地区的量,统计范围为自然月。
月国内消费量:是指实际消费量,统计范围为自然月。
月需求量:一种产品或服务的需求量是指消费者在某一既定时期内愿意且能够购买的商品数量。商品的需求量随着商品自身价格的变化而变化。需求量=当期实际消费量+当期出口量,统计范围为自然月。
月检修损失量:企业装置因检修导致的产量的损失情况,统计范围为自然月。
月产能利用率:指的是企业产能的利用程度,也叫开工负荷,一般以“产量/产能”或“加工量/加工能力”进行核算,统计范围为自然月。
港口库存:指在一定周期内,港口实际存放于仓库或储罐内的特定商品物理总库存,包含在保税区内的商品,不包含在港船舶的货量。港口出货量指在一定周期内,港口实际出货量,不包含已签单尚未离港的货量,统计时间为月内最后一个工作日。
其中,数据标准中的样本生产企业数量为全样本。
第十章 声明
本报告仅供山东隆众信息技术有限公司(隆众资讯)的客户使用,未经隆众资讯授权许可,严禁任何形式的转载、翻版、复制或传播。如引用、刊发,须注明出处为隆众资讯,且不得对本报告进行任何有悖原意的引用及修改。
本报告所载信息为隆众资讯认为可信的公开信息或合法获取的调研资料,隆众资讯力求但不保证所载信息的准确性和完整性。
本报告中的内容仅供客户参考,不构成任何投资、法律、会计或税务的最终操作建议,任何人根据本报告作出的任何投资决策与隆众资讯及本报告作者无关。
若对本报告有疑议,请致信wuyingy@oilchem.net.cn邮箱,我们将及时反馈处理。
编辑:吴莹莹
邮箱:wuyingy@oilchem.net.cn
电话:0533-7026525