猜你想问
金域医学2026年中报核心内容是什么?
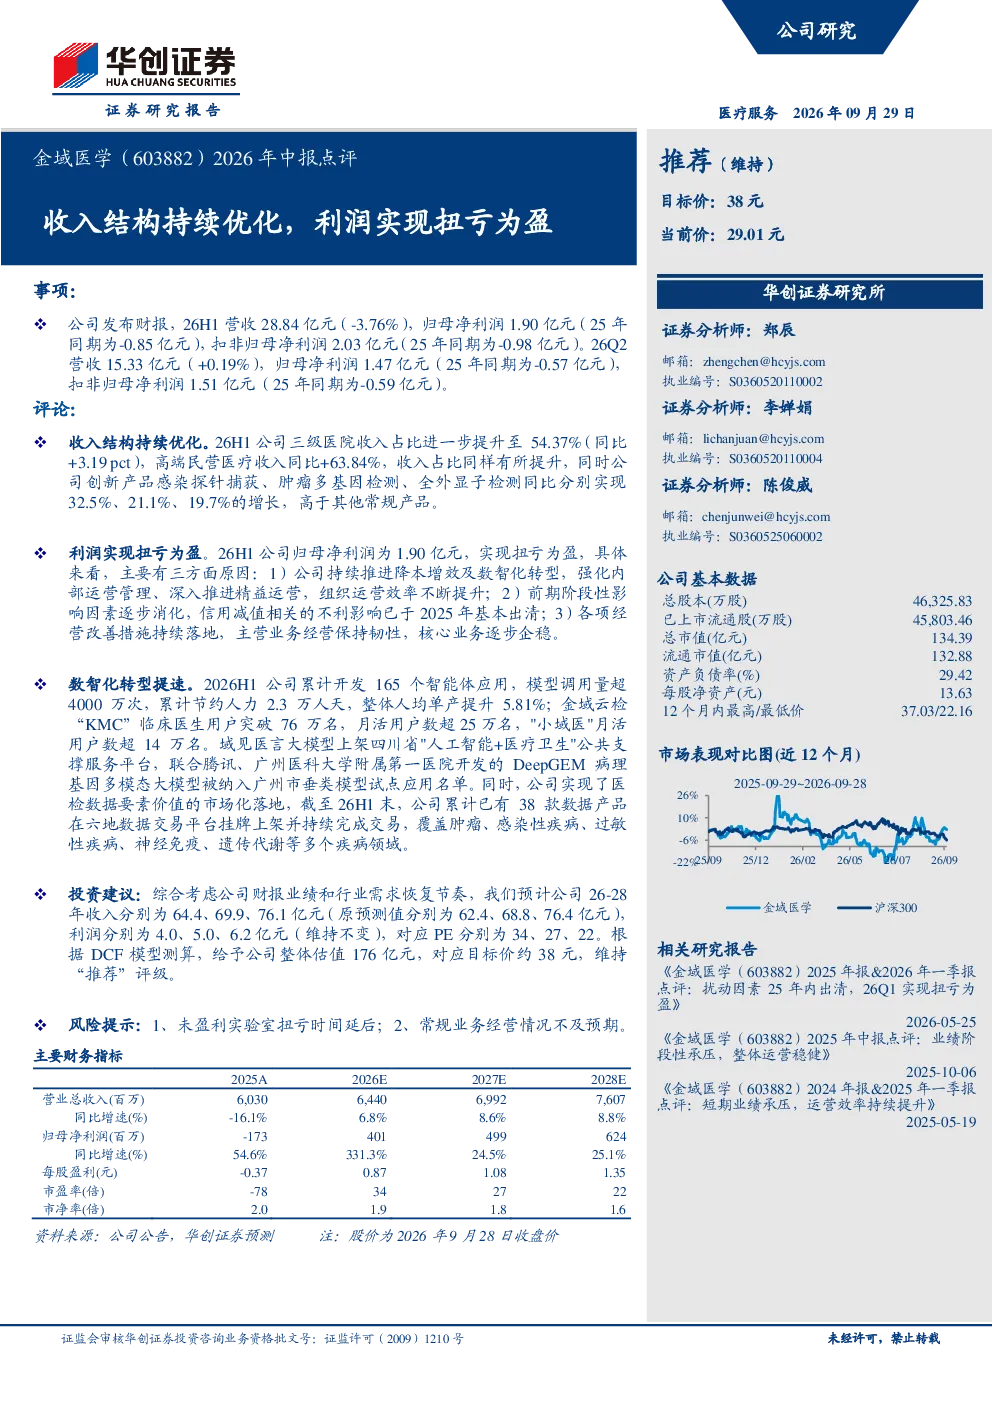
金域医学2026年中报显示,公司收入结构持续优化,三级医院收入占比提升至54.37%,高端民营医疗收入同比增长63.84%,创新产品检测业务增长显著。利润方面,公司实现扭亏为盈,归母净利润1.90亿元,主要得益于降本增效、数智化转型及前期影响因素消散。公司持续推进数智化转型,开发165个智能体应用,医检数据要素市场化落地,累计38款数据产品在六地交易平台挂牌交易。
医检行业发展趋势如何?
医检行业正经历数字化转型和市场化进程,数据要素价值凸显。金域医学通过数智化转型,开发智能体应用,推动医检数据要素市场化,累计38款数据产品在六地交易平台挂牌交易,反映行业向数据驱动和平台化发展。未来,行业整合加速,创新检测技术和商业模式将持续涌现,数据资产化将成为核心竞争力。
金域医学报告中重点分析了哪些方向?
金域医学报告中重点分析了收入结构优化、利润扭亏为盈及数智化转型成效。三级医院和高端民营医疗收入占比提升,创新检测业务增长显著,显示公司业务多元化进展。数智化转型方面,165个智能体应用开发及医检数据要素市场化落地,体现公司向数据服务转型战略。
当前医检市场竞争状况如何?
当前医检市场竞争激烈,头部企业通过并购和数字化转型巩固优势。金域医学通过数智化转型和市场化布局,提升数据资产价值,增强竞争力。行业整合加速,未盈利实验室扭亏压力存在,但头部企业凭借规模和技术优势,有望在市场竞争中保持领先地位。
金域医学研报存在哪些风险提示?
金域医学研报提示未盈利实验室扭亏延后及常规业务经营不及预期的风险。未盈利实验室的持续经营能力存在不确定性,可能影响公司整体盈利表现。同时,常规业务经营受市场环境变化影响,若业务增长不及预期,可能对业绩造成压力。
你可能感兴趣
2026年中报点评收入结构持续优化,利润实现扭亏为盈
华创证券2026-09-29
孩子王22A&23Q1点评:商品结构持续优化,Q1利润扭亏为盈
德邦证券2023-04-26
优化公司治理、调整收入结构,实现扭亏为盈
信息技术国联证券2022-04-29
2015年财报点评:产险实现承保盈利 寿险收入结构持续优化
金融东兴证券2016-03-28
2026年中期业绩公告点评船队结构持续优化,利润实
国联民生证券2026-08-25
2021年半年报点评:客户订单结构进一步优化,CDMO业务持续拉动公司收入利润高速增长
医药生物华创证券2021-08-16
2020年中报点评:Q2收入跌幅收窄,三管齐下持续优化业务结构
交通运输长城证券2020-08-27
国金证券2017年中报点评:投行收入弹性尽显,收入结构持续优化
金融国泰君安证券2017-08-30
北京银行中报点评:零售业务快速发展,收入结构持续优化
金融安信证券2017-08-30
2016年中报点评:收入结构持续优化,净利润大幅增长
医药生物西南证券2016-07-31