猜你想问
这份聚酯产业链月报的核心内容是什么?
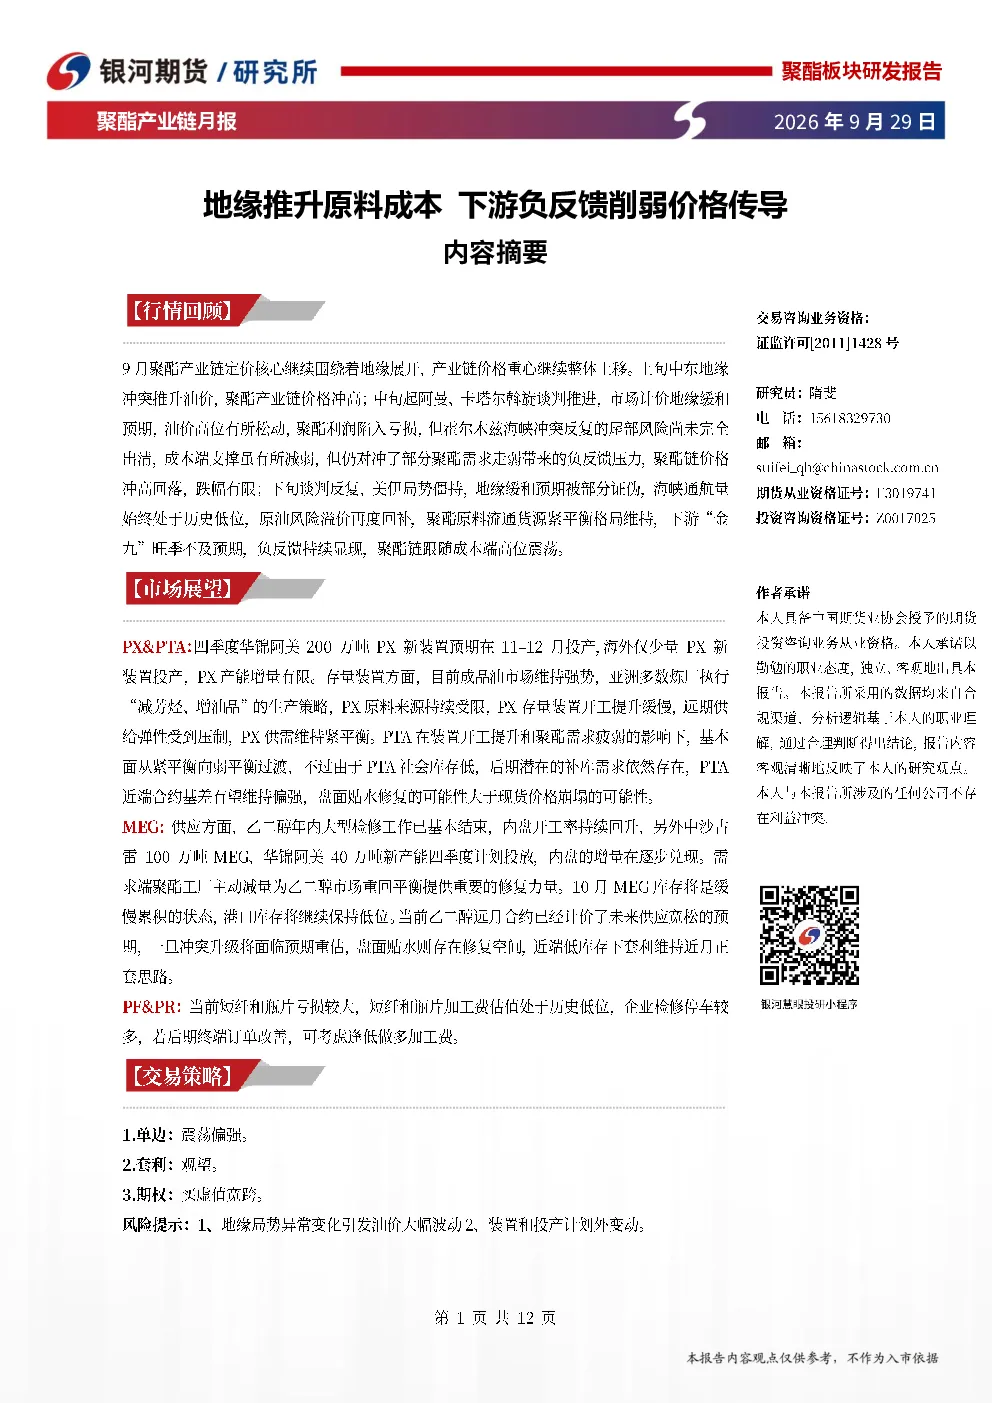
这份月报分析了9月聚酯产业链的价格走势和供需情况。报告指出,9月产业链价格重心有所抬升,但整体走势呈现先扬后抑的特点。产业链利润表现出上强下弱的格局,原料端近端维持强back结构。具体来看,PX浮动溢价偏强,远期供给弹性不足;PTA从紧平衡向弱平衡过渡,供需博弈加剧;MEG内盘供应加速回升,供需矛盾预期将缓和。报告还提到,对聚酯产业链未来行情的展望内容未在摘要中详细体现。
聚酯产业链未来的发展趋势如何?
聚酯产业链未来的发展趋势主要体现在供需关系的变化和价格传导的受阻。从供需角度看,PX浮动溢价偏强表明远期供给弹性不足,PTA从紧平衡向弱平衡过渡意味着供需博弈加剧,而MEG内盘供应加速回升则预期供需矛盾将缓和。这些变化共同影响着产业链的整体价格走势。此外,下游负反馈削弱价格传导表明市场对上游原料成本的吸收能力有所下降,这可能进一步影响产业链各环节的利润分配和价格稳定性。然而,报告并未对未来行情做出具体展望,需要结合更多市场信息进行综合判断。
报告重点分析了哪些方向?
报告重点分析了聚酯产业链的供需关系和价格传导机制。在供需方面,报告详细考察了PX、PTA和MEG三个主要品种的供需状况。PX方面,浮动溢价偏强且远期供给弹性不足,显示出市场对PX供应的担忧;PTA方面,从紧平衡向弱平衡过渡,意味着供需关系正在发生变化,市场博弈加剧;MEG方面,内盘供应加速回升,预计将缓和供需矛盾。在价格传导方面,报告指出下游负反馈削弱了原料成本向下游的传导,这可能导致产业链各环节利润分配的变化。这些分析为理解聚酯产业链的当前状况和未来趋势提供了重要参考。
当前聚酯产业链的市场现状如何?
当前聚酯产业链的市场现状呈现出复杂多变的特征。一方面,产业链价格重心有所抬升,但走势先扬后抑,显示出市场情绪的波动性。另一方面,产业链利润上强下弱,原料端近端维持强back结构,表明上游原料成本较高,而下游需求相对较弱。具体来看,PX浮动溢价偏强且远期供给弹性不足,PTA从紧平衡向弱平衡过渡且供需博弈加剧,MEG内盘供应加速回升且供需矛盾预期缓和。这些因素共同影响着产业链的整体运行状态。然而,报告并未对未来行情做出具体展望,需要结合更多市场信息进行综合判断。
这份研报有哪些风险提示?
这份研报虽然没有明确列出风险提示,但通过分析内容可以隐约看出一些潜在风险。首先,地缘因素推升原料成本可能导致产业链成本端压力加大,进而影响下游需求和企业盈利能力。其次,下游负反馈削弱价格传导可能意味着市场对上游原料成本的吸收能力下降,这可能进一步影响产业链各环节的利润分配和价格稳定性。此外,供需关系的变化也可能带来不确定性,例如PX远期供给弹性不足、PTA供需博弈加剧等。这些因素都可能对产业链的未来发展构成风险。因此,投资者在关注产业链发展时需要密切关注这些潜在风险,并做好相应的风险管理措施。