猜你想问
报告主要分析了哪些内容?
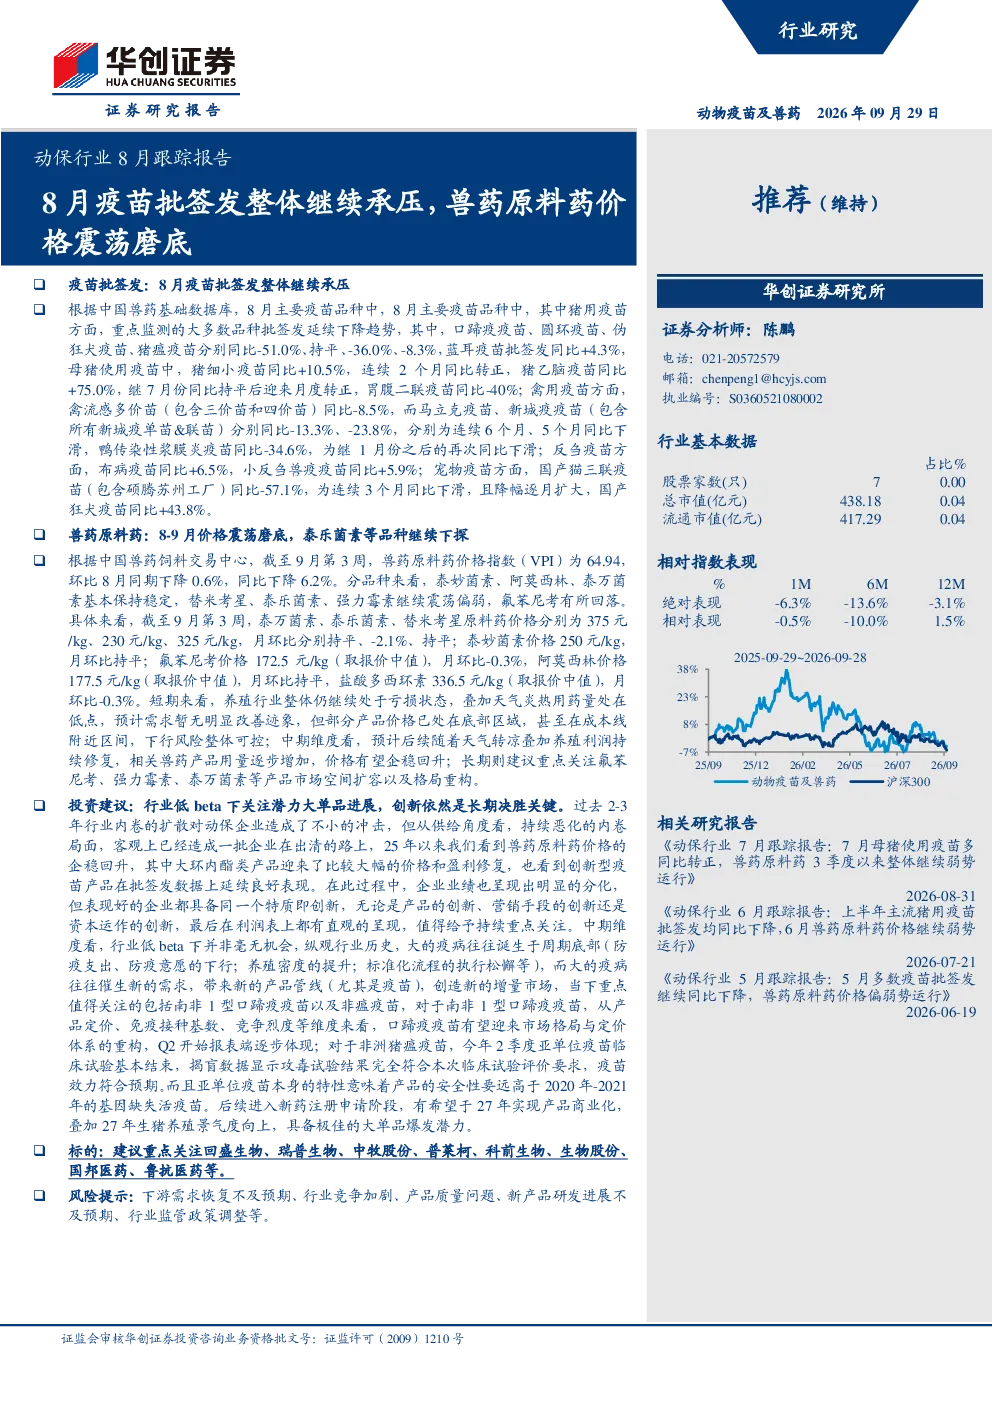
报告分析了8月疫苗批签发情况,显示猪用、禽用、反刍、宠物疫苗批签发同比变化,其中猪用疫苗受养殖景气度低迷影响较大,禽用疫苗中鸭传染性浆膜炎疫苗增速较快。兽药原料药价格指数环比下降,部分品种如泰乐菌素继续下探,但部分产品价格已处底部区域。
兽药原料药价格未来趋势如何?
兽药原料药价格短期震荡磨底,养殖行业亏损叠加天气炎热导致用药量低,需求暂无明显改善。中期看,随着天气转凉和养殖利润修复,用量有望增加,价格有望企稳回升。长期需关注氟苯尼考、强力霉素、泰万菌素等产品市场空间及格局重构。
报告重点分析了哪些方向?
报告重点关注创新驱动,分析企业业绩分化源于创新,建议关注大单品进展,如南非1型口蹄疫疫苗及非洲猪瘟疫苗。同时关注反刍和宠物板块,未来有望成为核心增量来源,宠物医院连锁化也带来潜在机会。
当前兽药市场现状如何?
当前兽药市场呈现价格震荡磨底态势,部分产品价格处底部区域,下行风险可控。养殖行业整体亏损,用药量受天气影响处于低点。但部分产品已企稳,预计中期随天气转凉和利润修复,用量及价格有望回升。
研报提示哪些风险?
研报提示风险包括下游需求恢复不及预期、行业竞争加剧、产品质量问题、新产品研发进展不及预期、行业监管政策调整等。需关注行业竞争格局变化及政策影响,部分产品价格下行风险仍存。
你可能感兴趣
动保行业6月跟踪报告:上半年主流猪用疫苗批签发均同比下降,6月兽药原料药价格继续弱势运行
农林牧渔华创证券2026-07-21
动保行业9月跟踪报告:前3季度多数疫苗品种批签发均同比增长,10月兽药原料药价格指数继续震荡上行
农林牧渔华创证券2025-10-27
动保行业2月跟踪报告:12月疫苗批签发多同比大幅增长,兽药原料药价格结构性分化
农林牧渔华创证券2025-03-16
11月多数疫苗产品批签发同比继续下滑,兽药原料药价格指数持续弱势:动保行业11月跟踪报告
农林牧渔华创证券2025-12-22
动保行业6月跟踪报告:上半年圆环、腹泻、布病、猫三联等疫苗批签发增速突出,兽药原料药指数见顶走弱
农林牧渔华创证券2025-08-03
动保行业3月跟踪报告:一季度疫苗批签发增长显著,大环内酯类兽药原料药延续涨价势头
农林牧渔华创证券2025-04-22
动保行业2月跟踪报告:1-2月多数疫苗品种批签发均同比下降,节后兽药VPI指数震荡走强
农林牧渔华创证券2026-03-28
动保行业3月跟踪报告:一季度疫苗批签发同比涨跌互现,兽药VPI指数震荡走强
农林牧渔华创证券2026-04-20
动保行业7月跟踪报告:7月母猪使用疫苗多同比转正,兽药原料药3季度以来整体继续弱势运行
农林牧渔华创证券2026-08-31
动保行业4月跟踪报告:4月多数疫苗产品批签发同比下降,氟苯尼考原料药价格领涨
农林牧渔华创证券2026-05-25