猜你想问
票息中枢逼近1.8%意味着什么?
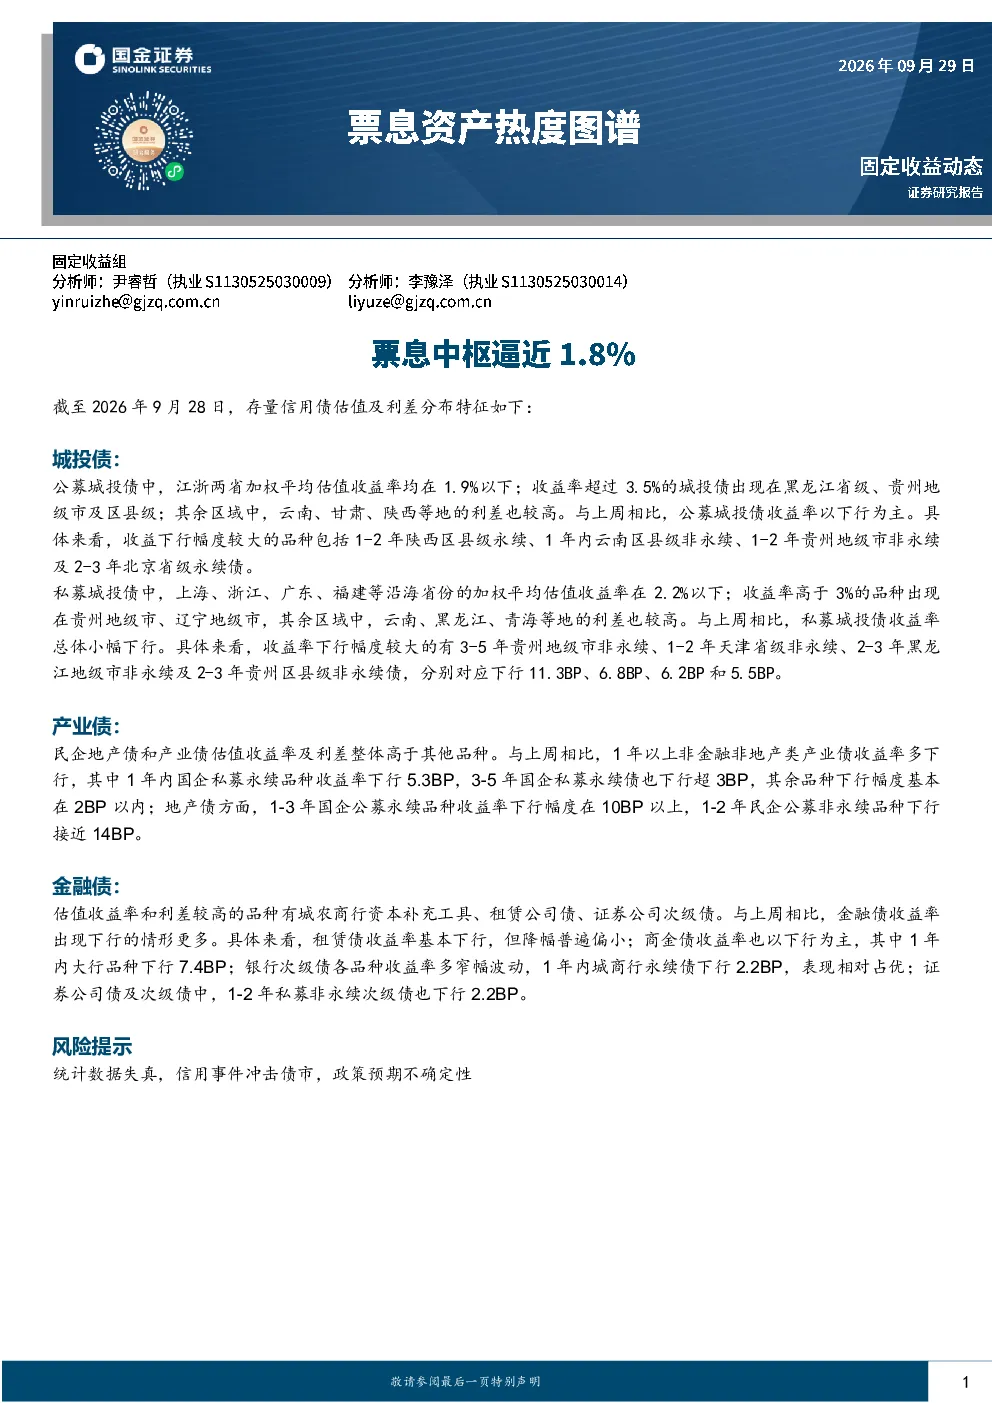
票息中枢逼近1.8%表明当前市场票息水平接近一个重要阈值,可能影响信用债估值和利差分布。城投债中,公募债收益率多以下行为主,尤其陕西区县级永续债;私募债则小幅下行,贵州地级市非永续债下行明显。产业债方面,非地产类产业债收益率普遍下行,地产债也出现一定幅度回调。金融债中,租赁债和商金债收益率以下行为主,银行次级债窄幅波动。整体看,市场票息中枢上移可能压缩信用债利差空间。
城投债和私募城投债的估值差异如何?
城投债中,公募债江浙地区加权平均估值收益率低于1.9%,而私募债沿海省份加权平均估值收益率低于2.2%。收益率超过3.5%的公募债主要在黑龙江省级、贵州地级市及区县级,私募债则集中在贵州地级市、辽宁地级市。利差方面,云南、甘肃、陕西等地公募城投债利差较高,私募城投债则在云南、黑龙江、青海等地利差较大。私募城投债整体估值高于公募,且下行幅度相对较小。
产业债和地产债的利差走势有何特点?
产业债中,民企地产债和产业债估值收益率及利差整体高于其他品种。非金融非地产类产业债收益率多以下行,国企私募永续债下行幅度较大。地产债方面,国企公募永续债收益率下行超10BP,民企公募非永续债下行接近14BP。整体看,地产债利差受市场情绪和政策预期影响较大,而产业债利差相对稳定,但部分品种下行压力明显。
金融债当前的市场表现如何?
金融债中,城农商行资本补充工具、租赁公司债、证券公司次级债估值收益率和利差较高。租赁债收益率基本下行但降幅普遍偏小;商金债收益率以下行为主,1年内大行品种下行7.4BP;银行次级债各品种收益率多窄幅波动,1年内城商行永续债下行2.2BP表现相对占优;证券公司债及次级债中,1-2年私募非永续次级债下行2.2BP。金融债整体表现分化,但下行趋势较为普遍。
本报告有哪些需要关注的风险点?
本报告需关注三方面风险:一是统计数据失真,银行间债券交易到交割时滞可能导致数据偏差;二是信用事件冲击债市,随机性信用事件可能扰动市场情绪;三是政策预期不确定性,经济政策或债市监管政策变化可能影响配置和交易惯性。这些风险可能影响信用债估值和利差分布,需结合市场动态综合判断。