猜你想问
豆类油脂早报核心内容是什么?
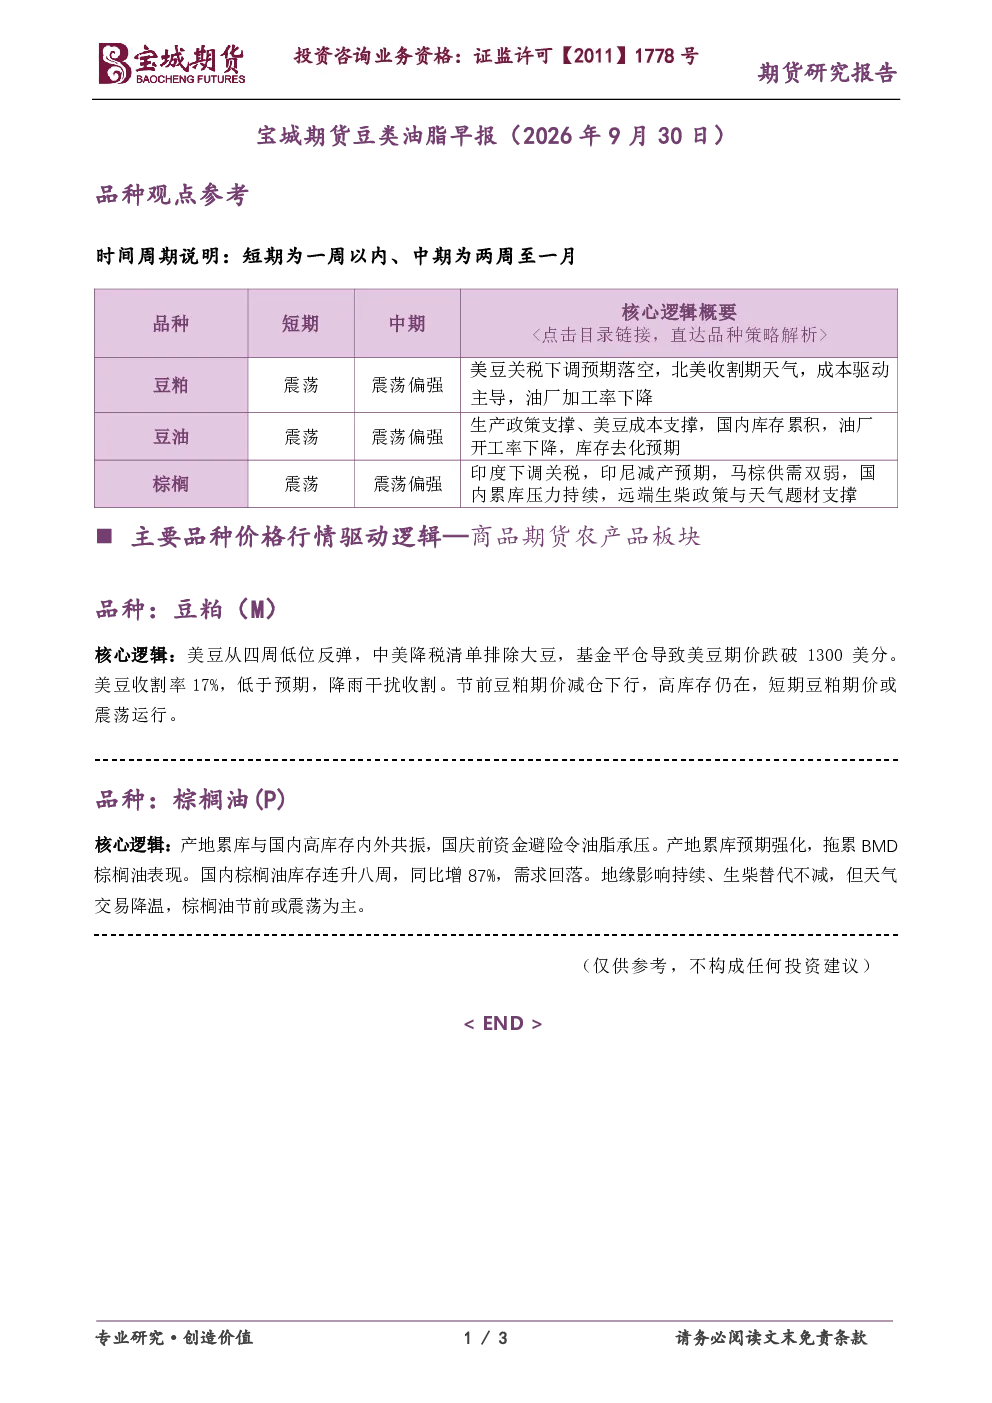
本报告分析豆粕和棕榈油市场。美豆受中美降税清单排除大豆及基金平仓影响反弹,收割率低于预期。国内棕榈油库存连升八周,同比增87%。短期豆粕和棕榈油期价或震荡运行。
豆粕和棕榈油行业发展趋势如何?
豆粕和棕榈油市场受产地累库与国内高库存内外共振影响承压。美豆收割率低于预期,国内棕榈油库存持续增加,需求回落。地缘影响持续,但天气交易降温,生柴替代不减。
报告重点分析了哪些方向?
报告重点分析美豆期价受中美降税清单及基金平仓影响,美豆收割率低于预期对豆粕市场的影响;同时分析国内棕榈油库存连升八周,同比增87%对油脂市场的影响。
当前豆粕和棕榈油市场现状如何?
当前豆粕和棕榈油市场表现受内外因素共振影响。美豆期价因政策及基金平仓从低位反弹,但收割率低于预期仍提供支撑。国内棕榈油库存持续增加,需求回落,市场整体承压。
豆类油脂早报有哪些风险提示?
本报告提示豆粕和棕榈油市场风险:产地累库预期强化可能拖累棕榈油表现;国内棕榈油库存高企可能压制价格;美豆收割率低于预期可能限制豆粕下行空间;地缘政治和生柴替代需求仍需关注。
你可能感兴趣
豆类油脂早报
宝城期货2026-03-10
豆类油脂早报
宝城期货2026-04-07
豆类油脂早报
宝城期货2026-03-20
豆类油脂早报
宝城期货2026-04-20
宝城期货豆类油脂早报(2026年2月24日)
宝城期货2026-02-24
豆类油脂早报
宝城期货2026-02-26
豆类油脂早报
宝城期货2026-02-27
豆类油脂早报
宝城期货2026-02-11
宝城期货豆类油脂早报(2025年11月17日)
宝城期货2025-11-17
豆类油脂早报
宝城期货2025-11-13