猜你想问
立高食品研报核心内容是什么?
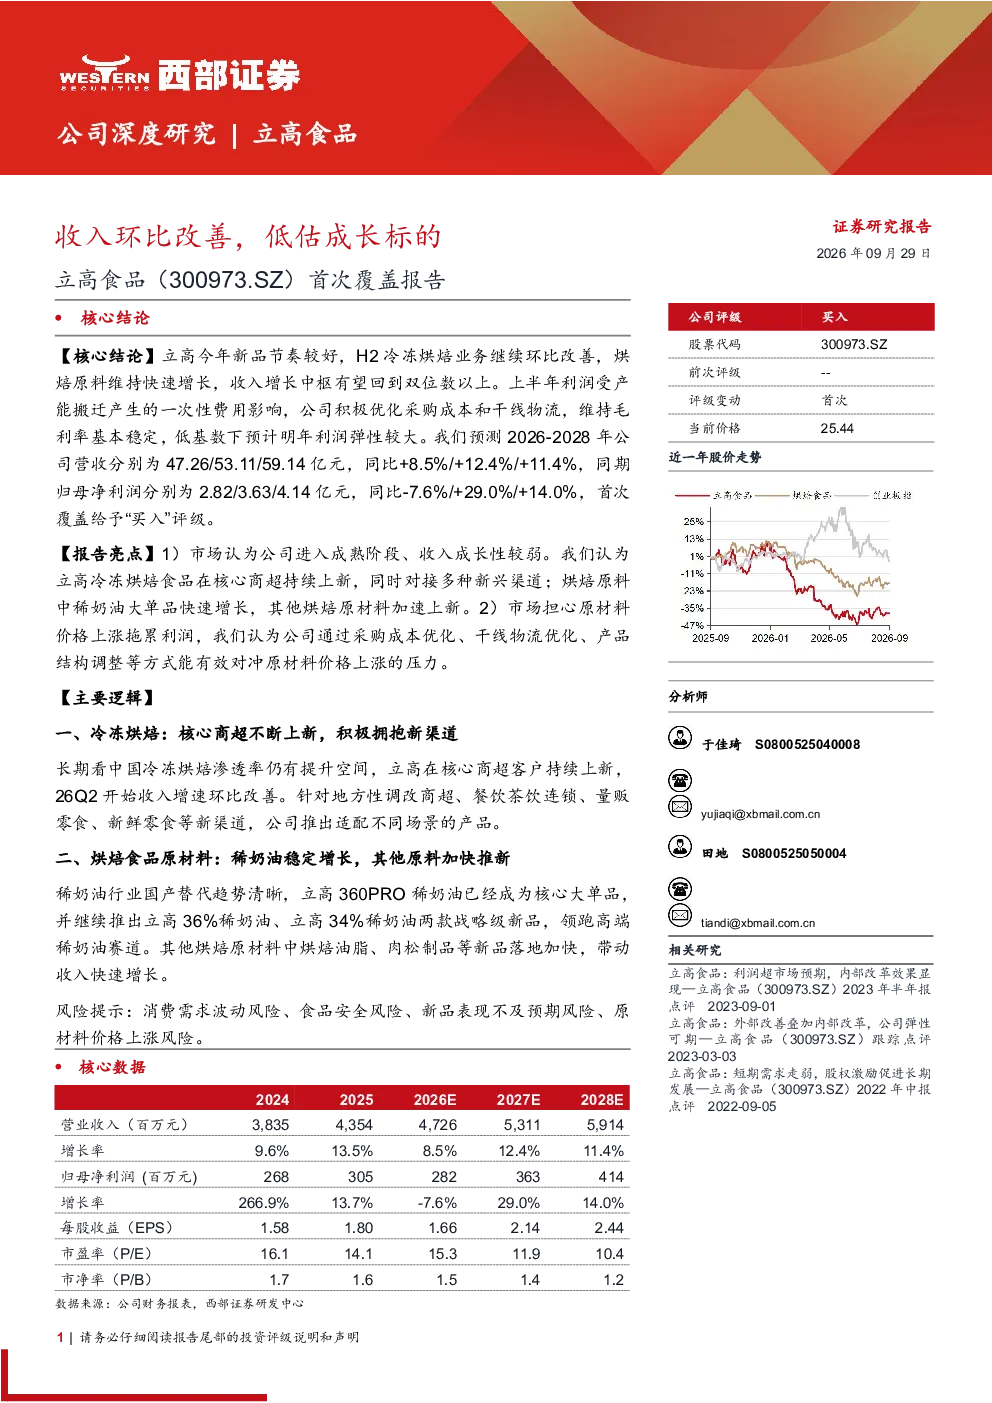
立高食品2026年新品节奏良好,冷冻烘焙业务H2环比改善,烘焙原料维持快速增长,收入增长中枢有望回到双位数以上。上半年利润受产能搬迁一次性费用影响,公司通过优化采购成本和干线物流维持毛利率稳定,低基数下预计明年利润弹性较大。预测2026-2028年公司营收分别为47.26/53.11/59.14亿元(同比+8.5%/+12.4%/+11.4%),归母净利润分别为2.82/3.63/4.14亿元(同比-7.6%/+29.0%/+14.0%)。
冷冻烘焙赛道发展趋势如何?
中国冷冻烘焙渗透率有提升空间,立高在核心商超持续上新,26Q2收入增速环比改善。针对新渠道推出适配产品,如地方性调改商超、餐饮茶饮连锁、量贩零食、新鲜零食等。新品推出适配不同场景,冷冻烘焙行业未来增长潜力较大。
报告重点分析了哪些业务方向?
报告重点分析了冷冻烘焙和烘焙原料两大业务方向。冷冻烘焙方面,核心商超持续上新,对接新兴渠道,新品适配不同场景。烘焙原料方面,稀奶油大单品360PRO快速增长,并推出立高36%稀奶油、立高34%稀奶油两款新品;其他原料如烘焙油脂、肉松等加速上新,丰富产品矩阵。
当前市场对冷冻烘焙产品的判断是什么?
当前市场判断冷冻烘焙产品渗透率有提升空间,消费者对冷冻烘焙产品的接受度不断提高。立高食品在核心商超持续上新,26Q2收入增速环比改善,显示出市场对冷冻烘焙产品的需求持续增长。公司通过推出适配不同场景的新品,进一步拓展市场空间。
研报提示了哪些风险?
研报提示了消费需求波动风险、食品安全风险、新品表现不及预期风险、原材料价格上涨风险。公司需关注消费需求变化,确保产品质量安全,提升新品市场表现,并应对原材料价格上涨压力。通过优化采购成本、干线物流、产品结构调整等方式对冲风险。
你可能感兴趣
基础化工行业2015年中报分析:业绩环比改善中精选低估值成长标的
基础化工东兴证券2015-09-17
2023年半年报点评:收入环比改善显著,先进封装助力远期成长
电子设备华创证券2023-09-01
2023年度业绩快报点评:收入环比改善,拓宽产品矩阵打开成长空间
华创证券2024-03-02
2023年三季报点评:收入环比改善,内生外延打开成长空间
华创证券2023-10-24
19Q2可比店收入增速环比改善,门店下沉+数字化助力成长
商贸零售安信证券2019-08-15
Q3收入同环比改善,激光雷达/医疗光学打开成长空间
华安证券2023-11-06
收入利润同环比改善,半导体精密陶瓷成长可期
电子设备西南证券2023-04-26
轻工制造2023年三季报总结:行业盈利环比改善,把握低估龙头
轻工制造信达证券2023-11-06
快递行业2021年三季报综述:龙头公司Q3单票净利环比普遍提升,顺丰拐点确立、趋势明确,圆通改善仍或被低估
交通运输华创证券2021-11-04
【国金食品】立高食品更新追踪根据渠道调研,4月环比3月已有明显改
未知机构2022-05-17