猜你想问
这份研报的核心内容是什么?
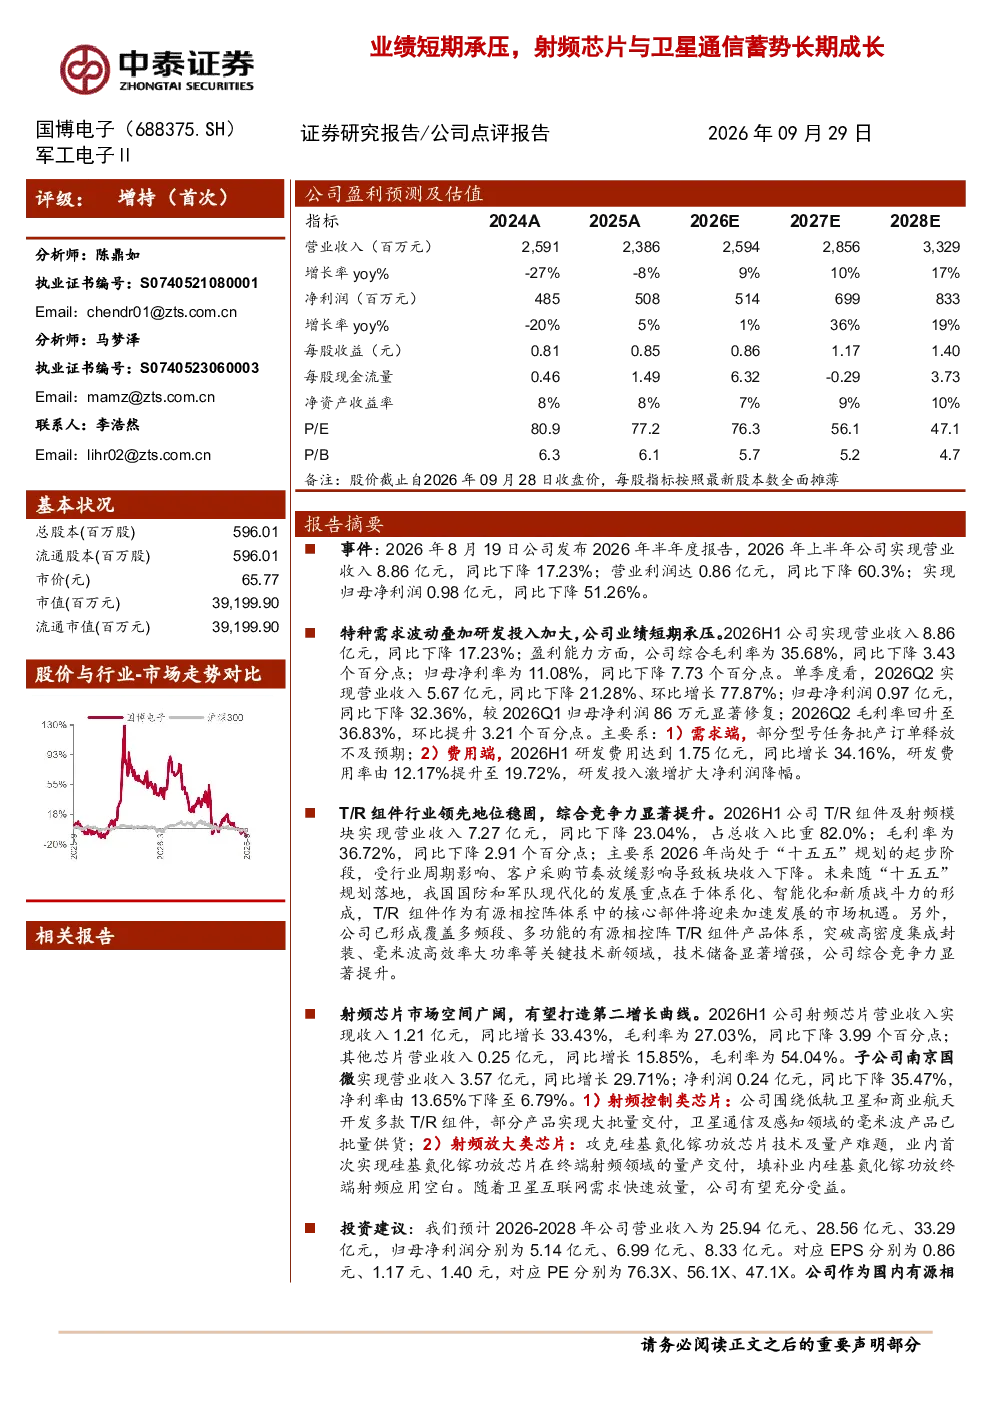
本报告指出公司短期业绩承压,2026年上半年营收和净利润分别下降17.23%和51.26%,主要受特种需求波动和研发投入加大影响。但公司T/R组件及射频模块收入占比82%,技术储备增强,未来随“十五五”规划落地将迎来加速发展机遇。射频芯片收入同比增长33.43%,围绕低轨卫星和商业航天开发多款T/R组件,并攻克硅基氮化镓功放芯片技术,填补业内空白。
射频芯片与卫星通信行业发展趋势如何?
射频芯片市场空间广阔,公司围绕低轨卫星和商业航天开发多款T/R组件,部分产品实现大批量交付。硅基氮化镓功放芯片技术取得突破,未来“十五五”期间军品业务需求增长,叠加硅基氮化镓芯片及低轨卫星终端直连产品带来新增量,行业将迎来加速发展机遇。
研报重点分析了哪些方向?
研报重点分析了公司短期业绩承压的原因,包括特种需求波动和研发投入加大,以及长期发展潜力,如T/R组件技术储备、射频芯片市场拓展和硅基氮化镓技术突破。同时预测了公司未来三年收入和净利润增长情况,并给出“增持”评级。
当前射频芯片市场现状如何?
当前射频芯片市场呈现分化态势,公司T/R组件及射频模块收入虽下降23.04%,但技术储备增强,未来随“十五五”规划落地将迎来加速发展机遇。射频芯片收入同比增长33.43%,部分产品实现大批量交付,硅基氮化镓功放芯片技术填补业内空白,市场空间广阔。
研报提示了哪些风险?
研报提示的主要风险包括军品订单不及预期、民用射频芯片市场竞争加剧、商业航天业务发展不确定性、研发投入压制盈利能力、应收账款及客户集中度风险。需关注这些因素对公司未来业绩的潜在影响。
你可能感兴趣
北交所信息更新:市场需求探底业绩承压,卫星通信与5.5G建设有望开拓新成长曲线
开源证券2023-11-13
2023中报点评:短期业绩承压,OCA与新能源驱动长期成长
建筑建材东吴证券2023-08-29
2021中报点评:短期事件致业绩承压,Q3利润释放与长期成长可期
文化传媒德邦证券2021-08-17
2026年中报点评:短期业绩承压整固,AI散热与机器人打开长期成长空间
电子设备东吴证券2026-08-28
2026年中报点评:短期业绩承压,降本增效与新兴应用拓展蓄力长期成长
电子设备东吴证券2026-08-23
短期承压静待业绩改善,品类拓展与出海共同驱动长期成长逻辑不变
医药生物安信证券2023-10-31
短期承压,新型射频芯片进展顺利
电子设备国金证券2024-08-25
巨子生物(02367.HK):业务调整期短期业绩承压,渠道优化与新品放量蓄势增长
国信证券2026-08-19
营收稳增利润短期承压,全球化与机器人业务蓄力长期成长
电气设备国盛证券2026-09-01
逆势加速渠道下沉与品类拓展,短期盈利承压不改长期成长趋势
安信证券2022-04-29