猜你想问
巨子生物近期业绩表现如何?
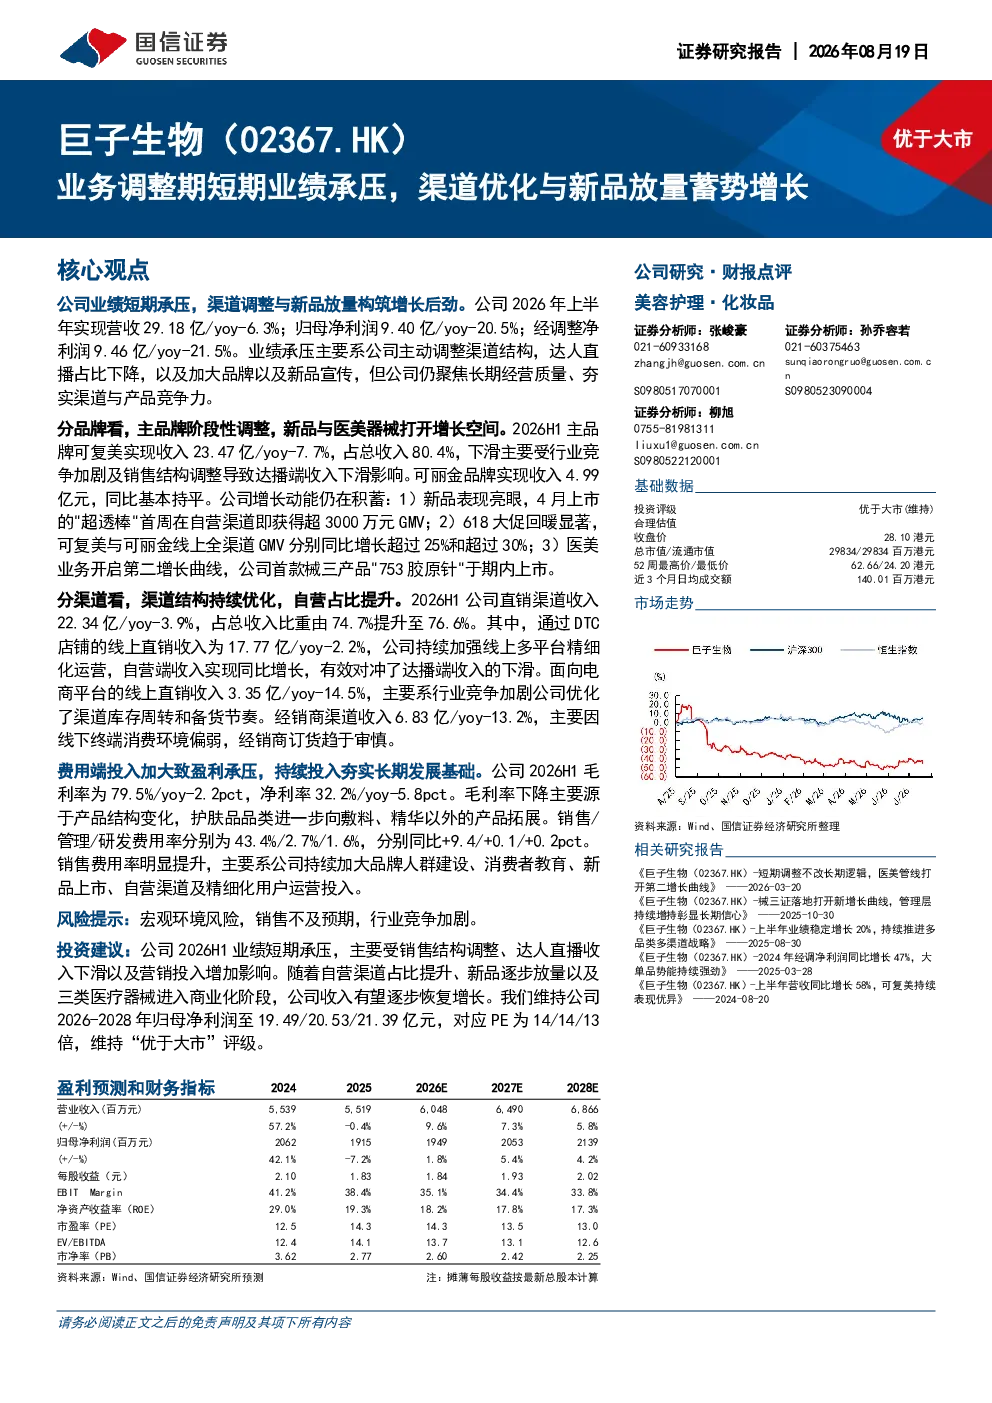
巨子生物2026年上半年营收29.18亿,同比-6.3%;归母净利润9.40亿,同比-20.5%;经调整净利润9.46亿,同比-21.5%。业绩下滑主要因渠道结构调整(达人直播占比下降)及加大品牌与新品宣传投入,但公司仍聚焦长期经营质量。主品牌可复美收入23.47亿,同比-7.7%,占总收入80.4%;可丽金品牌收入4.99亿,同比基本持平。
巨子生物的增长动能来自哪些方面?
巨子生物的增长动能主要来自三个方面:1)新品放量,“超透棒”首周自营渠道GMV超3000万;2)618大促回暖,可复美与可丽金线上全渠道GMV分别同比增长超25%和超30%;3)医美业务拓展,首款械三产品“753胶原针”上市。此外,公司持续优化渠道结构,自营渠道占比提升至76.6%。
医美赛道未来发展趋势如何?
医美赛道未来发展趋势显示,消费者对医美产品的需求持续增长,特别是三类医疗器械产品。随着技术进步和监管完善,更多创新产品将进入市场。同时,品牌化、渠道化成为行业竞争关键,企业需加强品牌建设和渠道优化以提升市场竞争力。巨子生物通过新品研发和医美业务拓展,正积极把握这一趋势。
巨子生物当前面临的主要市场挑战是什么?
巨子生物当前面临的主要市场挑战包括:1)行业竞争加剧,特别是达播端收入下滑对业绩造成压力;2)线下消费环境偏弱导致经销商渠道收入下滑;3)加大品牌建设、新品上市及自营渠道运营投入导致费用端承压。此外,产品结构变化也影响了毛利率表现。
研报对巨子生物的风险提示有哪些?
研报对巨子生物的风险提示包括:1)短期业绩受销售结构调整、达人直播收入下滑及营销投入增加影响;2)新品放量需要时间,短期内可能无法完全弥补业绩下滑;3)医美业务商业化仍处于早期阶段,存在市场推广和产品竞争风险。此外,行业政策变化也可能对公司经营产生影响。
你可能感兴趣
业绩短期承压,客户新品推出与半导体封装设备逐步放量带来增长弹性
机械设备开源证券2023-08-29
【国金食饮】百润股份:Q4短期增长承压,期待新品放量+渠道扩张
未知机构2024-01-28
2024年年报及2025年一季报点评:短期业绩承压蓄势,新品迭代构建增长新范式
医药生物民生证券2025-04-28
业绩短期承压,静待新品放量和机器人业务推进
机械设备国信证券2025-05-05
2022年中报业绩点评:短期业绩承压,长期看好原料药新品放量和CDMO业务
医药生物东吴证券2022-08-29
22年业绩短期承压,看好23年需求复苏与渠道优化
建筑建材中邮证券2023-03-24
2025年半年报点评:业绩短期承压,关注线下渠道优化与在研管线投入
基础化工民生证券2025-08-26
短期业绩承压,静待新品放量助力增长
华西证券2025-10-30
短期经营承压,25年聚焦新品&新渠道突破放量
食品饮料中邮证券2025-04-29
业绩短期承压,新品放量构筑新增长
医药生物国金证券2026-08-24