猜你想问
这份研报的核心内容是什么?
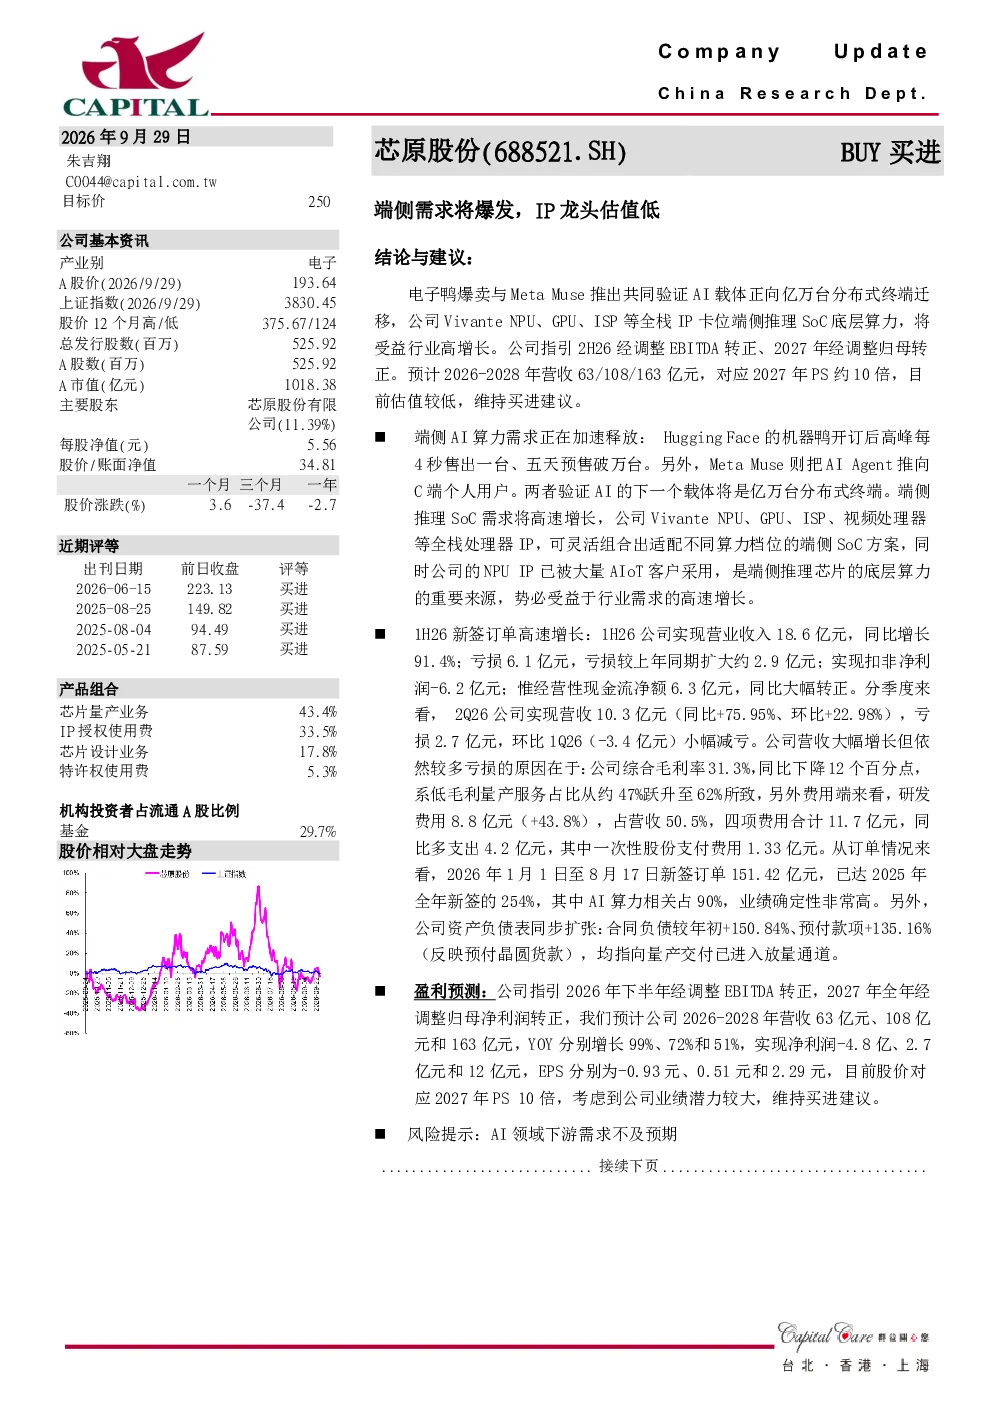
这份研报分析了芯原股份在端侧AI算力需求加速背景下的发展机遇。报告指出,芯原股份作为IP龙头,其Vivante NPU/GPU/ISP等全栈IP可支持端侧SoC方案,受益于AI向终端迁移的趋势。公司2026年上半年营收同比增长91.4%至18.6亿元,新签订单达2025年全年254%。预计2026-2028年营收将分别达到63/108/163亿元,2027年经调整归母净利润转正,EPS为0.51元,2027年PS约10倍。
端侧AI算力行业发展趋势如何?
端侧AI算力需求正加速增长,Hugging Face的“机器鸭”热销及Meta Muse的AI Agent应用验证了AI向分布式终端迁移的趋势。芯原股份凭借其全栈IP能力,可支持端侧SoC方案开发,直接受益于这一趋势。报告显示,公司低毛利量产服务占比提升至62%,研发费用同比增长43.8%,合同负债和预付款项大幅增长,表明量产交付进入放量阶段。
研报重点分析了芯原股份的哪些方面?
研报重点分析了芯原股份的产品组合、业绩表现及未来增长潜力。公司产品组合中芯片量产业务占比43.4%,IP授权使用费33.5%,芯片设计业务17.8%,特许权使用费5.3%。2026年上半年营收同比增长91.4%,亏损6.1亿元但经营性现金流净额转正至6.3亿元。预计2026-2028年营收将实现高速增长,2027年经调整归母净利润转正。
当前端侧AI算力市场现状如何?
当前端侧AI算力市场需求旺盛,AI向终端迁移趋势明显。芯原股份作为IP龙头,其全栈IP解决方案受到市场青睐,订单放量显著。2026年1月1日至8月17日新签订单达151.42亿元,同比增长254%。公司低毛利量产服务占比提升至62%,研发投入加大,显示量产交付进入放量阶段。整体市场处于高速增长期,公司受益于这一趋势。
研报提示了哪些风险?
研报提示的主要风险是AI领域下游需求不及预期。虽然端侧AI算力需求加速,但AI应用落地仍需时间,下游需求可能存在不确定性。此外,芯原股份2026年上半年仍处于亏损状态,尽管经营性现金流净额已转正,但盈利能力仍需持续观察。市场竞争加剧也可能对公司业绩产生一定影响。