猜你想问
工业硅和多晶硅的最新市场走势如何?
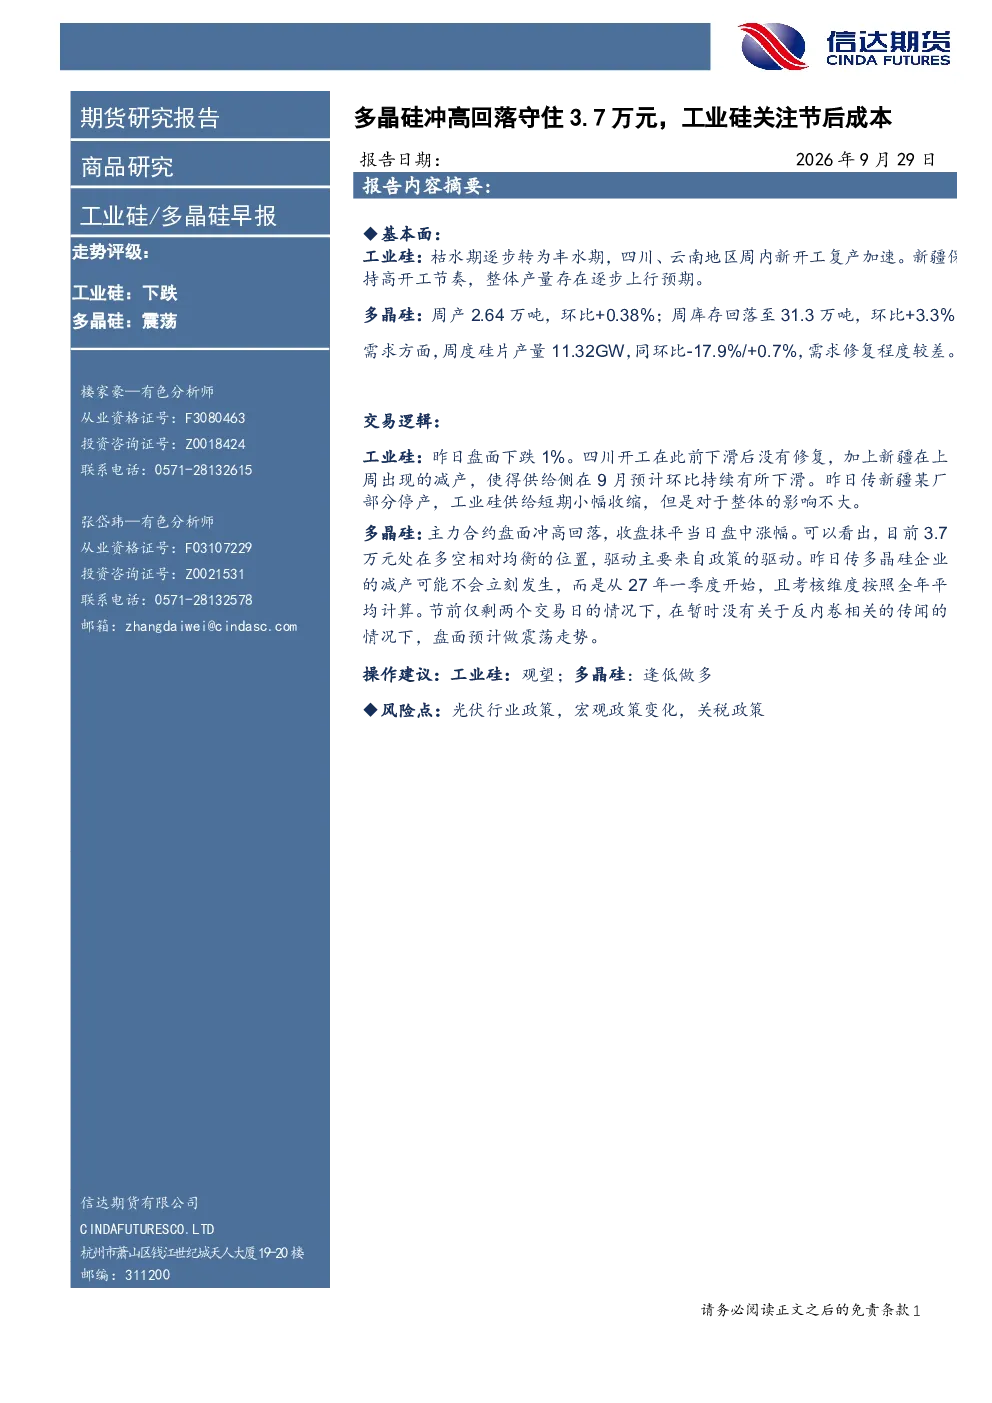
报告显示工业硅走势评级为下跌,主要受四川、云南地区新开工复产加速及新疆部分工厂停产影响,但整体产量预计逐步上行。多晶硅走势评级为震荡,周产量环比微增但需求修复程度较差,主力合约在3.7万元位置多空均衡,政策驱动为主。
工业硅和多晶硅的行业发展趋势是什么?
工业硅方面,四川、云南开工加速,新疆保持高开工,整体产量上行。多晶硅需求修复程度较差,硅片产量环比微增,政策驱动下震荡为主,减产传闻或从2027年一季度开始。
本报告重点分析了哪些方面?
报告重点分析了工业硅和多晶硅的供应端及需求端情况。工业硅供应端关注四川、云南、新疆开工情况,需求端数据不详。多晶硅供应端数据不详,需求端关注硅片产量环比变化及修复程度。
当前工业硅和多晶硅的市场现状如何?
工业硅市场短期供给收缩影响有限,盘面下跌1%,四川开工未修复。多晶硅市场主力合约冲高回落,3.7万元位置多空均衡,需求修复程度较差,整体呈现震荡态势。
本报告提示了哪些风险点?
报告提示的风险点包括光伏行业政策变化、宏观政策调整以及关税政策变动,这些因素可能对工业硅和多晶硅市场产生影响。
你可能感兴趣
工业硅/多晶硅早报:工业硅持续反弹走强,关注西南地区复产情况
信达期货2026-07-17
工业硅/多晶硅早报:丰水期双硅成本定价,下跌走势还未结束
信达期货2026-07-21
工业硅/多晶硅早报:碳中和要求再度提出,多晶硅乘反内卷东风再度大涨
信达期货2026-04-23
工业硅/多晶硅早报:多晶硅反内卷消息久违传出,盘面应声涨停
信达期货2026-04-14
工业硅/多晶硅早报:调控新产能办法公布,多晶硅盘中价格逼近4万元
信达期货2026-04-16
工业硅/多晶硅早报:工业硅受传闻影响上涨,关注年内多晶硅产能退出
信达期货2026-04-30
工业硅/多晶硅早报:多晶硅午后大成交跌停,工业硅小幅跟跌
信达期货2026-04-27
工业硅/多晶硅早报:反内卷情绪衰减多晶硅回归下跌,工业硅面临复产利空
信达期货2026-04-29
工业硅/多晶硅早报:双硅昨日双双上涨,关注自身基本面逻辑
信达期货2026-05-07
工业硅/多晶硅早报:双硅日内双双大跌,丰水期预期成本下行
信达期货2026-05-13