猜你想问
液化天然气日报2026年期货市场研究报告主要分析了哪些内容?
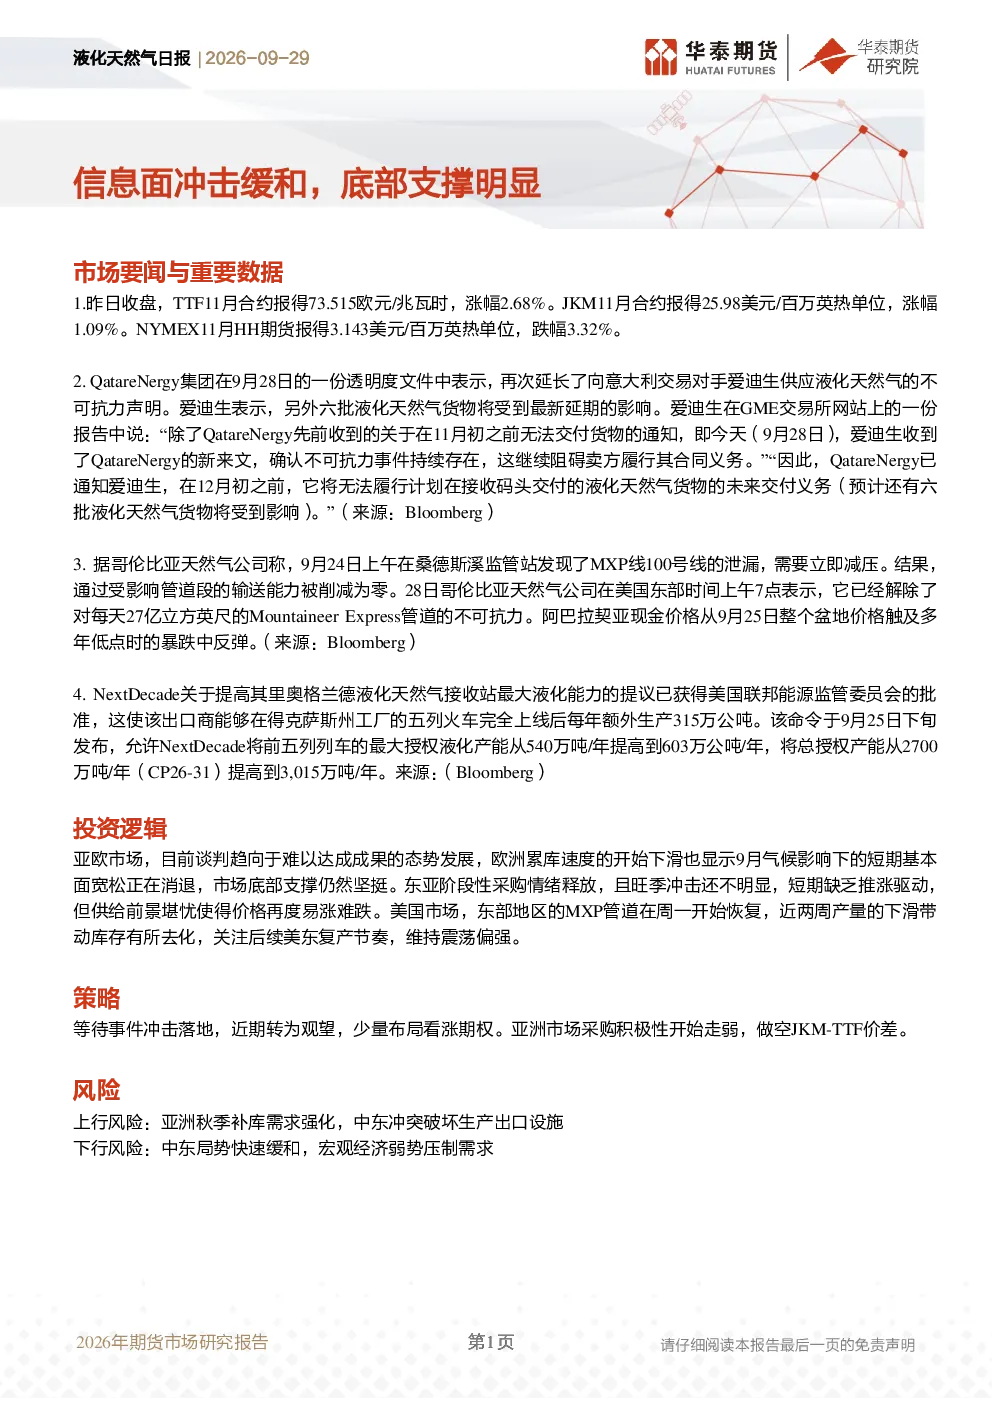
该研报深入分析了液化天然气期货市场的最新动态,包括TTF、JKM、NYMEX等关键合约的价格变动,如TTF11月合约上涨2.68%至73.515欧元/兆瓦时,JKM11月合约上涨1.09%至25.98美元/百万英热单位,以及NYMEX11月HH期货下跌3.32%至3.143美元/百万英热单位。此外,报告还关注了QatareNergy不可抗力声明延长至12月初影响六批液化天然气交付,哥伦比亚管道泄漏事件对阿巴拉契亚现金价格的影响,以及NextDecade里奥格兰德液化天然气接收站产能提升315万公吨等重大事件。
液化天然气行业未来发展趋势如何?
液化天然气行业未来发展趋势呈现区域分化特点。亚欧市场方面,欧洲累库速度下滑导致短期基本面宽松消退,但东亚供给前景堪忧,价格易涨难跌;美国市场则因MXP管道恢复运营和产量下滑带动库存去化,呈现震荡偏强态势。亚洲市场采购积极性走弱,而美国产量变化和库存动态是关键变量。全球液化天然气供需格局持续变化,需关注亚洲秋季补库需求和欧洲谈判进展。
研报重点分析了哪些方向?
研报重点分析了亚欧与美国液化天然气市场的投资逻辑。亚欧市场因谈判难以达成成果和欧洲累库速度下滑,短期基本面宽松消退,底部支撑坚挺;东亚阶段性采购情绪释放但供给前景堪忧。美国市场关注MXP管道恢复运营带动库存去化,以及美东复产节奏。此外,报告还探讨了亚洲市场采购情绪变化和JKM-TTF价差策略,以及NextDecade产能提升等结构性变化。
当前液化天然气市场现状如何?
当前液化天然气市场呈现多空因素交织的复杂态势。价格层面,欧洲TTF期货上涨反映库存压力缓解,但亚洲需求疲软限制涨势;美国NYMEX期货下跌则与管道恢复和产量变化有关。供应端,QatareNergy不可抗力声明延长和哥伦比亚管道泄漏事件均对市场短期供需平衡产生影响。需求端,亚洲采购积极性走弱,而美国库存去化提供一定支撑。整体看,市场处于供需调整期,价格波动加剧。
研报提示的主要风险有哪些?
研报提示的主要风险包括上行风险和下行风险。上行风险主要来自亚洲秋季补库需求强化,可能推动价格进一步上涨。下行风险则包括中东局势缓和或宏观经济弱势可能压制全球液化天然气需求。此外,管道运营稳定性、主要供应国政策变化以及全球能源供需格局突变等外部因素也可能对市场产生重大影响,需密切关注。