猜你想问
这份电力设备行业月报的核心内容是什么?
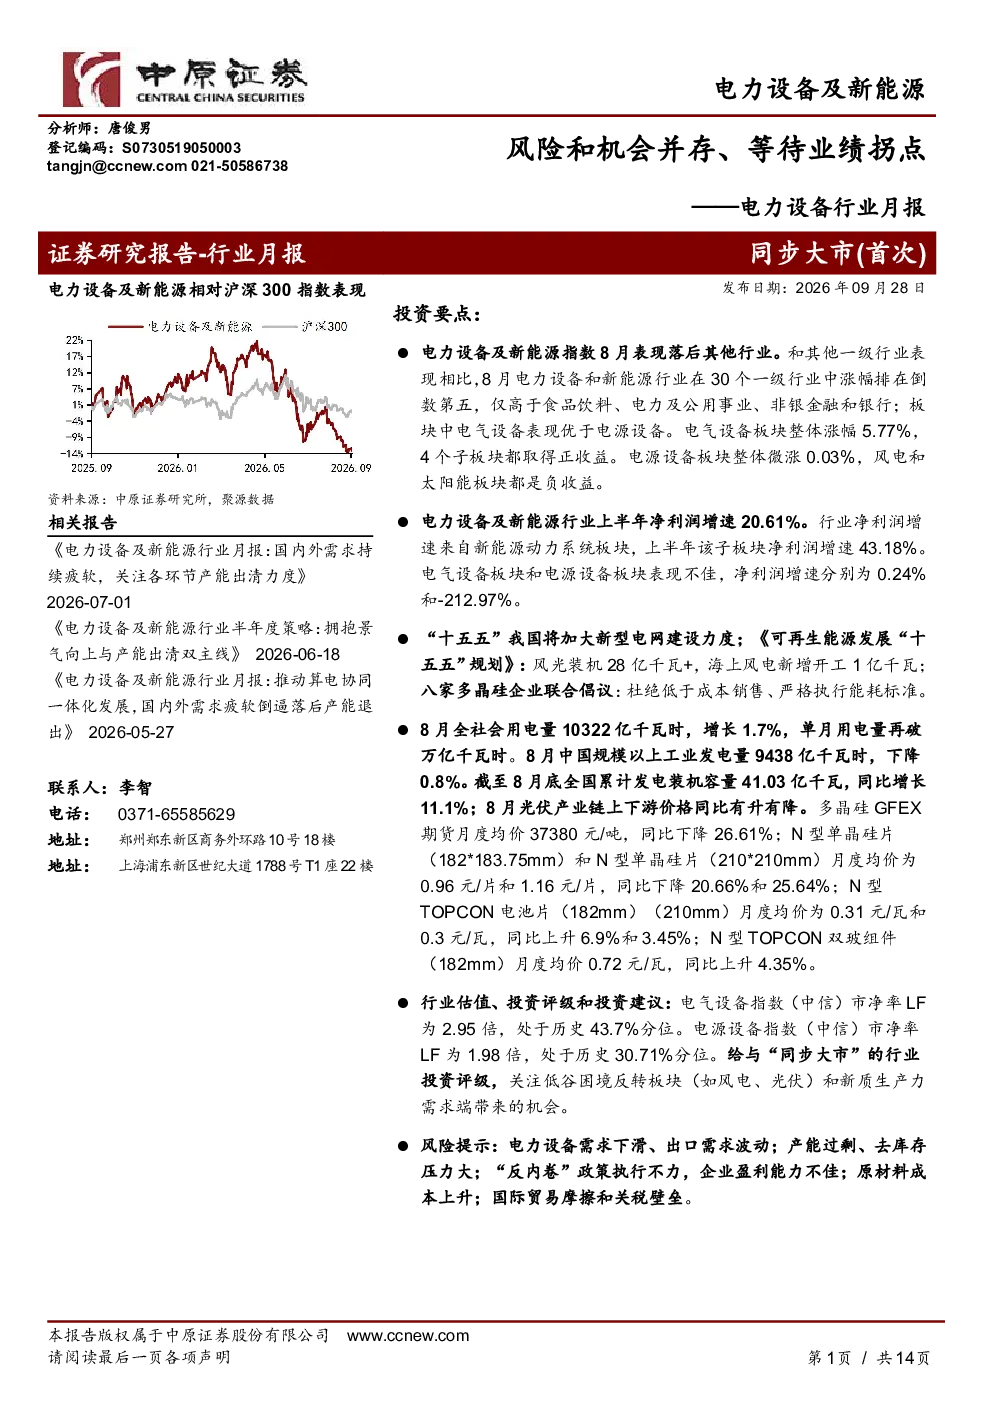
本报告回顾了电力设备行业8月表现,指出电力设备及新能源指数整体下跌1.8%,电气设备板块涨幅5.77%,电源设备板块微涨0.03%。行业上半年净利润增速20.61%,主要来自新能源动力系统板块。电气设备板块净利润增速0.24%,电源设备板块净利润增速-212.97%。报告还分析了行业动态,如新型电网建设、可再生能源规划、美国对多晶硅加征关税等,并关注了河南电力设备上市公司动态及行业估值与投资建议。
电力设备行业未来发展趋势如何?
电力设备行业未来将受益于“十五五”期间加大新型电网建设力度,满足不断增长的用电需求。《可再生能源发展“十五五”规划》目标设定了2030年风电和太阳能发电总装机达到28亿千瓦以上的目标,海上风电新增开工1亿千瓦。同时,美国对多晶硅衍生品加征15%关税,多晶硅期货月度均价同比下降26.61%,行业面临原材料成本上升和国际贸易摩擦等挑战。
报告重点分析了哪些方向?
报告重点分析了电力设备行业整体及子板块的财务数据,电气设备板块营业收入增长但净利润增速放缓,电源设备板块营业收入增长放缓,净利润下滑。电机板块净利润下降91.27%,其他子板块相对稳定。报告还关注了行业重点数据,如全社会用电量增长、发电装机容量增长、多晶硅及硅片价格变化等,并分析了河南电力设备上市公司的经营情况。
当前电力设备市场现状如何?
当前电力设备市场呈现分化表现,电气设备板块整体表现优于电源设备板块。行业整体估值处于历史相对低位,电气设备指数市净率2.95倍,电源设备指数市净率1.98倍。全社会用电量保持增长,风电和太阳能装机容量同比增长显著。但行业也面临需求下滑、出口需求波动、产能过剩、原材料成本上升等风险。
电力设备行业有哪些风险提示?
电力设备行业面临多重风险,包括电力设备需求下滑、出口需求波动,可能导致行业整体增长放缓。产能过剩和去库存压力增大,企业盈利能力可能受影响。“反内卷”政策执行不力可能进一步压缩利润空间。此外,原材料成本上升和国际贸易摩擦及关税壁垒,如美国对多晶硅加征关税,也给行业带来不确定性。