猜你想问
光线传媒2026半年报核心内容是什么?
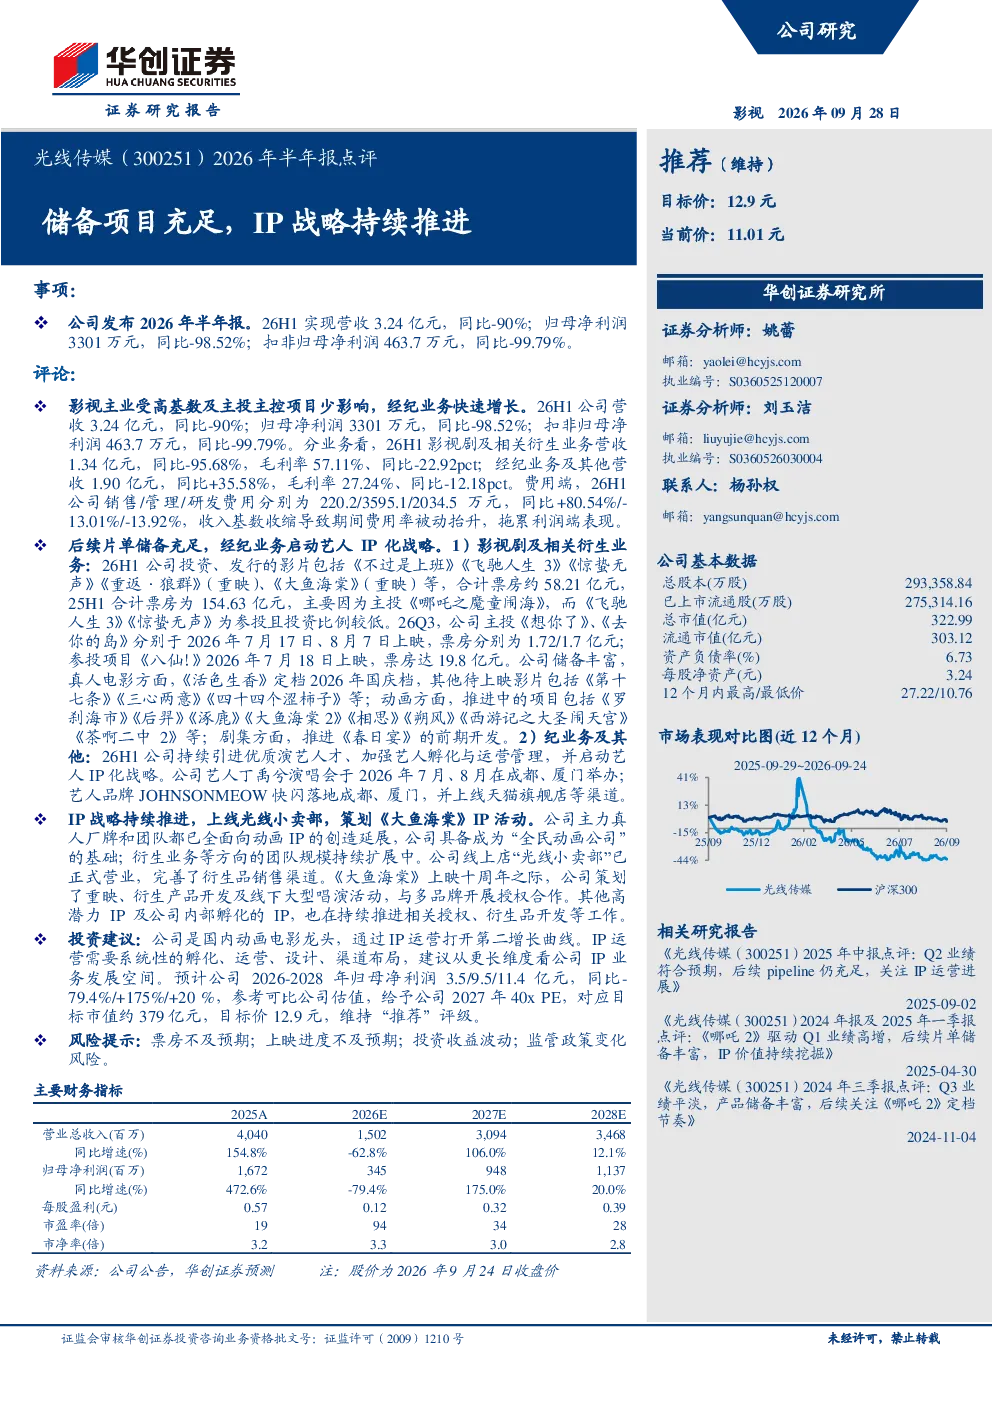
光线传媒2026年半年报显示,公司营收3.24亿元同比下滑90%,归母净利润3301万元同比下滑98.52%。影视主业受高基数及主投项目减少影响下滑明显,但经纪业务快速增长,营收1.90亿元同比增长35.58%。公司储备项目丰富,包括《活色生香》、《罗刹海市》等动画项目和剧集开发,并持续推进艺人IP化战略,丁禹兮演唱会及JOHNSONMEOW品牌落地。
动画赛道发展趋势如何?
动画赛道持续受益于政策支持与消费升级。国内动画电影市场潜力巨大,头部公司通过IP运营和衍生品开发打开第二增长曲线。光线传媒作为动画电影龙头,正从真人影视向动画IP延展,储备项目涵盖多种类型,具备成为“全民动画公司”的基础。行业未来将呈现精品化、多元化发展趋势,IP价值链整合能力成为核心竞争力。
报告重点分析了哪些方向?
报告重点分析了光线传媒的业绩结构变化、IP战略推进情况及未来增长潜力。影视业务面临挑战但储备项目充足,为后续发展奠定基础;经纪业务快速增长,成为新的利润增长点。公司通过光线小卖部等渠道完善衍生品销售,并围绕《大鱼海棠》等IP开展多元化运营。报告建议从更长维度关注公司IP业务发展空间。
当前光线传媒的市场状况如何?
光线传媒当前市场状况呈现结构性分化。影视业务受高基数影响同比大幅下滑,但储备项目丰富且类型多元,包括动画和剧集开发,未来有望企稳回升。经纪业务表现亮眼,营收增长显著,成为公司新的增长引擎。IP运营方面,公司正积极拓展衍生品市场和品牌授权,具备成为动画领域全产业链公司的潜力。
光线传媒研报有哪些风险提示?
光线传媒研报提示的主要风险包括:影视项目票房不及预期、上映进度延迟影响收入确认;投资收益波动可能影响盈利稳定性;行业监管政策变化带来不确定性。此外,市场竞争加剧和人才竞争也是潜在风险因素。投资者需关注公司项目执行能力和市场环境变化对公司经营的影响。
你可能感兴趣
2026年半年报点评储备项目充足,IP战略持续推进
华创证券2026-09-28
2026年半年报点评核心主业稳健增长,IP年轻化及潮玩布局持续推进
华创证券2026-09-21
2023年半年报点评:在手项目充足,产能建设持续推进
民生证券2023-08-08
三七互娱(002555.SZ)2026年半年报点评 存量产品“换挡”,海外及全球产品储备充足
国联民生证券2026-08-27
芯能科技2023年半年报点评:项目储备充足,充电桩与工商业储能成为发展重点
机械设备西部证券2023-08-30
2020年半年报点评:业绩符合预期,后续项目储备充足
文化传媒国泰君安证券2020-08-09
玲珑轮胎(601966.SH)2026年半年报点评:汇兑短期承压,塞尔维亚项目持续推进
国联民生证券2026-08-31
皖维高新(600063.SH)2026年半年报点评:醋酸乙烯量价齐升,盐城项目持续推进
国联民生证券2026-08-22
光线传媒2018年报与2019年一季报点评:出售新丽贡献全年利润,丰富项目储备看好未来业绩释放
文化传媒华安证券2019-04-25
江苏新能2026年半年报点评:风资源偏弱拖累26H1业绩,储备项目支撑远期成长弹性
华创证券2026-09-09