猜你想问
三七互娱2026年半年报核心内容是什么?
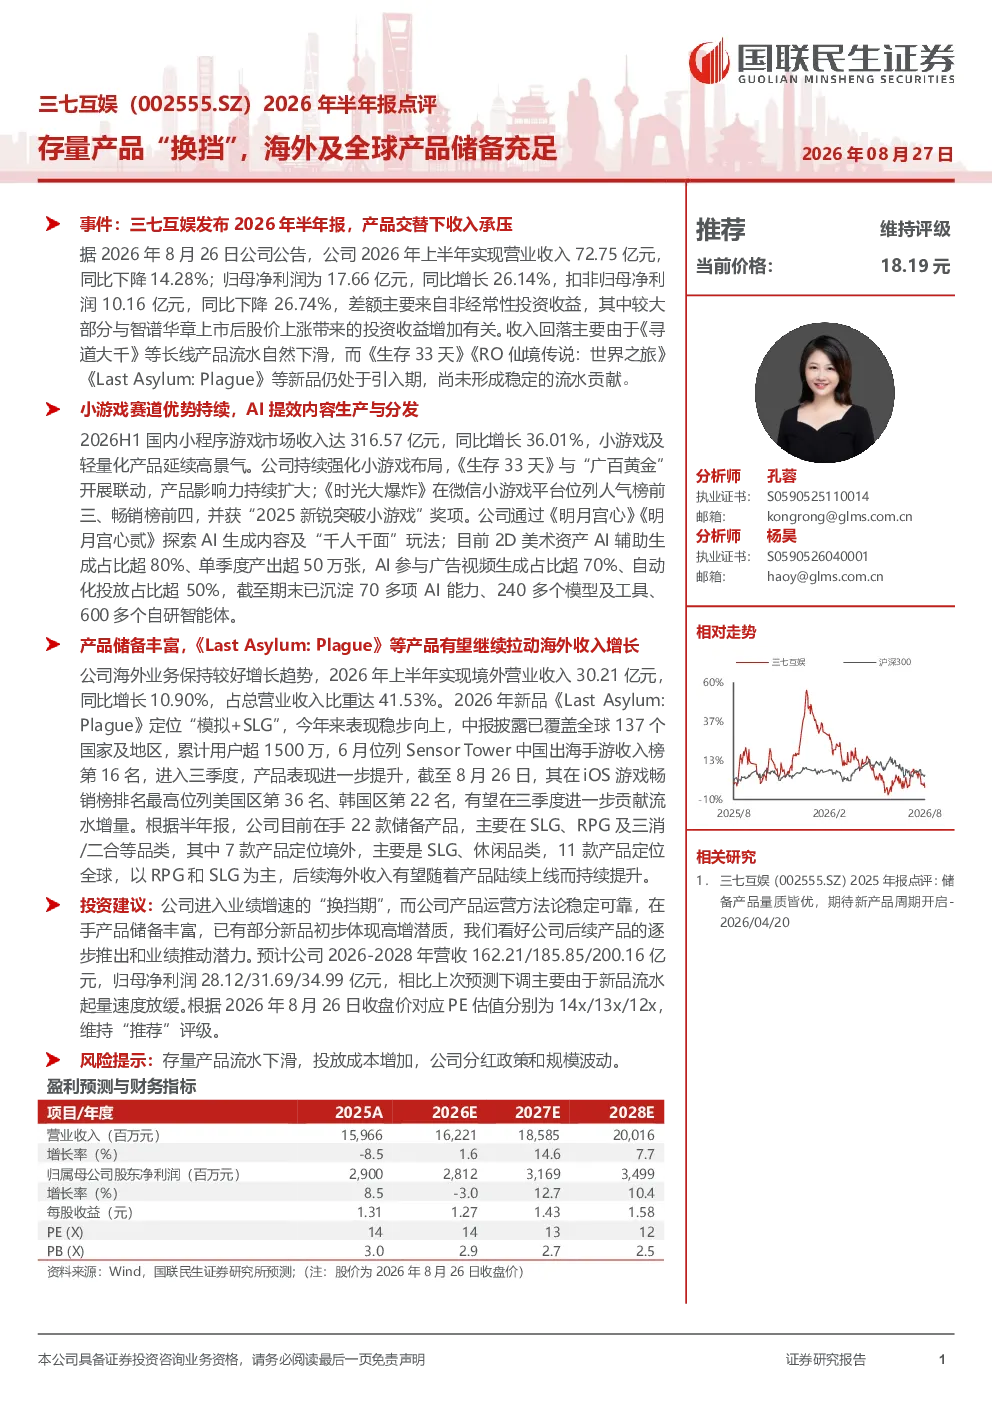
三七互娱2026年半年报显示,公司进入业绩增速“换挡期”,上半年收入72.75亿元,同比下降14.28%,主要因《寻道大千》等长线产品流水下滑,而《生存33天》等新品尚未形成稳定流水贡献。归母净利润17.66亿元,同比增长26.14%,主要得益于智谱华章投资收益增加。
小游戏赛道发展趋势如何?
2026H1国内小程序游戏市场收入同比增长36.01%,公司持续强化小游戏布局,《生存33天》与“广百黄金”联动扩大影响力,《时光大爆炸》位列微信平台人气榜前三,并获“2025新锐突破小游戏”奖项。公司通过AI技术探索内容生产与分发,2D美术资产AI辅助生成占比超80%,AI参与广告视频生成占比超70%,已沉淀70多项AI能力。
报告重点分析了哪些方向?
报告重点分析了公司存量产品“换挡”现状及海外全球产品储备情况。国内方面,公司持续强化小游戏布局,通过AI技术提升内容生产效率;海外方面,境外收入同比增长10.90%,占比41.53%,新品《Last Asylum: Plague》表现稳步,覆盖137个国家及地区,累计用户超1500万,有望贡献更多流水增量。公司手握22款储备产品,其中7款定位境外,11款定位全球。
当前市场现状如何判断?
当前市场现状显示,公司业绩增速进入“换挡期”,存量产品流水下滑,但海外及全球产品储备充足,为后续业绩增长提供支撑。小游戏赛道持续发力,AI技术应用领先,国内市场表现亮眼。海外业务保持较好增长,新品逐步起量,未来有望贡献更多增量。
研报提示了哪些风险?
研报提示的风险包括:存量产品流水下滑,可能导致业绩承压;投放成本增加,影响利润水平;公司分红政策和规模波动,可能影响股东回报稳定性。此外,新品流水起量速度放缓,也需关注其对业绩的潜在影响。
你可能感兴趣
2026年半年报点评:订单储备支撑后续修复,AI产品打开成长空间
东吴证券2026-09-01
22Q3存量产品运营稳定,自研产品后期储备充足
信息技术中邮证券2022-10-27
2026年半年报点评海外高速拓展,高端产品加速放量,汇兑扰动短期利润
国联民生证券2026-08-21
2026年半年报点评:核心产品韧性持续验证,海外发行打开第二增长曲线
东吴证券2026-08-27
2026年半年报点评海外拓展表现亮眼,国内企稳可期,创新产品持续突破
国联民生证券2026-09-04
润丰股份2026年半年报点评:全球市场与Model C模式向好,产品毛利率持续改善
西南证券2026-08-25
2018年报点评:2019产品储备充足,《问道》流水多年保持稳定
信息技术华创证券2019-04-10
2025年半年报点评:业绩超预期,存量游戏利润释放,新游储备充沛
信息技术东吴证券2025-08-26
2023年半年报点评:Q2利润短期承压,在手订单储备充足
建筑建材民生证券2023-09-05
芯能科技2023年半年报点评:项目储备充足,充电桩与工商业储能成为发展重点
机械设备西部证券2023-08-30