猜你想问
8月工业企业利润增速为何下滑?
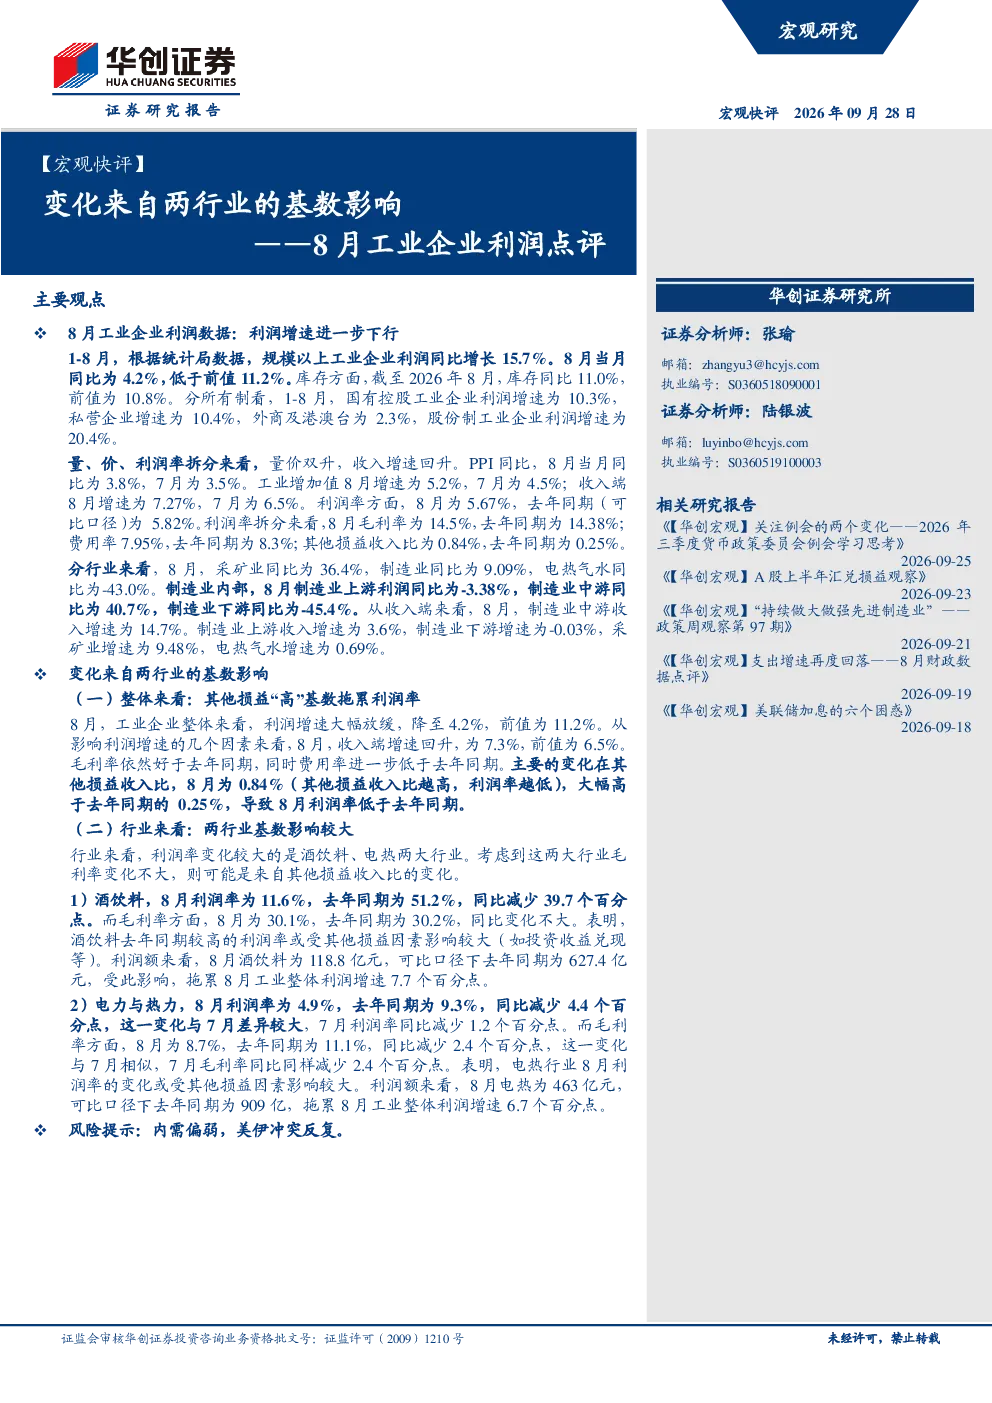
8月工业企业利润增速下滑主要受基数影响。1-8月规模以上工业企业利润同比增长15.7%,但8月当月同比仅为4.2%,低于前值11.2%。库存同比上升11.0%。分所有制看,国有控股、私营、外商及港澳台、股份制工业企业利润增速分别为10.3%、10.4%、2.3%、20.4%。基数效应导致部分行业利润增速放缓,尤其是其他损益“高”基数拖累利润率,如酒饮料利润率同比减少39.7个百分点,电热利润率同比减少4.4个百分点,均受其他损益因素影响较大。酒饮料利润额拖累整体增速7.7个百分点,电热拖累6.7个百分点。
各行业利润表现如何?
分行业看,采矿业利润同比36.4%,制造业9.09%,电热气水-43.0%。制造业内部,上游-3.38%,中游40.7%,下游-45.4%。收入端,中游14.7%,上游3.6%,下游-0.03%,采矿业9.48%,电热气水0.69%。制造业中游表现突出,但下游利润承压明显,电热气水行业整体亏损。采矿业利润大幅增长,主要受价格和产量双重因素支撑。整体来看,行业分化明显,部分传统行业受益于价格上涨,而高耗能行业面临成本压力。
报告对整体经济有何启示?
报告显示,尽管工业企业收入增速回升,PPI同比3.8%,工业增加值5.2%,收入端增速7.27%,但利润率有所下降,8月为5.67%,低于去年同期的5.82%。毛利率14.5%,费用率7.95%,但其他损益收入比为0.84%,大幅高于去年同期的0.25%。这表明经济复苏过程中仍面临成本上升和利润挤压的挑战。库存同比上升11.0%,可能预示着需求传导不畅,需要关注后续消费复苏情况。分所有制看,股份制工业企业利润增速最快,为20.4%,显示市场活力仍存结构性亮点。
报告提示哪些风险?
报告提示的主要风险包括:1)基数效应可能持续影响短期利润表现,尤其对于前期利润波动较大的行业;2)其他损益“高”基数拖累利润率,如酒饮料和电热行业利润率分别下降39.7和4.4个百分点,显示非经营性因素对利润的短期冲击较大;3)制造业下游利润承压,下游行业利润率下降明显,可能反映需求疲软或成本传导不畅;4)库存上升可能预示着需求走弱,需要关注后续去库存压力。整体来看,经济复苏基础尚不稳固,行业分化加剧,需警惕部分高负债或高成本行业的风险。
报告对投资有何参考价值?
报告对投资的参考价值在于揭示经济复苏中的结构性矛盾。首先,基数效应是短期利润波动的重要因素,投资者需区分短期基数影响与长期趋势。其次,行业分化明显,采矿业和制造业中游表现较好,而下游和高耗能行业面临压力,可关注受益于价格上涨的行业机会。再次,利润率下降提示成本控制的重要性,投资者应关注企业费用管理能力。最后,库存上升反映需求传导不畅,需警惕后续消费复苏不及预期风险。报告未涉及具体个股分析,建议结合企业基本面和行业趋势进行综合判断。