猜你想问
8月工业企业利润增速为何放缓?
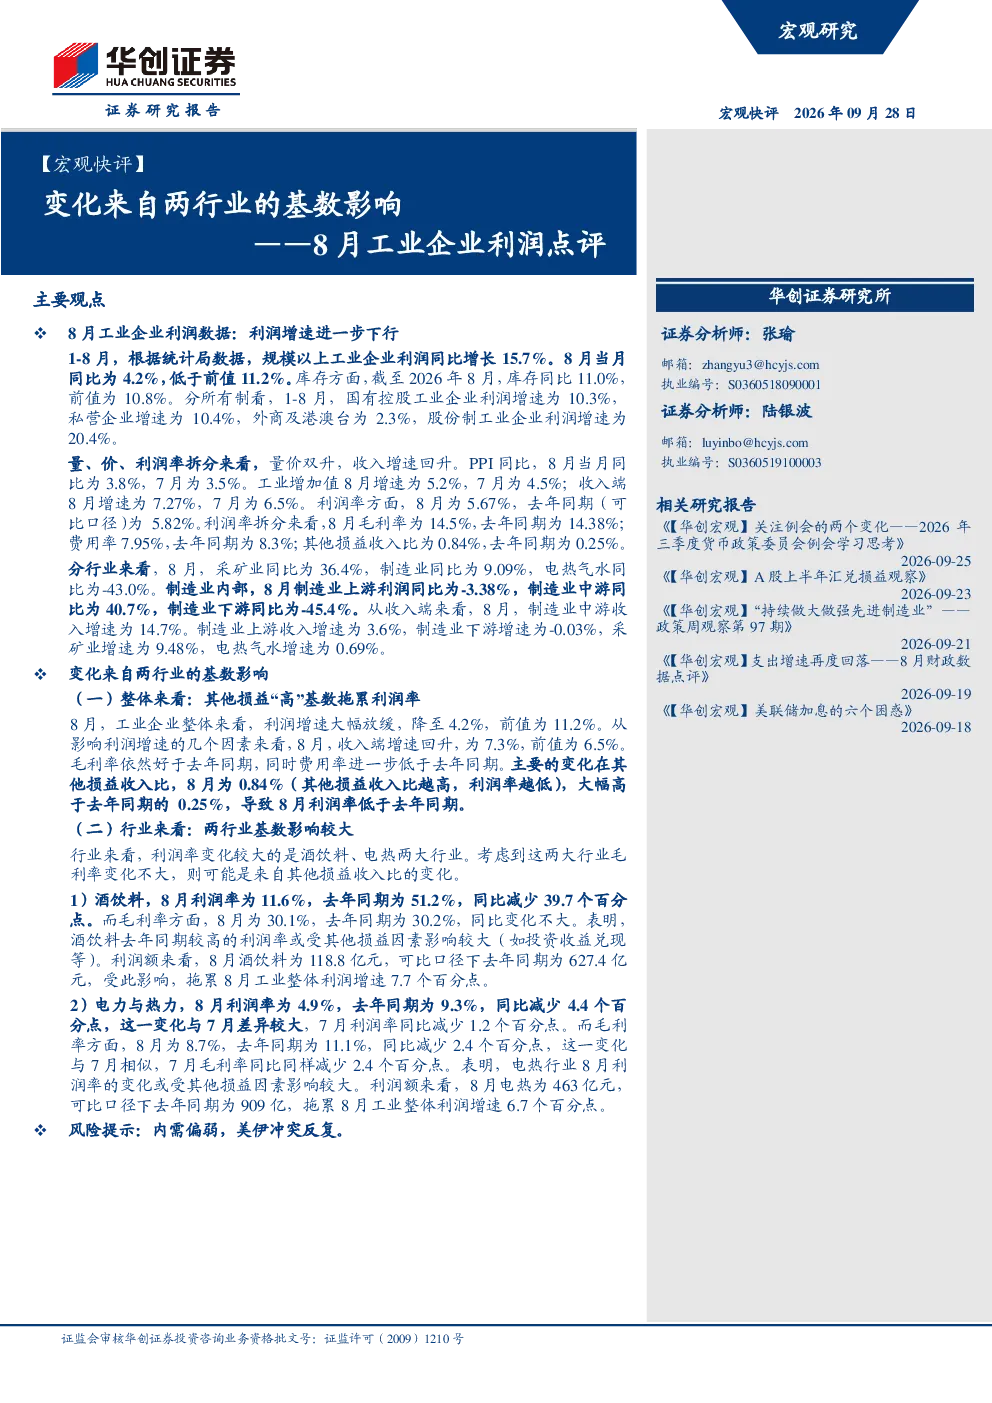
8月工业企业利润增速放缓主要受基数影响。1-8月规模以上工业企业利润同比增长15.7%,但8月当月同比仅为4.2%,低于前值11.2%。库存同比上升11.0%。分所有制看,国有控股、私营、外商及港澳台、股份制工业企业利润增速分别为10.3%、10.4%、2.3%、20.4%。这表明部分行业去年基数较高,导致当月增速相对下降。同时,PPI同比上升3.8%,工业增加值和收入端增速分别为5.2%、7.27%,均高于7月,但利润率有所回落,8月为5.67%,低于去年同期的5.82%
哪些行业对整体利润影响较大?
酒饮料和电热两大行业对整体利润影响较大。酒饮料8月利润率11.6%,同比下降39.7个百分点,拖累整体利润增速7.7个百分点;电热8月利润率4.9%,同比下降4.4个百分点,拖累整体利润增速6.7个百分点。分行业来看,采矿业、制造业、电热气水利润增速分别为36.4%、9.09%、-43.0%。制造业内部,上游利润同比-3.38%,中游40.7%,下游-45.4%。收入端增速方面,制造业中游为14.7%,上游3.6%,下游-0.03%,采矿业9.48%,电热气水0.69%。整体来看,其他损益“高”基数拖累利润率,毛利率变化不大,可能受其他损益因素影响
报告对制造业内部的分析有何发现?
报告对制造业内部进行了详细分析。制造业内部,上游利润同比-3.38%,中游40.7%,下游-45.4%。收入端增速方面,制造业中游为14.7%,上游3.6%,下游-0.03%。这显示制造业内部分化明显,中游利润增速最快,但下游面临较大压力。采矿业收入端增速为9.48%,电热气水为0.69%。整体来看,制造业仍是工业利润的重要支撑,但内部结构差异较大,需关注不同环节的盈利能力变化
当前工业市场现状如何?
当前工业市场呈现增速放缓但结构分化的特点。8月规模以上工业企业利润同比增速从7月的11.2%降至4.2%,主要受基数效应影响。尽管PPI同比上升3.8%,工业增加值和收入端增速分别为5.2%、7.27%,显示需求有所改善,但利润率回落至5.67%,低于去年同期的5.82%。库存同比上升11.0%,可能暗示部分企业面临去库存压力。国有控股、股份制企业利润增速较快,私营企业表现稳健,外商及港澳台企业增速相对较低。整体看,工业经济仍在恢复过程中,但盈利能力面临挑战
报告提示的主要风险有哪些?
报告提示的主要风险包括内需偏弱和美伊冲突反复。内需偏弱可能导致工业品需求不足,影响企业收入和利润增长。美伊冲突反复可能引发地缘政治风险,加剧全球供应链不确定性,推高原材料成本,对工业企业盈利造成压力。此外,其他损益“高”基数拖累利润率,酒饮料和电热行业利润率大幅下降,也反映出部分行业盈利能力波动较大,需关注其经营风险