猜你想问
这份研报的核心内容是什么?
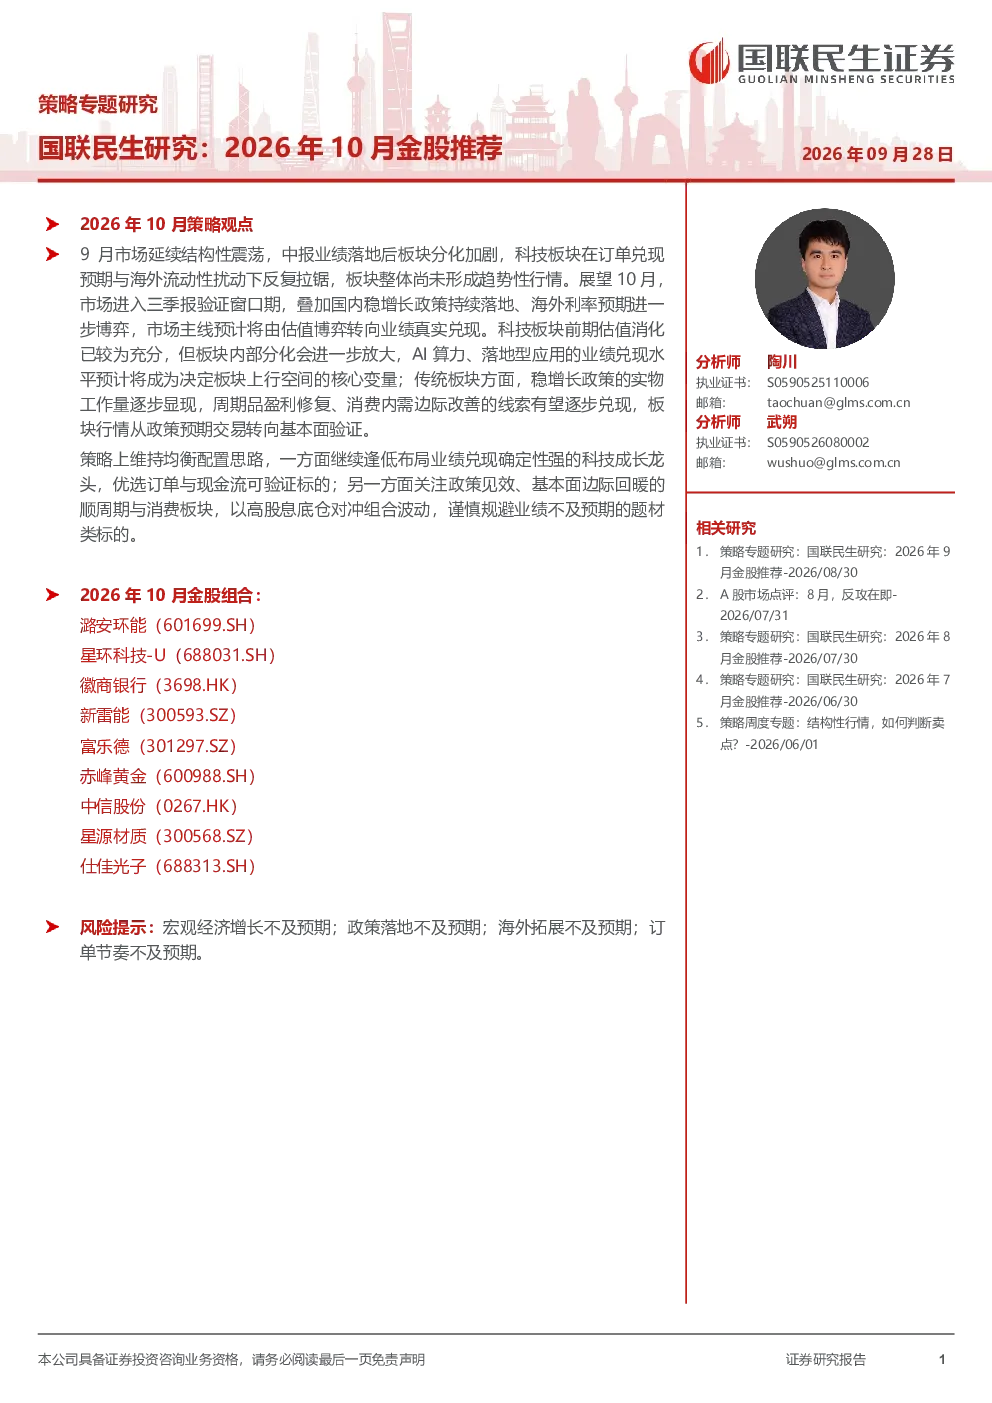
该研报分析了2026年10月的市场策略,指出9月市场延续结构性震荡,科技板块在订单兑现预期与海外流动性扰动下反复拉锯。展望10月,市场进入三季报验证窗口期,国内稳增长政策持续落地,海外利率预期进一步博弈,市场主线预计由估值博弈转向业绩真实兑现。科技板块前期估值消化已较为充分,但内部分化会进一步放大,AI算力、落地型应用的业绩兑现水平将成为决定板块上行空间的核心变量。传统板块方面,稳增长政策的实物工作量逐步显现,周期品盈利修复、消费内需边际改善的线索有望逐步兑现,板块行情从政策预期交易转向基本面验证。策略上维持均衡配置,继续逢低布局业绩兑现确定性强的科技成长龙头,关注政策见效、基本面边际回暖的顺周期与消费板块。
科技板块未来发展趋势如何?
科技板块在2026年10月面临内部分化,前期估值消化已较为充分。AI算力、落地型应用的业绩兑现水平将成为决定板块上行空间的核心变量。市场主线预计由估值博弈转向业绩真实兑现,这意味着投资者需更加关注业绩基本面而非单纯估值。板块内部存在分化,部分细分领域如AI算力、落地型应用可能受益于业绩兑现,而其他领域则可能面临压力。因此,投资者在配置时应精选具有订单与现金流可验证的科技成长龙头,谨慎评估板块内各细分领域的发展前景。
报告重点分析了哪些方向?
报告重点分析了市场主线由估值博弈转向业绩真实兑现的趋势变化,以及科技板块和传统板块的不同发展路径。在科技板块方面,报告强调了AI算力、落地型应用的业绩兑现水平对板块上行空间的重要性,并建议投资者关注订单与现金流可验证的科技成长龙头。在传统板块方面,报告指出稳增长政策的实物工作量逐步显现,周期品盈利修复、消费内需边际改善的线索有望逐步兑现,板块行情将从政策预期交易转向基本面验证。此外,报告还建议维持均衡配置思路,以高股息底仓对冲组合波动。
当前市场现状如何判断?
当前市场处于结构性震荡状态,科技板块在订单兑现预期与海外流动性扰动下反复拉锯,整体尚未形成趋势性行情。市场进入三季报验证窗口期,国内稳增长政策持续落地,海外利率预期进一步博弈,市场主线预计将由估值博弈转向业绩真实兑现。这意味着投资者需更加关注业绩基本面而非单纯估值。同时,科技板块前期估值消化已较为充分,但内部分化会进一步放大,部分细分领域可能受益于业绩兑现,而其他领域则可能面临压力。传统板块方面,稳增长政策的实物工作量逐步显现,周期品盈利修复、消费内需边际改善的线索有望逐步兑现。
研报提到了哪些风险提示?
该研报提示了多项潜在风险,包括宏观经济增长不及预期、政策落地不及预期、海外拓展不及预期以及订单节奏不及预期。宏观经济增长不及预期可能导致市场整体表现不佳,影响各类资产的估值和回报。政策落地不及预期则可能影响稳增长政策的实际效果,进而影响相关板块的表现。海外拓展不及预期可能对具有海外业务的公司造成负面影响,而订单节奏不及预期则可能影响科技板块等依赖订单兑现的领域的发展前景。投资者在配置时应充分考虑这些风险因素,谨慎评估投资组合的风险水平。