猜你想问
中美对等降税对纺织服装行业影响如何?
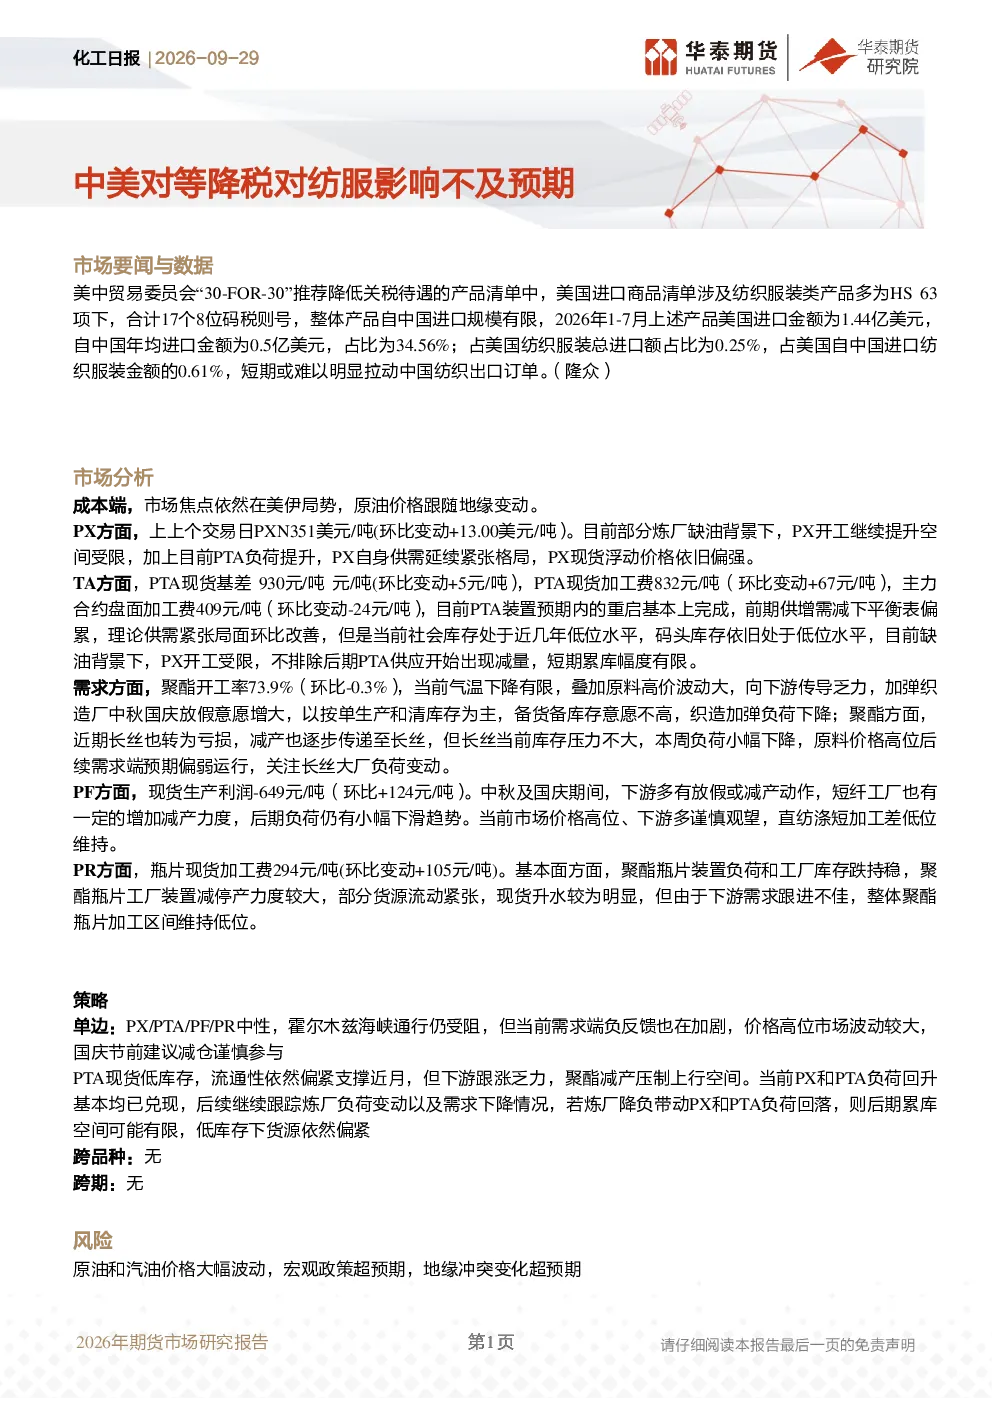
根据美中贸易委员会数据,推荐降低关税的纺织服装产品多为HS63项下,美国进口规模有限,2026年1-7月自中国进口金额仅0.5亿美元,占比34.56%,短期难以明显拉动中国纺织出口订单。这表明对等降税对纺服行业的实际提振效果有限。
当前化工行业赛道发展趋势如何?
当前化工行业赛道中,PX开工受限导致供需紧张,PX现货价格偏强。TA装置重启后社会库存处于低位,但PX供应受限可能影响后期PTA供应。聚酯开工率73.9%,原料高价传导乏力,加弹织造厂放假意愿增大,下游需求预期偏弱。PF短纤工厂减产,市场价格高位,下游谨慎观望。PR瓶片装置负荷和库存稳定,但下游需求跟进不佳,加工费维持低位。整体看,成本端支撑明显,需求端预期偏弱,行业呈现分化态势。
研报重点分析了哪些方向?
研报重点分析了中美对等降税对纺服行业的影响,以及化工行业成本端和需求端的现状。成本端方面,美伊局势影响原油价格,PX开工受限导致供需紧张,TA装置重启后社会库存低位,但PX供应受限可能影响后期PTA供应。需求端方面,聚酯开工率73.9%,原料高价传导乏力,加弹织造厂放假意愿增大,下游需求预期偏弱。此外,PF短纤工厂减产,市场价格高位,下游谨慎观望。PR瓶片装置负荷和库存稳定,但下游需求跟进不佳,加工费维持低位。
当前市场现状如何判断?
当前市场现状表现为成本端支撑较强,需求端预期偏弱。PX开工受限导致供需紧张,PX现货价格偏强。TA装置重启后社会库存处于低位,但PX供应受限可能影响后期PTA供应。聚酯开工率73.9%,原料高价传导乏力,加弹织造厂放假意愿增大,下游需求预期偏弱。PF短纤工厂减产,市场价格高位,下游谨慎观望。PR瓶片装置负荷和库存稳定,但下游需求跟进不佳,加工费维持低位。整体看,化工行业呈现成本端支撑明显,需求端预期偏弱,价格高位波动大的现状。
研报提示了哪些风险?
研报提示了原油和汽油价格大幅波动、宏观政策超预期、地缘冲突变化超预期等风险。美伊局势影响原油价格,PX开工受限导致供需紧张,但需求端负反馈加剧,价格高位波动大。霍尔木兹海峡通行受阻可能加剧供应担忧,但若炼厂降负则后期累库空间有限。此外,聚酯开工率73.9%,原料高价传导乏力,加弹织造厂放假意愿增大,下游需求预期偏弱,需关注长丝大厂负荷变动和需求下降情况。