猜你想问
华东液碱出口价格下降的原因是什么?
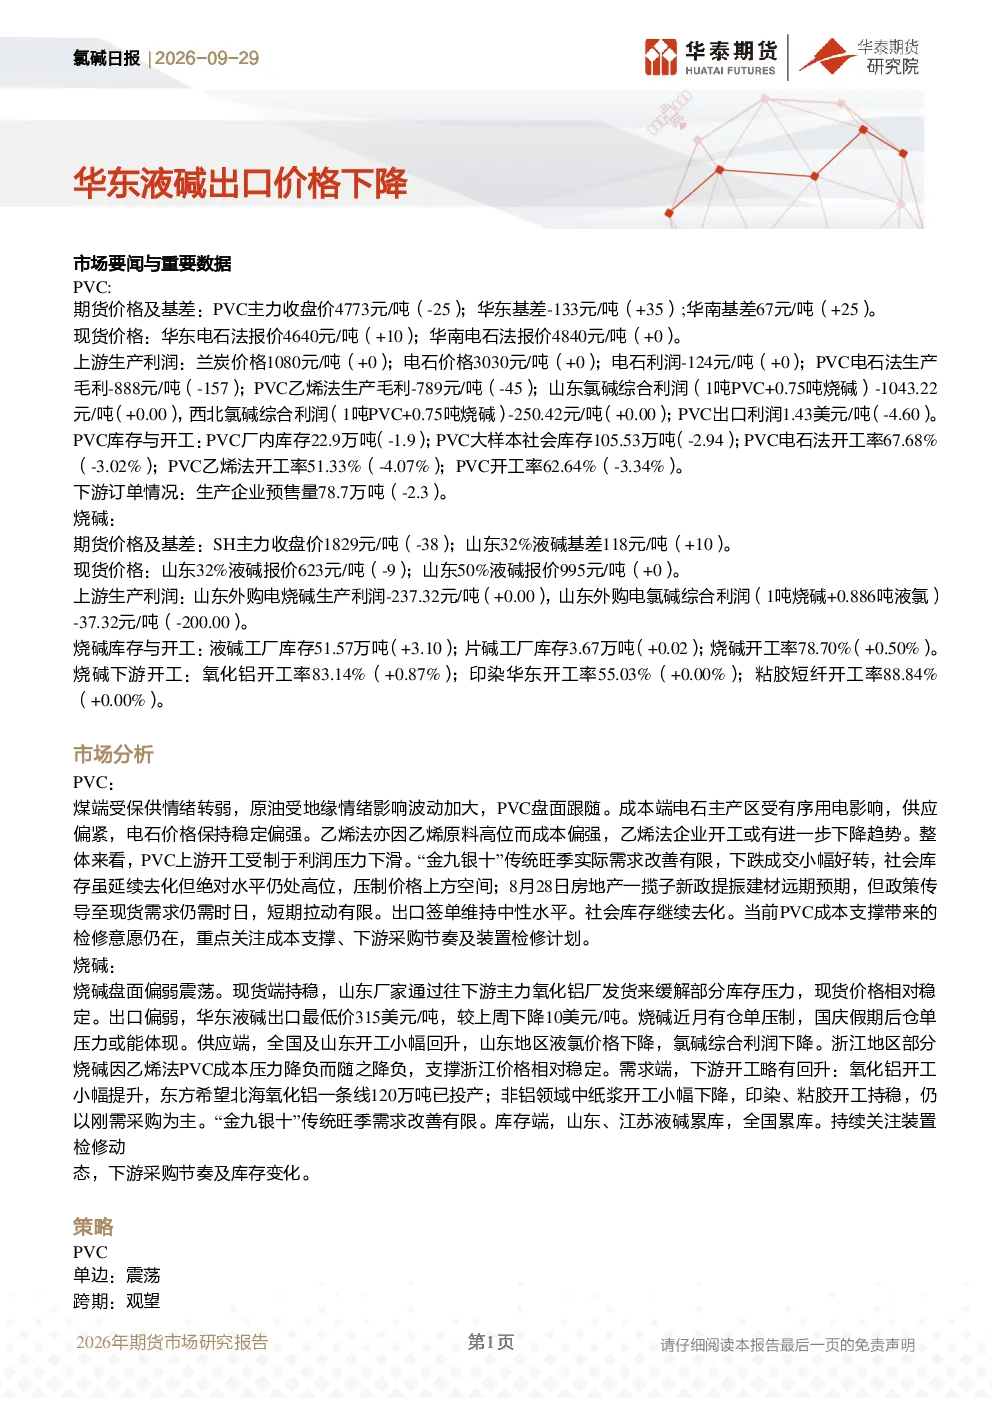
根据研报数据,华东液碱出口价格下降主要受全球需求疲软及国内供应增加双重因素影响。具体来看,全球烧碱市场整体需求增长乏力,下游行业如纺织、造纸等开工率提升有限,导致进口需求减弱。同时,国内烧碱产能持续释放,山东、江苏等地液碱库存累积,部分企业为缓解库存压力选择降价促销。此外,国际液氯价格下降也间接压缩了氯碱综合利润空间,进一步抑制了出口报价。值得注意的是,虽然华东地区出口价格下降,但其他区域如华南仍保持一定价格韧性,显示出市场区域分化特征。
PVC行业当前的市场趋势如何?
PVC行业当前呈现成本支撑与需求疲软并存的态势。成本端,电石供应偏紧导致价格稳定偏强,支撑电石法PVC成本;但乙烯法成本高位,开工率持续下降。需求端,“金九银十”传统旺季需求改善不及预期,下游企业采购节奏放缓,社会库存高位压制价格下行。政策层面,房地产新政虽带来短期提振预期,但传导至现货需求存在时滞。出口方面,PVC签单维持中性水平,对国内市场影响有限。整体来看,PVC价格短期内或维持区间震荡,需重点关注成本端电石价格波动、下游采购节奏变化及装置检修动态。
烧碱报告重点分析了哪些方面?
烧碱报告重点分析了供需失衡、区域分化及出口压力三大方面。供应端,全国及山东液碱开工率小幅回升,但山东液氯价格下降导致氯碱综合利润承压,部分企业通过发往氧化铝厂缓解库存压力。需求端,氧化铝开工率提升对烧碱需求形成支撑,但非铝领域采购以刚需为主,“金九银十”需求改善预期落空。出口方面,华东液碱出口最低价下降10美元/吨,显示国际市场竞争力减弱。库存端,山东、江苏液碱累库情况突出,对价格形成下行压力。报告强调需关注装置检修、下游采购节奏及库存变化三大核心变量。
当前PVC市场现状如何判断?
当前PVC市场现状呈现供强需弱的结构性矛盾。一方面,成本端电石价格稳定偏强为电石法PVC提供支撑,但乙烯法PVC因成本高位开工率持续下滑。另一方面,下游需求增长乏力,社会库存持续下降但绝对量仍处高位,显示去库存周期延长。期货价格与现货价格倒挂现象突出,基差走弱反映市场对远期价格悲观预期。出口方面维持中性,对国内市场影响有限。政策层面,房地产新政带来的提振作用尚未充分显现。整体看,PVC市场处于弱势整理阶段,价格下行空间受成本端限制,但需求复苏缓慢将持续制约市场反弹力度。
研报提示了哪些主要风险?
研报提示了地缘冲突、宏观政策、原料价格及装置检修四大风险。地缘冲突变动可能引发全球供应链中断,影响原料及产品运输成本。宏观政策扰动,如货币政策收紧可能抑制下游消费需求。原料价格波动,特别是电石、乙烯等成本端原料价格大幅变动,将直接冲击PVC、烧碱生产利润。装置检修动态对短期供需平衡有显著影响,检修计划密集可能加剧供不应求局面。此外,出口订单执行情况的不确定性也构成潜在风险,需密切关注国际市场需求变化及贸易政策调整。