猜你想问
这份研报主要分析了哪些内容?
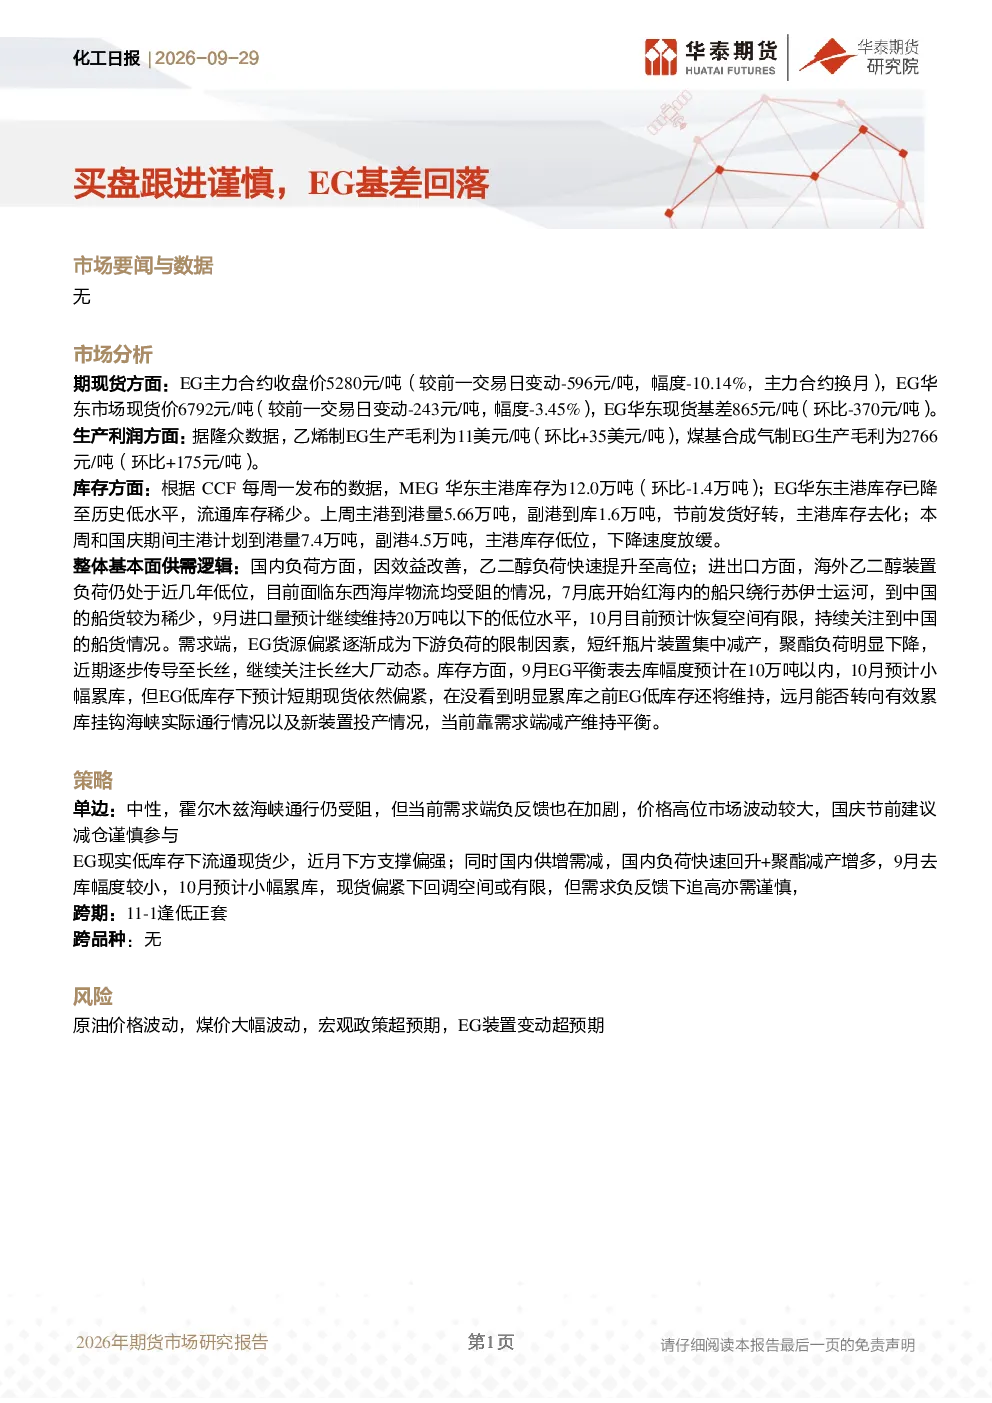
本研报主要分析了乙二醇(EG)市场的期现货价格、基差变化、生产利润、库存情况以及供需逻辑。报告指出EG主力合约和现货价格均出现下跌,华东现货基差环比下降;乙烯和煤基EG生产毛利有所提升;MEG和EG华东主港库存降至历史低位,但下降速度放缓;国内乙二醇负荷快速提升,海外进口量预计减少,下游短纤瓶片装置减产导致聚酯负荷下降。
乙二醇行业未来发展趋势如何?
乙二醇行业未来发展趋势需关注供需关系变化。报告显示当前EG低库存下现货偏紧,但需求端负反馈加剧,价格高位波动。9月预计去库幅度较小,10月可能小幅累库,远月累库情况取决于海峡通行及新装置投产情况。持续关注乙烯、煤基EG生产利润变化,以及下游聚酯行业开工率动态。
研报重点分析了哪些方向?
研报重点分析了EG市场的供需逻辑和生产利润。报告指出国内乙二醇负荷因效益改善快速提升,但下游需求受货源偏紧限制,短纤瓶片装置集中减产导致聚酯负荷下降;海外进口受红海物流影响减少,9月预计低于20万吨。同时分析了乙烯和煤基EG生产毛利变化,以及MEG和EG库存去化情况。
当前乙二醇市场现状如何判断?
当前乙二醇市场现状表现为低库存和高负荷并存。华东主港EG库存降至历史低位,但下降速度放缓;国内乙二醇负荷快速提升至高位,下游需求受限于货源偏紧,短纤瓶片装置减产明显。海外进口受物流影响稀少,9月预计低于20万吨。市场短期现货偏紧,但需求端负反馈限制价格上行空间。
研报提示了哪些风险因素?
研报提示的主要风险因素包括:原油价格波动可能影响EG生产成本;煤价大幅波动将影响煤基EG生产利润;宏观政策超预期可能改变供需格局;EG装置变动超预期可能扰乱市场平衡。此外,霍尔木兹海峡通行受阻虽短期支撑价格,但需求端负反馈加剧,价格高位波动风险需关注。
你可能感兴趣
化工日报:到港计划集中,EG基差回落
华泰期货2025-10-29
化工日报:本周EG主港延续去库,基差回落
华泰期货2026-08-14
化工日报:EG盘面延续强势,基差回落
华泰期货2026-08-20
化工日报:EG盘面反弹,现货基差走弱明显
华泰期货2025-09-26
化工日报:EG价格坚挺,基差运行平稳
华泰期货2025-08-22
化工日报:EG基差继续走弱
华泰期货2025-12-18
化工日报:主港库存下降,EG基差反弹
华泰期货2025-10-24
化工日报:主港库存低位持稳,EG基差偏强
华泰期货2025-09-09
化工日报:供应趋紧,EG基差快速上涨
华泰期货2026-03-31
化工日报:EG负荷下降,基差明显走强
华泰期货2026-03-06