猜你想问
今日证券市场主要动态有哪些?
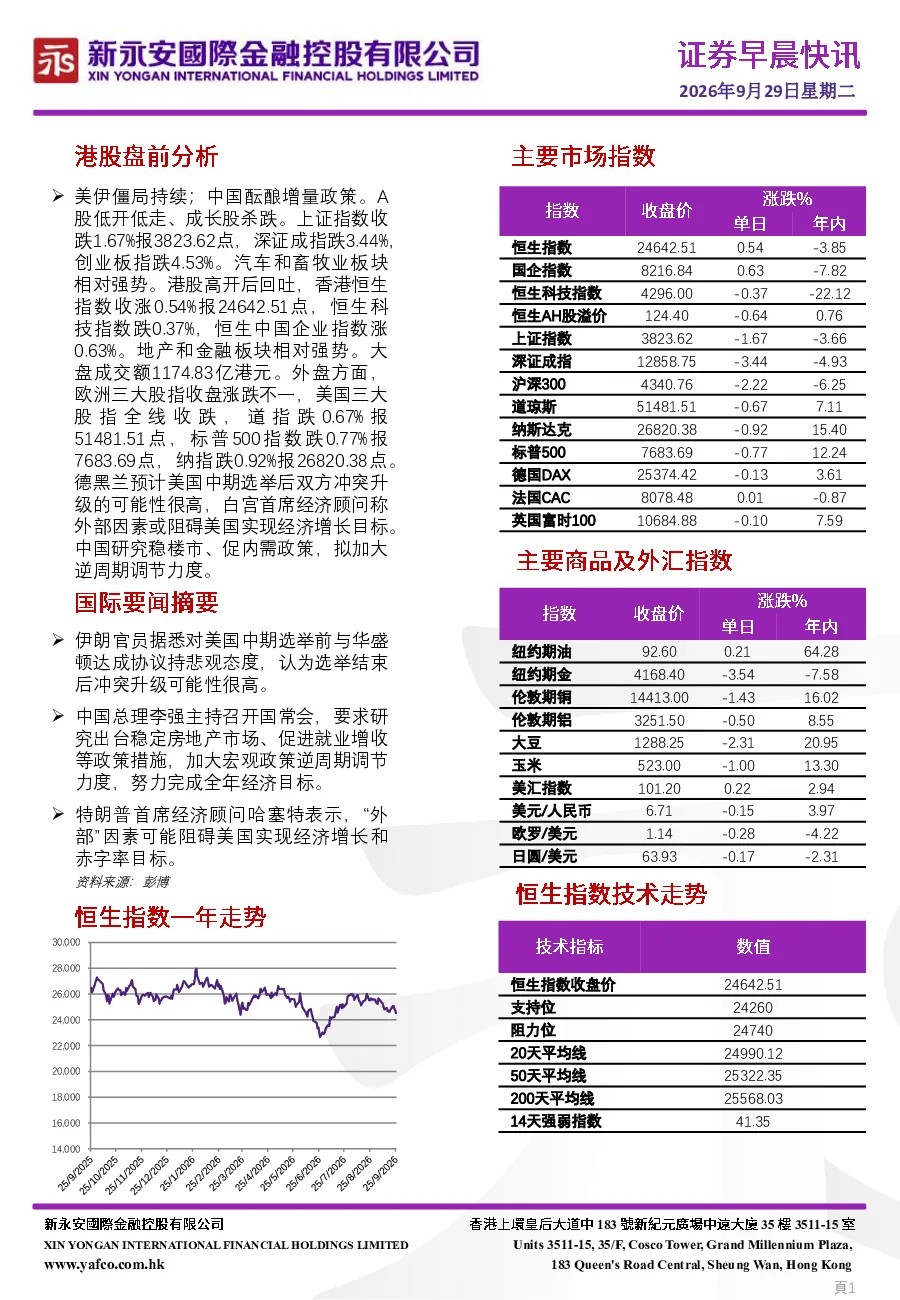
今日A股低开低走,上证指数跌1.67%,深证成指跌3.44%,创业板指跌4.53%,成长股杀跌明显,汽车和畜牧业板块相对强势。港股高开回吐,恒生指数涨0.54%,恒生科技指数跌0.37%,恒生中国企业指数涨0.63%,地产和金融板块相对强势。美伊僵局持续,美国政府希望伊朗就重开霍尔木兹海峡作出承诺。中国总理李强主持召开国常会,要求研究出台稳定房地产市场、促进就业增收等政策措施,加大宏观政策逆周期调节力度。奕斯伟计算、欢创科技等公司计划全球发售,腾讯控股回购股份。紫金矿业与赤峰黄金股份转让交割期延长,中国生物制药与STADA达成战略合作,兖矿能源控股股东增持,中海油田服务控股股东增持,歌礼制药-B新药美国I期研究取得积极结果。
A股市场今日表现如何?哪些板块相对强势?
A股市场今日表现疲软,上证指数、深证成指、创业板指均大幅下跌,分别跌1.67%、3.44%、4.53%,成长股普遍杀跌。汽车和畜牧业板块相对抗跌,展现出一定的韧性。市场整体情绪偏向谨慎,投资者关注宏观政策动向及外部环境变化。成长股回调主要受市场风险偏好下降影响,而汽车和畜牧业板块受益于行业结构性机会。需关注后续政策落地情况对市场信心的提振作用。
报告重点分析了哪些投资方向?
报告重点分析了A股市场板块轮动及行业发展趋势,特别关注汽车、畜牧业等相对强势板块的投资机会。同时,关注美伊关系、中美贸易摩擦等外部环境变化对市场的影响。报告强调中国宏观政策逆周期调节的重要性,特别是稳定房地产市场、促进就业增收的政策措施可能带来的市场机会。此外,报告还分析了部分公司的全球发售计划、股东增持行为及新药研发进展,为投资者提供多维度参考。
当前市场面临的主要风险有哪些?
当前市场面临的主要风险包括美伊关系紧张可能引发的地区冲突、美国中期选举后政策不确定性、以及全球经济复苏放缓等因素。A股市场内部风险则主要体现在成长股估值偏高、市场情绪波动较大等方面。此外,部分公司全球发售、股东减持等行为也可能对市场短期走势产生影响。投资者需关注政策面、资金面及外部环境变化,谨慎评估投资风险。
报告对投资者有何风险提示?
报告提示投资者关注当前市场波动性增加的风险,特别是成长股回调压力可能加大。美伊僵局持续可能影响市场风险偏好,需警惕地缘政治风险。政策效果存在不确定性,投资者应关注政策落地情况与市场预期的差异。此外,部分公司全球发售、股东减持等行为可能引发短期股价波动,投资者应结合公司基本面进行理性判断,避免盲目跟风操作。外部环境变化快,需保持动态调整的投资策略。