猜你想问
这份研报主要分析了什么内容?
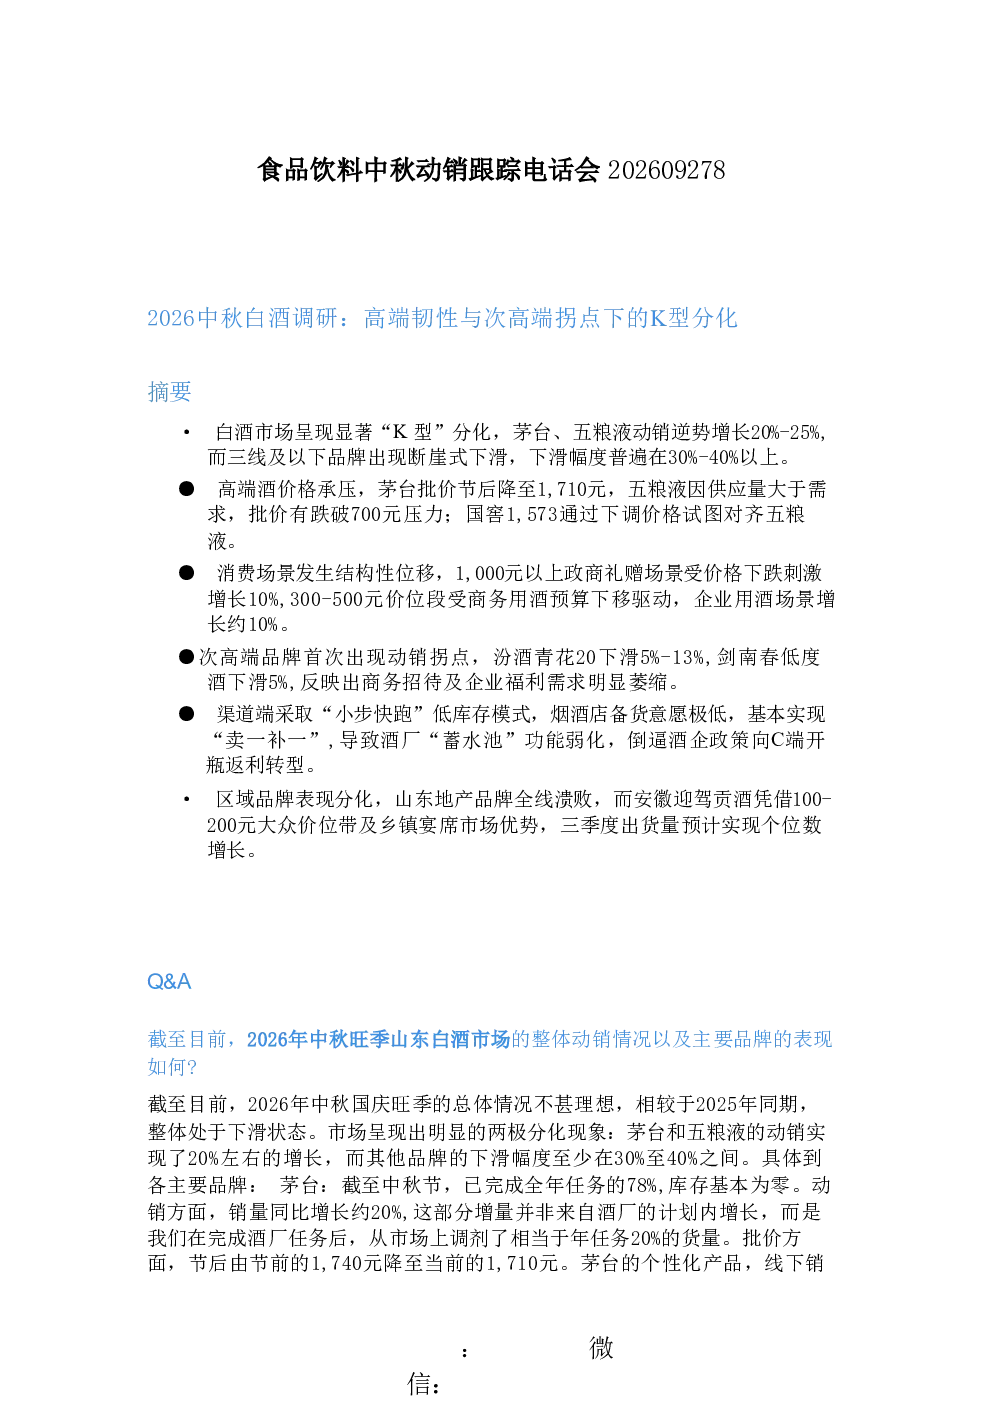
这份研报主要分析了白酒市场在中秋节期间的动销情况,揭示了高端与次高端白酒市场的显著分化。茅台和五粮液等高端品牌逆势增长20%-25%,而三线及以下品牌下滑30%-40%以上。高端酒价格承压,茅台批价降至1,710元,五粮液批价有跌破700元的压力。消费场景发生结构性位移,1,000元以上政商礼赠场景增长10%,300-500元价位段受商务预算下移驱动,企业用酒场景增长约10%。次高端品牌首次出现动销拐点,汾酒青花20和剑南春低度酒下滑5%-13%,反映出商务招待及企业福利需求萎缩。渠道端采取低库存模式,酒厂‘蓄水池’功能弱化,政策向C端开瓶返利转型。区域品牌表现分化,山东地产品牌溃败,安徽迎驾贡酒凭借大众价位带和乡镇市场实现个位数增长。
白酒行业未来发展趋势如何?
白酒行业未来呈现K型分化趋势。高端市场方面,茅台和五粮液凭借品牌力仍将保持韧性,但价格承压,需关注批价波动。次高端品牌面临动销拐点,商务及企业福利需求萎缩,需调整产品结构和营销策略。消费场景向300-500元价位段和1,000元以上政商礼赠场景转移,企业用酒场景增长约10%。渠道端低库存模式持续,酒企需加强C端政策。区域品牌需寻找差异化定位,如安徽迎驾贡酒依托大众价位带和乡镇市场。整体看,行业竞争加剧,品牌集中度提升,但结构性机会依然存在。
研报重点分析了哪些品牌?
研报重点分析了茅台、五粮液、国窖1573、汾酒青花20和剑南春等品牌的中秋动销情况。茅台和五粮液高端品牌逆势增长20%-25%,但批价承压。国窖1573通过下调价格试图对齐五粮液。次高端品牌汾酒青花20和剑南春低度酒首次出现动销拐点,下滑5%-13%,反映出商务及企业福利需求萎缩。区域品牌中,山东地产品牌全线溃败,而安徽迎驾贡酒凭借100-200元大众价位带和乡镇宴席市场优势,三季度出货量预计实现个位数增长。研报揭示了不同品牌在高端、次高端和区域市场的差异化表现。
当前白酒市场现状如何判断?
当前白酒市场呈现显著K型分化现状。高端市场方面,茅台和五粮液动销强劲,但价格承压,批价有所下调。次高端品牌首次出现动销拐点,商务及企业福利需求萎缩明显。消费场景发生结构性位移,300-500元价位段受商务预算下移驱动,企业用酒场景增长约10%,而1,000元以上政商礼赠场景受价格刺激增长10%。渠道端低库存模式普遍,酒厂‘蓄水池’功能弱化,倒逼政策向C端转型。区域品牌表现分化,山东地产品牌受冲击较大,安徽迎驾贡酒凭借大众价位带实现稳定。整体看,行业竞争激烈,品牌集中度提升,但结构性变化带来新机遇。
研报提示哪些风险?
研报提示白酒行业面临多重风险。高端品牌虽保持韧性,但价格承压可能影响利润空间,需关注批价波动。次高端品牌动销拐点明显,商务及企业福利需求萎缩可能导致市场份额下滑,需警惕需求持续性。消费场景结构性位移带来渠道挑战,300-500元价位段竞争加剧,企业用酒场景增长能否持续有待观察。渠道低库存模式下,酒企对终端掌控力减弱,需加强C端政策以应对。区域品牌分化加剧,山东地产品牌面临生存压力,需警惕区域市场风险。此外,行业竞争加剧可能导致价格战,影响整体盈利水平。