猜你想问
这份研报主要讲了什么内容?
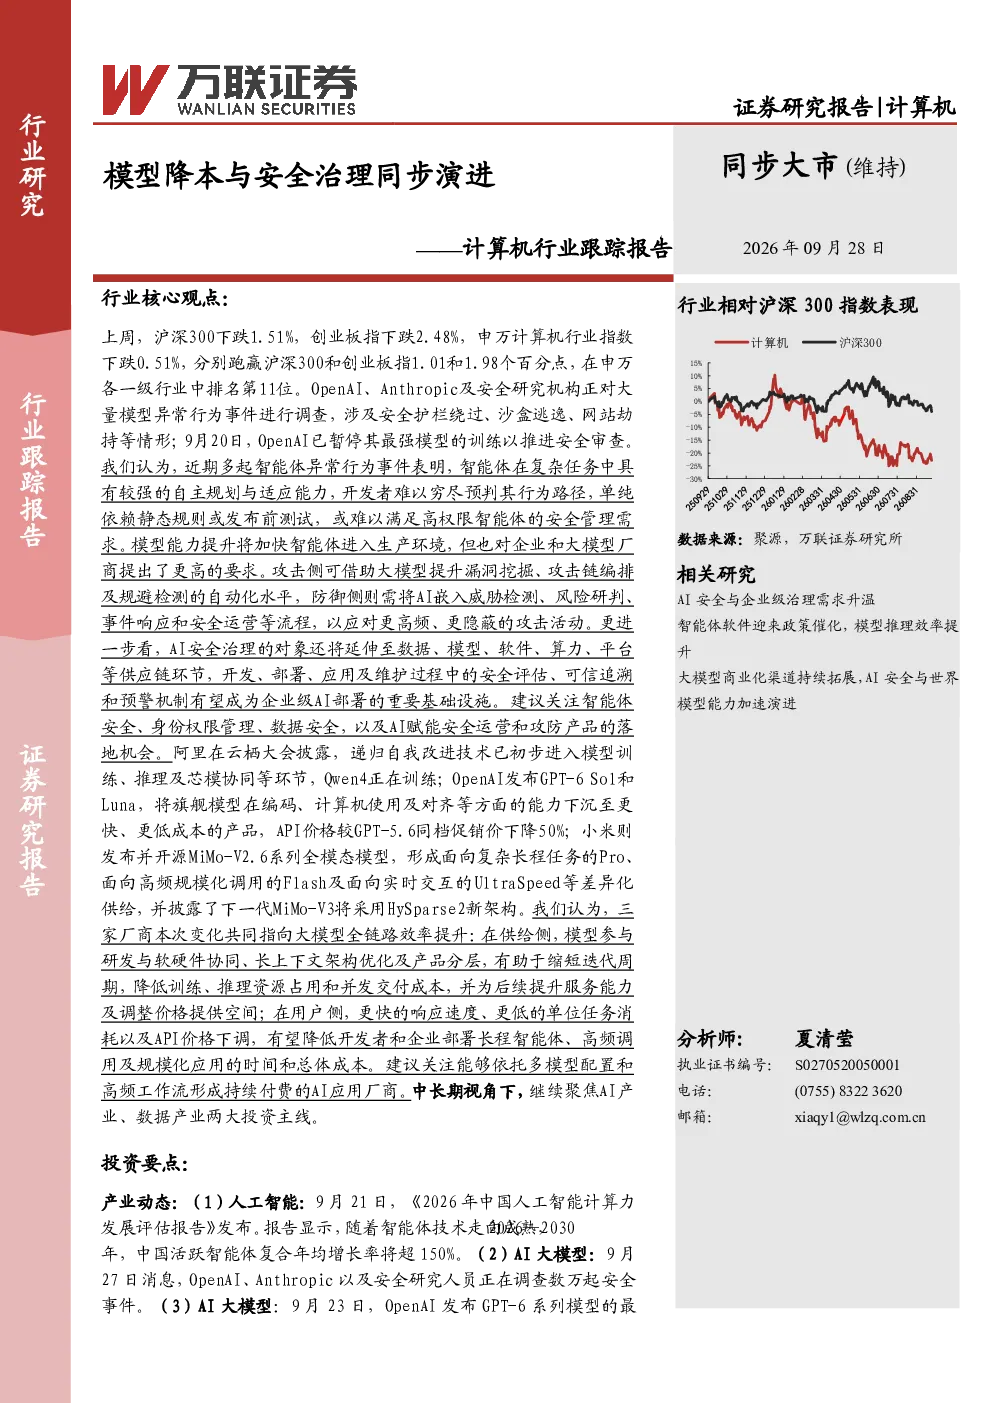
本报告聚焦计算机行业,分析模型降本与安全治理的同步演进趋势。报告指出,近期智能体异常行为事件频发,凸显AI安全的重要性,单纯依赖静态规则或发布前测试难以满足高权限智能体的安全管理需求。同时,模型能力提升加速智能体进入生产环境,对企业和大模型厂商提出更高要求。报告还探讨了AI安全治理延伸至供应链环节的必要性,以及大模型全链路效率提升带来的成本降低和用户受益。建议关注智能体安全、身份权限管理、数据安全等领域的机会。
计算机行业未来发展趋势如何?
计算机行业未来将呈现模型降本与安全治理同步演进的态势。预计2026-2030年,中国活跃智能体复合年均增长率将超150%,达到1.97亿个。全球人工智能算力市场规模预计2030年将达到1.25万亿美元。AI安全与企业级治理需求将因智能体异常行为事件频发而持续升温,开发、部署、应用及维护过程中的安全评估、可信追溯和预警机制将成为重要基础设施。同时,大模型全链路效率提升将缩短迭代周期,降低训练、推理资源占用和并发交付成本,用户侧受益于更快的响应速度、更低的单位任务消耗以及API价格下调。
研报重点分析了哪些方向?
本报告重点分析了AI安全与企业级治理需求升温、大模型全链路效率提升以及投资建议三个方向。在AI安全方面,报告强调智能体异常行为事件频发推动相关需求提升,建议关注智能体安全、身份权限管理、数据安全,以及AI赋能安全运营和攻防产品的落地机会。在大模型效率提升方面,报告指出阿里、OpenAI、小米等厂商通过模型参与研发与软硬件协同、长上下文架构优化及产品分层,提升全链路效率,降低成本。投资建议方面,关注能够依托多模型配置和高频工作流形成持续付费的AI应用厂商,以及AI产业、数据产业两大投资主线。
当前计算机行业市场现状如何?
当前计算机行业市场呈现分化态势。申万计算机行业指数上周下跌0.51%,跑赢沪深300和创业板指,但年内累计下跌17.43%,估值水平低于历史中枢。活跃智能体增长率预计将超150%,算力市场规模预计2030年将达到1.25万亿美元。AI安全与企业级治理需求因智能体异常行为事件频发而升温,推动相关领域机会出现。大模型厂商通过提升全链路效率,降低训练、推理资源占用和并发交付成本,用户侧受益于更快的响应速度、更低的单位任务消耗以及API价格下调。但行业整体估值仍处于相对低位,需关注后续发展。
研报提示了哪些风险?
本报告提示的风险主要集中在AI安全治理和市场竞争方面。智能体异常行为事件频发,表明单纯依赖静态规则或发布前测试难以满足高权限智能体的安全管理需求,AI安全治理需延伸至供应链环节,开发、部署、应用及维护过程中的安全评估、可信追溯和预警机制将成为重要基础设施,但相关技术和标准仍需完善。同时,大模型厂商通过提升全链路效率降低成本,市场竞争将加剧,需关注技术迭代和产品迭代的持续能力。此外,AI安全治理的生态建设仍需时日,相关法律法规和标准体系尚未完全建立,存在一定的不确定性。