猜你想问
本周大类资产整体表现如何?
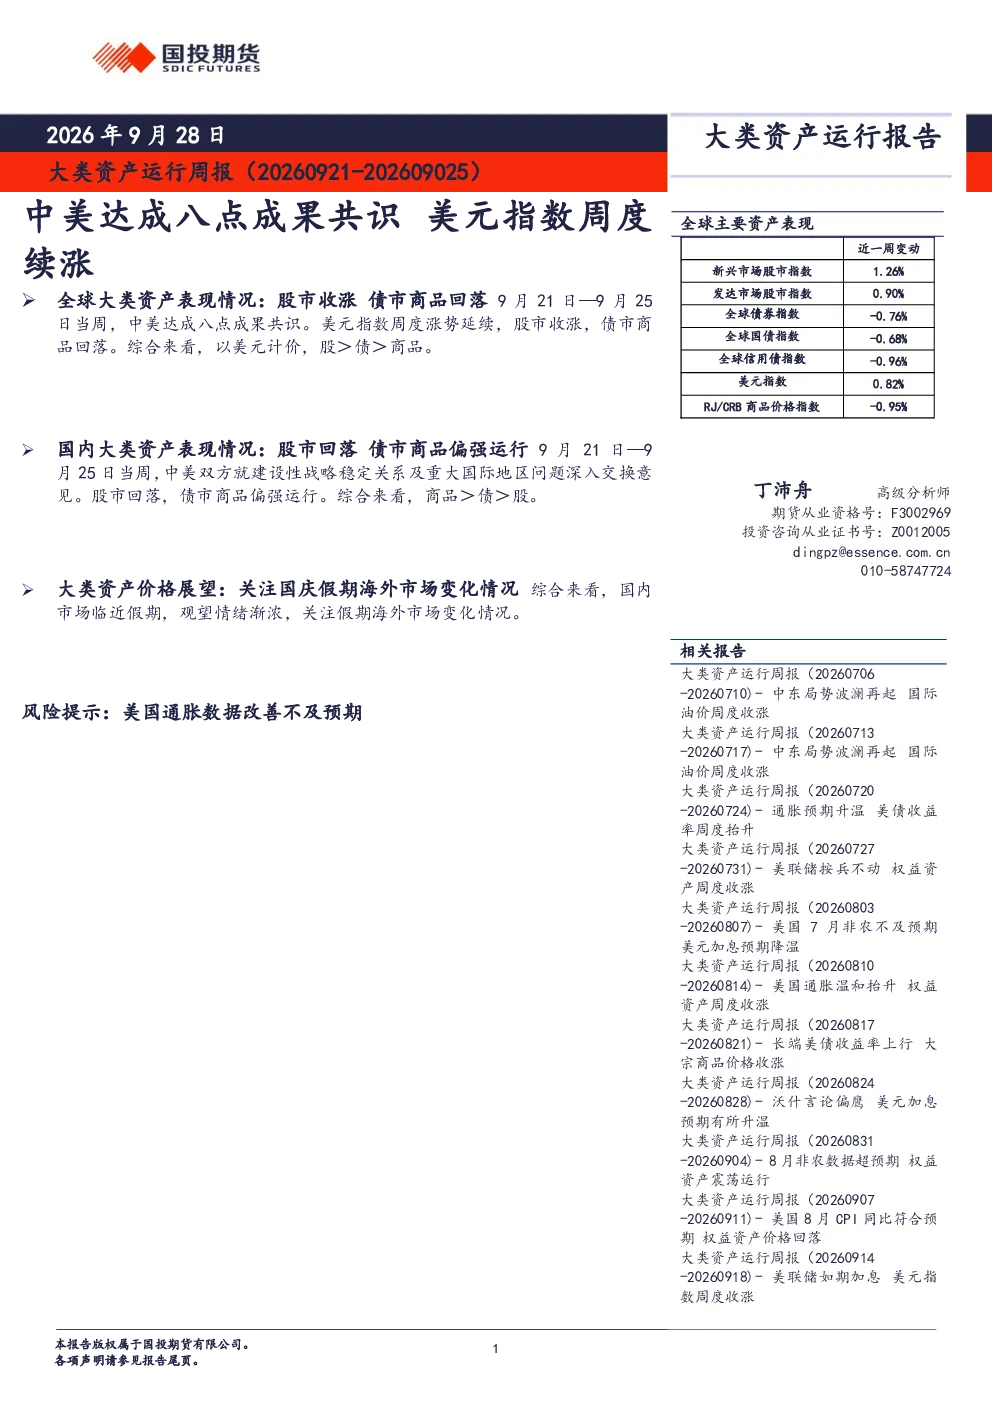
9月21日—9月25日当周,中美达成八点成果共识,美元指数周度涨势延续,股市收涨,债市商品回落。以美元计价,股>债>商品。全球主要股票市场多数收涨,美股涨幅居前,新兴市场表现好于发达市场。10年期美债收益率周度抬升16BP至5.17%,中长期美债收益率普遍抬升,债市回落。美元指数周度收涨0.82%,主要非美货币兑美元普遍贬值,人民币汇率震荡偏弱。国际油价周度回落,国际贵金属价格回落,有色金属及农产品价格涨跌互现。
A股市场本周表现如何?
9月21日—9月25日当周,A股主要宽基指数普遍回落,两市日均成交额较上周有所抬升。风格方面,成长风格表现较弱,房地产、煤炭涨幅居前,有色金属、通信表现不佳。上证综指周跌幅0.6%。债市方面,央行公开市场操作净投放7875亿元,资金面整体稳定,债市震荡偏强。商品市场收涨,能源板块涨幅居前,贵金属表现不佳。
大类资产未来发展趋势如何?
国内市场临近假期,观望情绪渐浓,关注假期海外市场变化情况。从全球大类资产整体表现看,以美元计价,股>债>商品。股市方面,美股表现较好,新兴市场好于发达市场。债市方面,美债收益率普遍抬升,全球范围内,国债>信用债>高收益债。汇市方面,美元指数上涨,主要非美货币兑美元普遍贬值。商品市场方面,国际油价回落,贵金属价格回落,有色金属及农产品价格涨跌互现。
当前市场现状如何判断?
9月21日—9月25日当周,中美达成八点成果共识,市场整体表现分化。美元指数上涨,带动非美货币普遍贬值,人民币汇率震荡偏弱。股市方面,全球多数市场收涨,A股主要指数回落,成长风格表现较弱。债市方面,美债收益率抬升,债市整体回落,国债表现相对较好。商品市场方面,国际油价及国内商品市场均收涨,贵金属价格回落。
本报告有哪些风险提示?
美国通胀数据改善不及预期可能对市场产生影响。从本周大类资产表现看,美元指数上涨对非美货币和商品市场形成压力,需关注美国通胀数据变化对全球资产定价的影响。国内市场临近假期,资金面和情绪面需持续关注,假期海外市场波动可能传导至国内市场。债市方面,需关注央行公开市场操作对资金面的影响。商品市场方面,能源板块表现较好,贵金属板块需持续关注。