猜你想问
这份豆类周报的核心内容是什么?
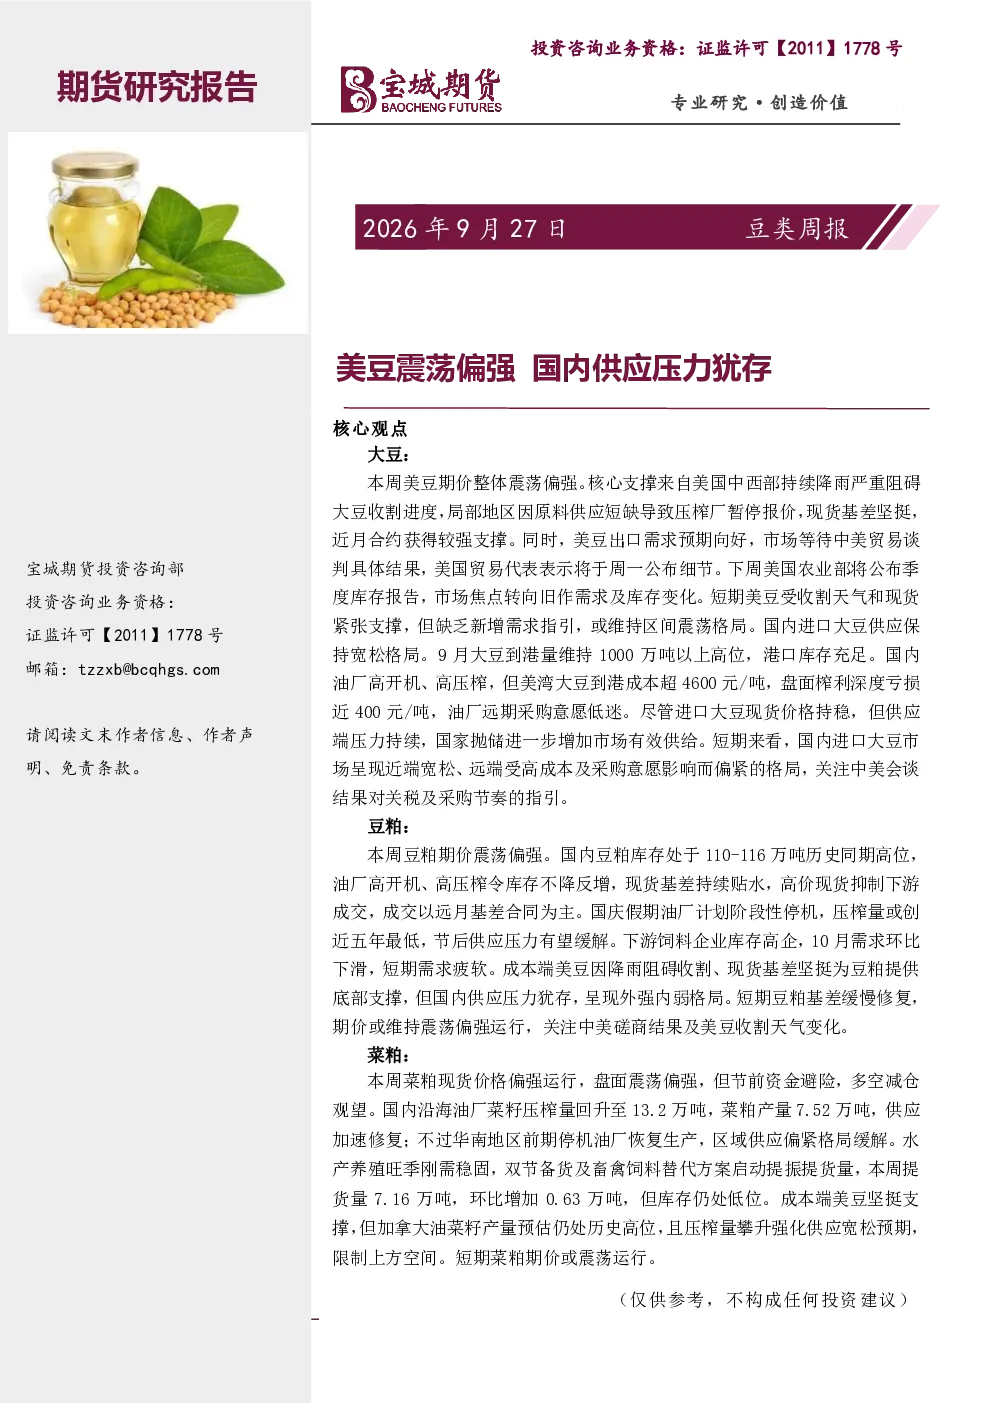
本报告分析美豆期价整体震荡偏强,主要受美国中西部持续降雨阻碍大豆收割、现货基差坚挺及美豆出口需求预期向好支撑。同时关注中美贸易谈判结果及美国农业部季度库存报告。国内大豆供应宽松,油厂高开机但采购意愿低迷,国家抛储增加市场有效供给,短期市场呈现近端宽松、远端偏紧格局。
豆类赛道未来发展趋势如何?
豆类赛道短期呈现外强内弱格局。美豆受收割天气和现货紧张支撑,但缺乏新增需求指引,或维持区间震荡。国内豆粕库存处于历史同期高位,现货基差持续贴水,下游需求疲软。菜粕现货价格偏强运行,但成本端美豆坚挺但供应宽松限制上方空间。整体看,豆类价格受国内外供需双重影响,需关注中美磋商结果及美豆收割天气变化。
报告中重点分析了哪些方向?
报告重点分析了美豆期价驱动因素,包括美国大豆收割天气、现货基差及出口需求预期。同时分析了国内大豆供应宽松、油厂高开机但采购意愿低迷、国家抛储对市场的影响。此外,报告还分析了豆粕库存高企、下游需求疲软及菜粕成本端支撑与供应宽松的矛盾,并关注中美贸易谈判对豆类市场的影响。
当前豆类市场现状如何判断?
当前豆类市场呈现美豆震荡偏强、国内供应压力犹存的格局。美豆受收割天气和现货紧张支撑,但缺乏新增需求指引。国内大豆进口供应宽松,油厂高开机但采购意愿低迷,国家抛储增加市场有效供给。豆粕库存处于历史同期高位,现货基差持续贴水,下游需求疲软。菜粕现货价格偏强运行,但供应宽松预期限制上方空间。
这份研报有哪些风险提示?
本报告提示需关注中美贸易谈判结果对关税及采购节奏的影响,这可能改变豆类进出口格局。同时需关注美国大豆收割天气变化,极端天气可能影响美豆产量及价格。国内方面,需关注油厂采购意愿变化及国家抛储政策调整,这些因素可能影响豆类市场供需平衡。此外,国内外宏观经济变化也可能对豆类价格产生不确定性影响。
你可能感兴趣
豆类市场周报:美豆偏强国内供应紧张缓解 豆类高位震荡
瑞达期货2022-05-20
豆类市场周报:美豆偏强震荡 提振国内豆类市场
瑞达期货2022-05-27
豆类周报:美豆陷入震荡 国内豆类期价偏强
宝城期货2023-01-29
宏观金融早报:美住房指数支撑信心且国内经济下行压力犹存支持政策宽松,期指震荡偏强期债不做空
浙商期货2015-10-20
美豆易涨难跌 国内豆类油脂震荡偏强
宝城期货2021-05-18
豆类日评:美豆震荡偏强,国内油脂反弹
广州期货2019-04-03
美豆止跌回稳,国内豆类油脂震荡偏强
宝城期货2021-01-28
豆类晨报:隔夜美豆大幅上涨 国内豆类或受提振震荡偏强
国都期货2018-09-20
农产品早报:美豆短期面临回调压力,国内油粕中期维持震荡偏强走势
浙商期货2016-12-01
豆类周报:美豆低位震荡 国内豆类近强远弱持续
宝城期货2025-12-28