猜你想问
美债利率上行对A股市场有何影响?
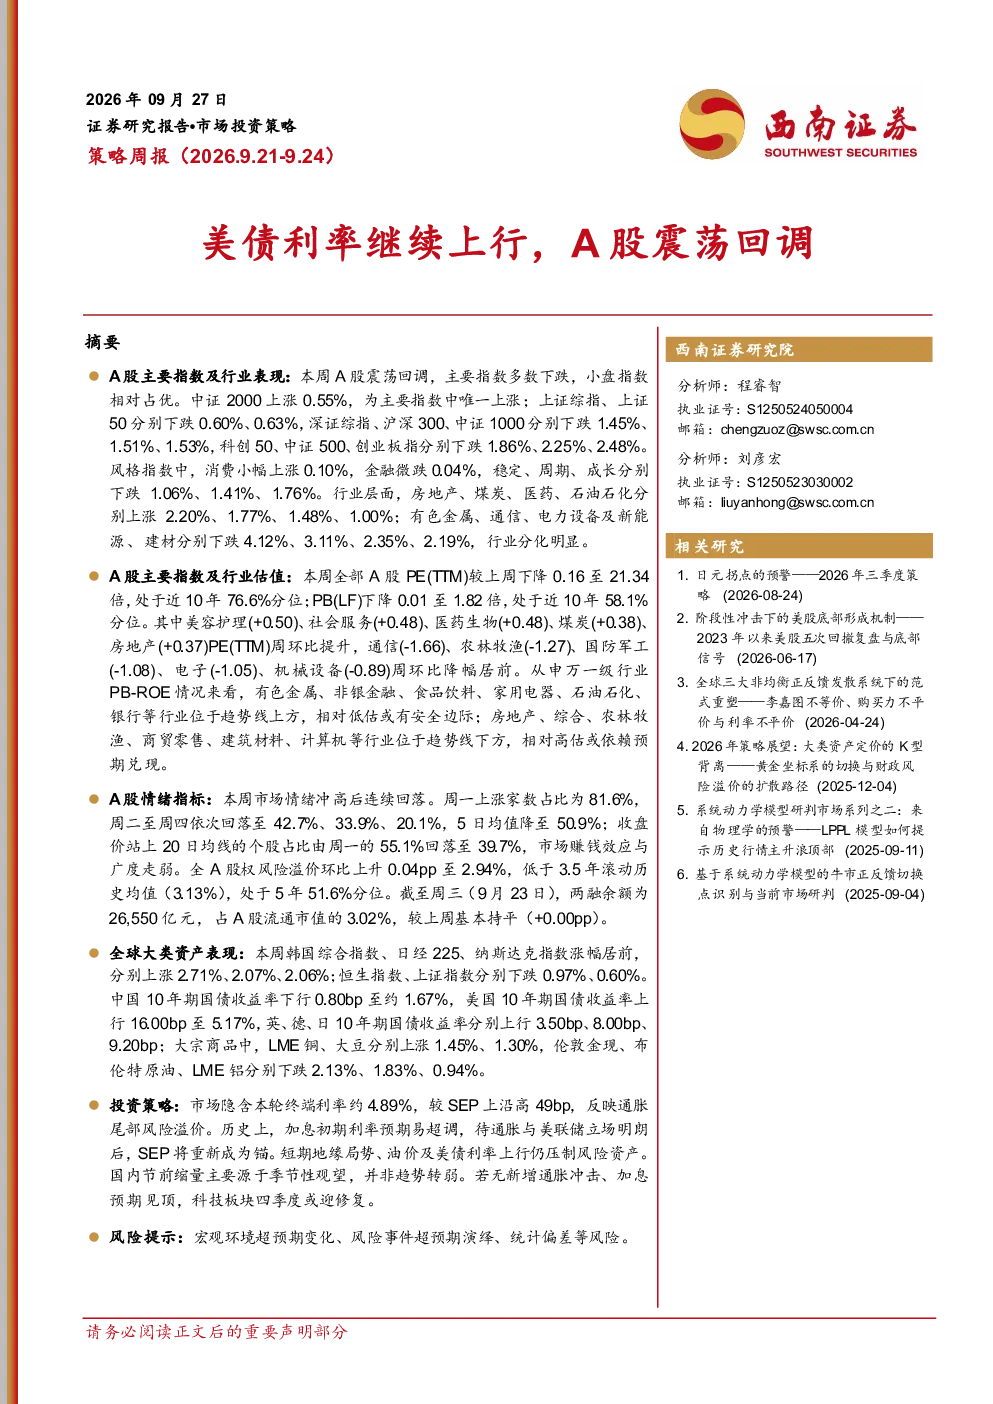
美债利率上行通常会增加全球资本回流美国的压力,可能导致外资从A股流出,同时推高A股融资成本,对市场情绪产生抑制作用。本周A股主要指数多数下跌,显示市场对美债利率上行较为敏感。行业层面分化明显,部分防御性板块如医药、房地产表现相对较好,而周期和成长板块受压制较大。投资者需关注美债利率上行速度及幅度对A股的传导效应。
A股近期主要指数表现如何?
本周A股主要指数多数下跌,上证综指、上证50、深证综指、沪深300、中证500、科创50、创业板指分别下跌0.60%、0.63%、1.45%、1.51%、2.25%、1.86%、2.48%。小盘指数相对占优,中证2000上涨0.55%。风格指数方面,消费小幅上涨,金融微跌,稳定、周期、成长板块均出现明显回调。行业层面,房地产、煤炭等少数行业上涨,有色金属、通信等板块跌幅居前,显示市场内部存在明显分化。
A股行业发展趋势有何特点?
本周A股行业表现分化明显,房地产、煤炭、医药、石油石化等防御性板块相对强势,而有色金属、通信、电力设备及新能源、建材等板块跌幅较大。这与全球宏观经济环境及国内政策导向有关。例如,部分资源类板块受海外需求走弱影响,而医药板块受益于国内消费复苏。投资者需关注行业基本面变化及政策支持力度,把握结构性机会。
当前A股市场处于何种状态?
当前A股市场情绪连续回落,上涨家数占比从周一的81.6%降至周四的20.1%,收盘价站上20日均线的个股占比也大幅下降。全A股权风险溢价升至2.94%,但仍低于3.5年滚动历史均值。两融余额占比下降至3.02%,显示杠杆资金活跃度维持低位。市场整体处于震荡回调状态,但估值水平相对合理,部分板块已进入相对低位区域。
本报告有哪些风险提示?
本报告提示的主要风险包括:宏观环境超预期变化,如全球经济增长放缓或通胀反弹可能影响市场情绪;风险事件超预期演绎,如地缘政治冲突或国内政策变动可能引发市场波动;统计偏差风险,如经济数据或市场指标可能存在测量误差。投资者需关注这些风险因素,合理配置资产,控制投资组合风险暴露水平。