猜你想问
渝农商行2026年中报核心数据有哪些?
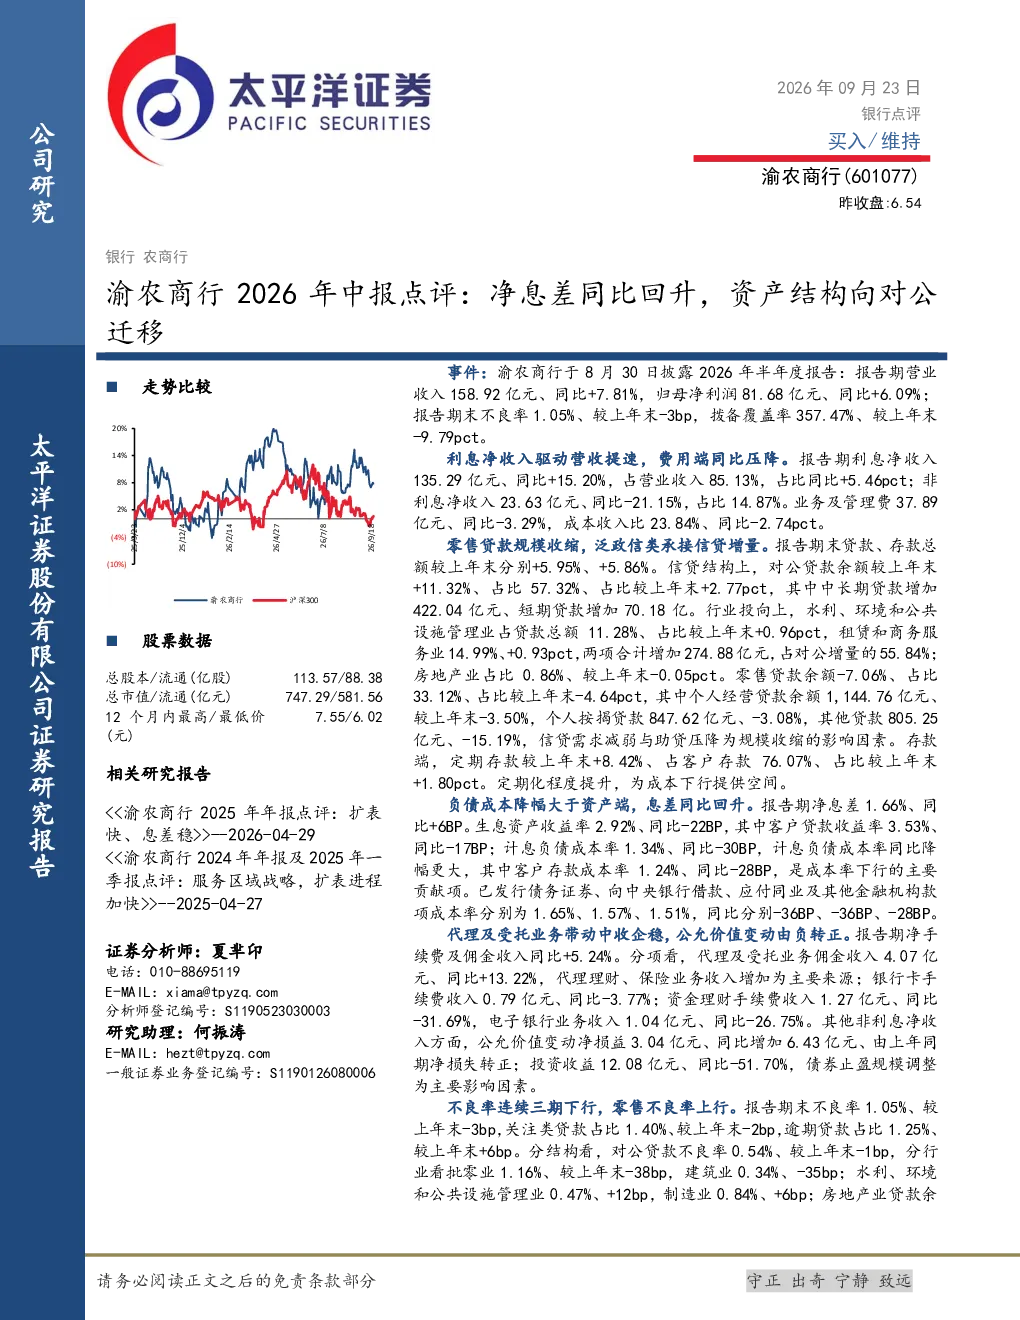
渝农商行2026年中报显示,营业收入158.92亿元(同比+7.81%),归母净利润81.68亿元(同比+6.09%)。利息净收入135.29亿元(同比+15.20%),主要驱动营收提速。费用端业务及管理费37.89亿元(同比-3.29%),成本收入比23.84%(同比-2.74pct)。对公贷款余额增长11.32%(占比57.32%),其中中长期贷款增加422.04亿元,水利、环境和公共设施管理业等泛政信类行业贷款增长274.88亿元(占对公增量55.84%)。零售贷款规模收缩7.06%(占比33.12%),个人经营贷款、按揭贷款及其他贷款均有所下降。净息差1.66%(同比+6BP),主要得益于计息负债成本率下降30BP(至1.34%),其中客户存款成本率下降28BP(至1.24%)。净手续费及佣金收入同比+5.24%,主要来自代理及受托业务(+13.22%)。不良率1.05%(较上年末-3bp),关注类贷款占比1.40%(-2bp),逾期贷款占比1.25%(+6bp)。对公贷款不良率0.54%,零售贷款不良率2.23%(+16bp)。拨备覆盖率357.47%(-9.79pct),贷款拨备率3.74%(-22bp)
银行业资产结构迁移趋势如何?
银行业资产结构迁移趋势中,对公贷款占比持续提升是普遍现象。渝农商行2026年中报显示,对公贷款余额增长11.32%(占比57.32%),其中中长期贷款增加422.04亿元,水利、环境和公共设施管理业等泛政信类行业贷款增长274.88亿元(占对公增量55.84%)。这反映了银行在服务实体经济和优化资产配置方面的策略调整。同时,零售贷款规模收缩7.06%(占比33.12%),个人经营贷款、按揭贷款及其他贷款均有所下降。这种趋势与宏观经济环境、监管政策以及银行自身战略选择密切相关,预计未来银行将继续深化对公业务,平衡风险收益,同时优化零售资产质量。
渝农商行2026年中报重点分析了哪些方面?
渝农商行2026年中报重点分析了盈利能力、资产结构、负债成本、非利息收入和资产质量五个方面。盈利能力方面,营收和净利润均实现同比增长,利息净收入大幅提升驱动营收提速,成本收入比显著改善。资产结构方面,对公贷款占比提升,零售贷款收缩,资产配置更侧重对公领域。负债成本方面,净息差同比回升6BP至1.66%,主要得益于计息负债成本率下降30BP。非利息收入方面,手续费及佣金收入增长,但投资收益因债券止盈规模调整有所下降。资产质量方面,不良率微降,但零售贷款不良率上升,拨备覆盖率有所下降。这些分析为理解银行经营状况和未来发展方向提供了全面依据。
当前银行业市场现状如何?
当前银行业市场现状呈现多元化发展态势。一方面,经济复苏带动银行业绩稳步增长,但增速有所放缓。另一方面,银行业面临资产质量压力,部分银行零售贷款不良率上升,拨备覆盖率下降。同时,监管政策持续收紧,对银行资本充足率和风险管理提出更高要求。市场竞争加剧,银行在服务实体经济、优化资产结构和提升盈利能力方面面临挑战。此外,利率市场化改革和金融科技发展也深刻影响银行业格局。银行需积极应对,平衡风险与收益,提升核心竞争力。
渝农商行2026年中报存在哪些风险?
渝农商行2026年中报提示的风险主要集中在零售资产质量承压和债券市场波动影响投资收益两个方面。零售资产质量方面,虽然不良率微降,但零售贷款不良率上升,逾期贷款占比增加,反映零售业务风险有所累积。这可能与宏观经济波动、居民收入预期变化等因素有关。债券市场波动方面,投资收益因债券止盈规模调整下降51.70%,未来市场利率和信用环境变化可能进一步影响投资收益表现。此外,对公业务扩张也需关注潜在风险,如行业周期波动和政策变化可能带来的影响。银行需加强风险管理,防范潜在风险。