猜你想问
钢厂盈利率极低对钢材市场有何影响?
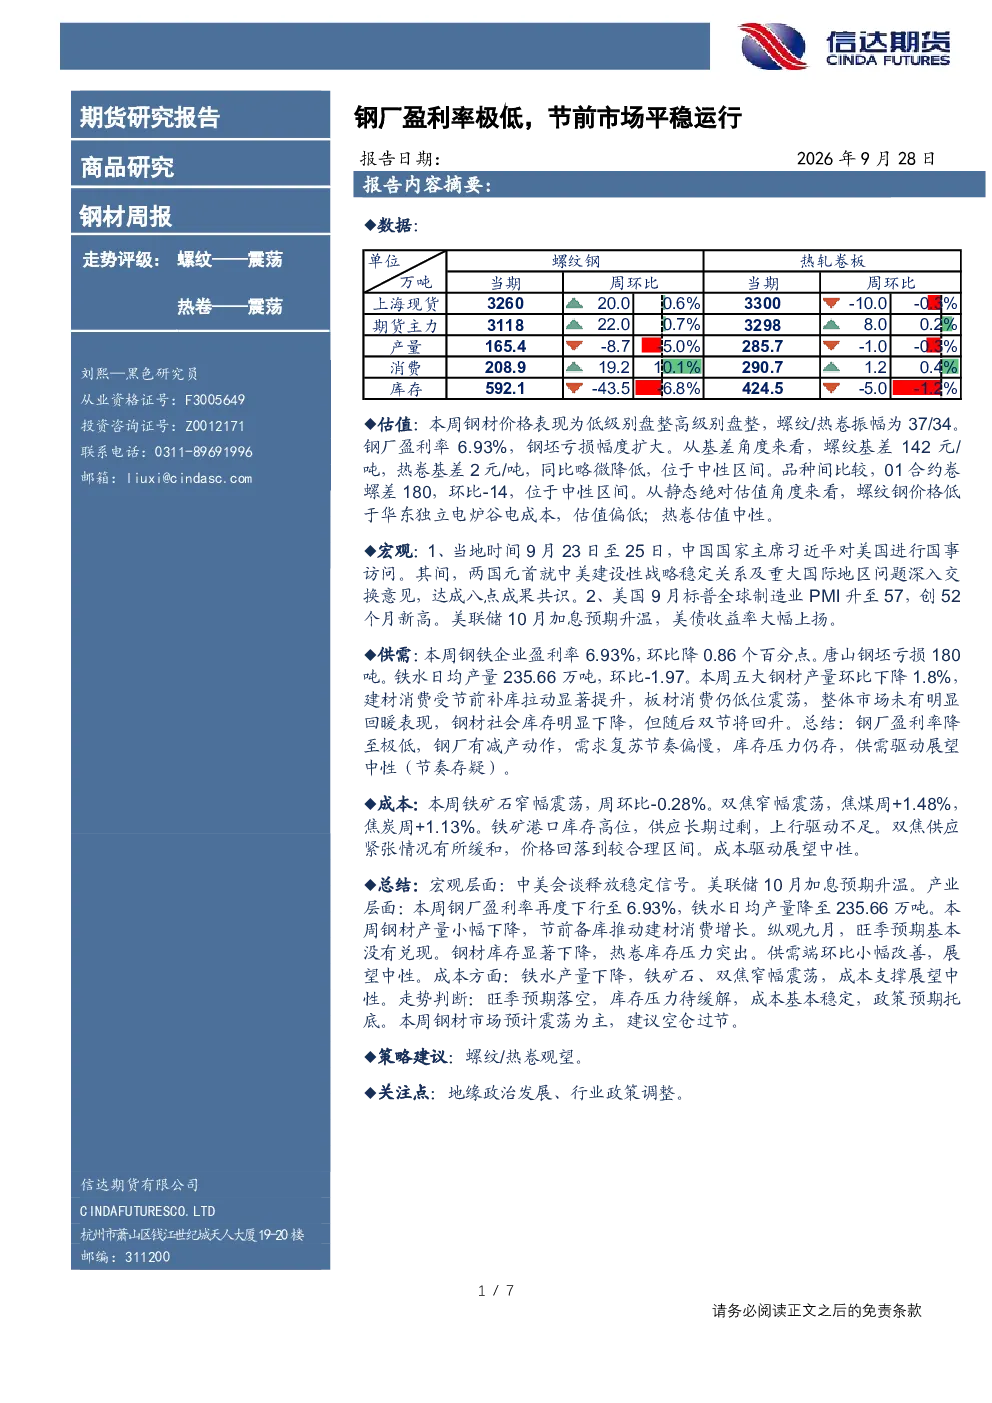
钢厂盈利率降至6.93%,环比下降0.86个百分点,表明钢厂利润空间压缩。这可能导致钢厂减产,影响钢材供应量。同时,盈利率低也反映市场对钢材价格上涨预期减弱,可能促使钢厂调整生产策略以控制成本。钢材价格表现为低级别盘整(螺纹)和高级别盘整(热卷),振幅分别为37/34,显示市场供需关系相对平衡,但价格弹性有限。基差位于中性区间,卷螺差也处于中性水平,进一步印证市场整体稳定但缺乏明显方向性。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势需关注供需关系变化和成本支撑。当前铁水产量环比下降,钢材产量小幅下降,但节前备库推动建材消费增长,显示需求复苏节奏偏慢。社会库存虽明显下降,但双节后将回升,库存压力仍存。成本方面,铁矿石和双焦价格窄幅震荡,铁水产量下降有助于缓解成本压力,但整体成本支撑中性。中美会谈释放稳定信号,但美联储加息预期升温可能带来外部不确定性。供需端环比小幅改善,但节奏存疑,行业整体展望中性。
本报告重点分析了哪些方向?
本报告重点分析了钢材市场的估值、宏观环境、供需关系、成本支撑以及走势判断。估值方面,螺纹钢价格低于华东独立电炉谷电成本,估值偏低;热卷估值中性。宏观层面,中美元首会晤释放稳定信号,但美联储加息预期升温带来不确定性。供需方面,钢厂盈利率低导致减产,铁水产量下降,钢材产量小幅下降,建材消费受节前补库拉动显著,板材消费低位震荡,库存下降但双节后将回升。成本方面,铁矿石和双焦窄幅震荡,成本支撑中性。走势判断为震荡为主,建议空仓过节。
当前钢材市场现状如何判断?
当前钢材市场现状表现为整体平稳运行但缺乏明确方向。钢材价格低级别盘整(螺纹)和高级别盘整(热卷),振幅有限,显示供需关系相对平衡。钢厂盈利率降至6.93%,环比下降,表明市场对价格上涨预期减弱,钢厂可能减产以控制成本。铁水产量和钢材产量环比下降,但节前备库推动建材消费增长,需求复苏节奏偏慢。社会库存下降但双节后将回升,库存压力待缓解。基差和卷螺差均位于中性区间,市场整体稳定但缺乏明显驱动因素。
本报告提示哪些风险点?
本报告提示的风险点包括地缘政治发展和行业政策调整。地缘政治冲突可能影响全球供应链和能源价格,进而影响钢材成本和市场需求。行业政策调整,如环保政策、产能去化政策等,可能改变市场供需格局。此外,宏观环境变化,特别是美联储加息预期升温可能带来的资本外流和汇率波动,也可能对钢材市场带来不确定性。当前供需端环比小幅改善,但节奏存疑,需关注政策面和宏观面的变化对市场的潜在影响。