猜你想问
迈为股份2026年毛利率提升的原因是什么?
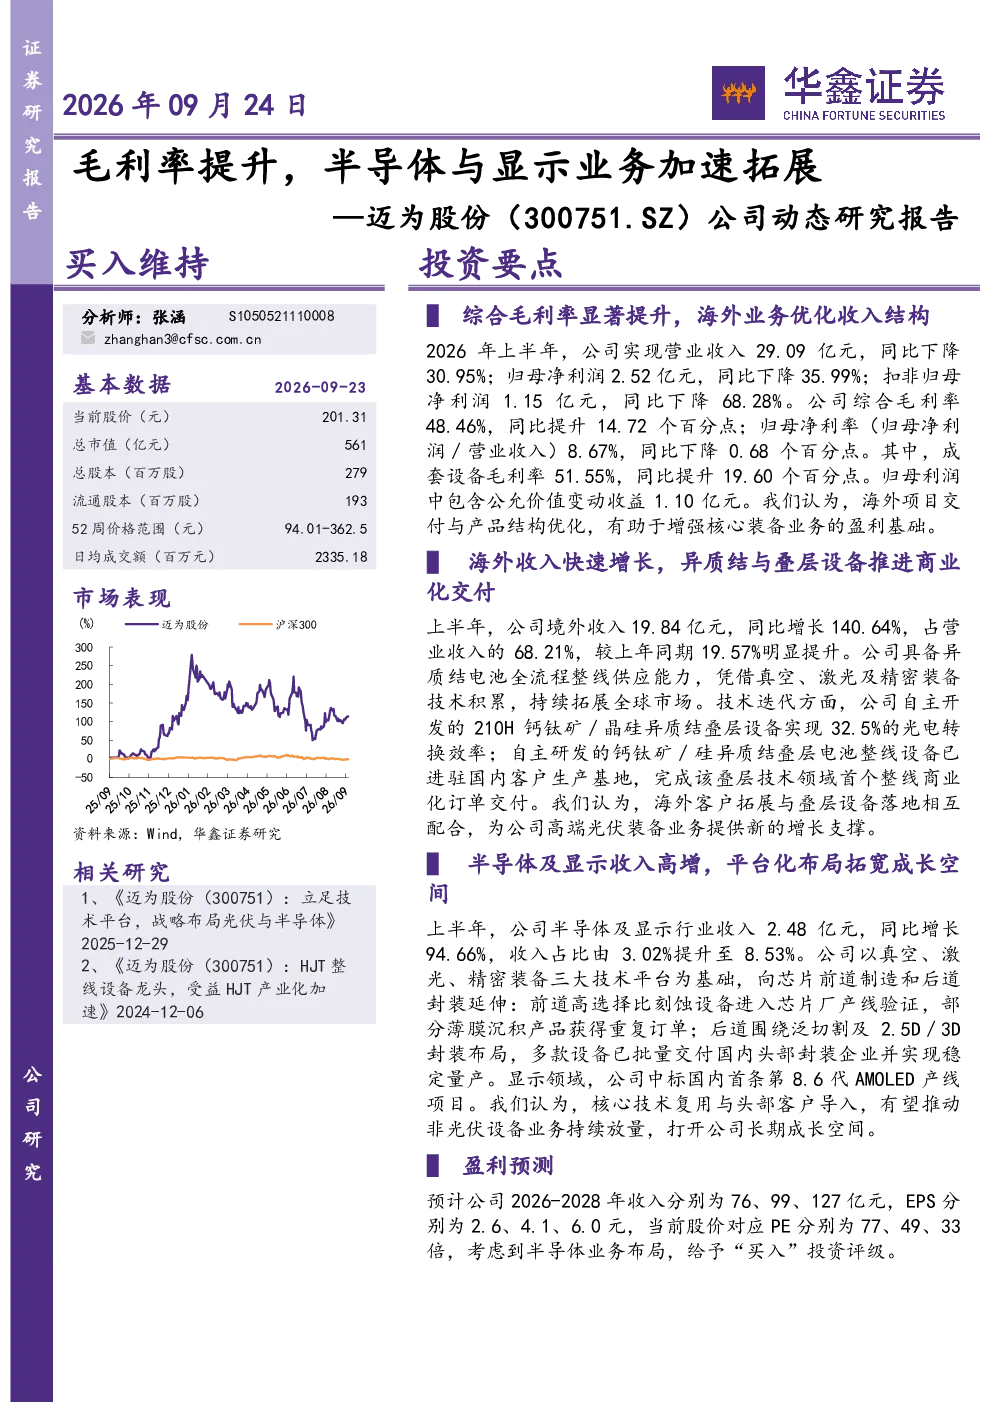
2026年上半年,迈为股份综合毛利率提升至48.46%,主要得益于海外项目交付增加和产品结构优化。成套设备毛利率达51.55%,同比增加19.60个百分点,反映了技术升级和规模效应。归母净利率为8.67%,虽然同比略有下降,但盈利能力仍得到增强,支撑主要来自海外业务占比提升至68.21%以及产品附加值提高。
迈为股份在半导体和显示领域的业务进展如何?
迈为股份半导体及显示业务收入同比增长94.66%,达到2.48亿元,占比提升至8.53%。公司利用真空、激光、精密装备技术平台,向芯片制造和封装延伸,多款设备已批量交付头部企业。此外,公司中标国内首条第8.6代AMOLED产线项目,显示业务迎来重要突破,未来有望持续放量。
光伏行业发展趋势对迈为股份有何影响?
光伏行业发展趋势积极,异质结电池技术成为主流方向,推动迈为股份在高端光伏装备领域的增长。公司具备全流程整线供应能力,210H钙钛矿/晶硅异质结叠层设备光电转换效率达32.5%,并完成首个叠层技术整线商业化订单交付。海外客户拓展和叠层设备落地为迈为股份提供新的增长支撑,未来在高端光伏装备赛道有望保持领先地位。
迈为股份当前的市场表现如何?
迈为股份市场表现良好,2026年上半年综合毛利率显著提升,海外业务占比大幅增加,显示和半导体业务高速增长。公司技术平台优势明显,产品光电转换效率领先,已获得头部企业认可并中标重要项目。虽然归母净利率略有下降,但整体盈利能力增强,业务结构持续优化,市场竞争力得到提升。
投资迈为股份需注意哪些风险?
投资迈为股份需关注订单交付不及预期风险,尤其是半导体和显示业务处于快速发展阶段,市场需求变化可能影响交付进度。此外,汇率波动风险需考虑,公司海外业务占比高,人民币汇率变动可能影响财务表现。同时,半导体行业技术迭代快,若业务发展不及预期,可能影响公司业绩增长。最后,大盘系统性风险也可能对股价造成影响。
你可能感兴趣
公司动态研究报告:毛利率提升,半导体与显示业务加速拓展
电气设备华鑫证券2026-09-24
公司动态研究报告:海外业务加速,分接开关与检修服务拓展空间
华鑫证券2026-09-25
公司动态研究报告:半导体业务稳健增长,液冷业务加速落地
电子设备华鑫证券2026-07-12
公司动态研究报告:海外业务加速拓展,全球交付能力持续增强
电气设备华鑫证券2026-09-20
公司动态研究报告:积极拓展客户,出海与新能源共振,业绩加速增长
交通运输华鑫证券2024-03-24
公司动态研究报告:深耕电力信息化业务,产品与市场持续拓展
华鑫证券2024-05-23
公司动态研究报告:深耕半导体封装+显示设备,自研机器人打造新的增长飞轮
机械设备华鑫证券2025-08-10
公司动态研究报告:深耕平板显示领域,打造新能源及半导体领域新增长极
华鑫证券2022-09-18
公司动态点评:真空产品业务占比大幅提升,内需复苏加速半导体FAB客户导入
机械设备长城证券2020-04-29
公司动态研究报告:柴油机与制动鼓业务稳健增长,电控执行器与氢能布局加速突破
交运设备华鑫证券2025-11-13