猜你想问
这份研报的核心内容是什么?
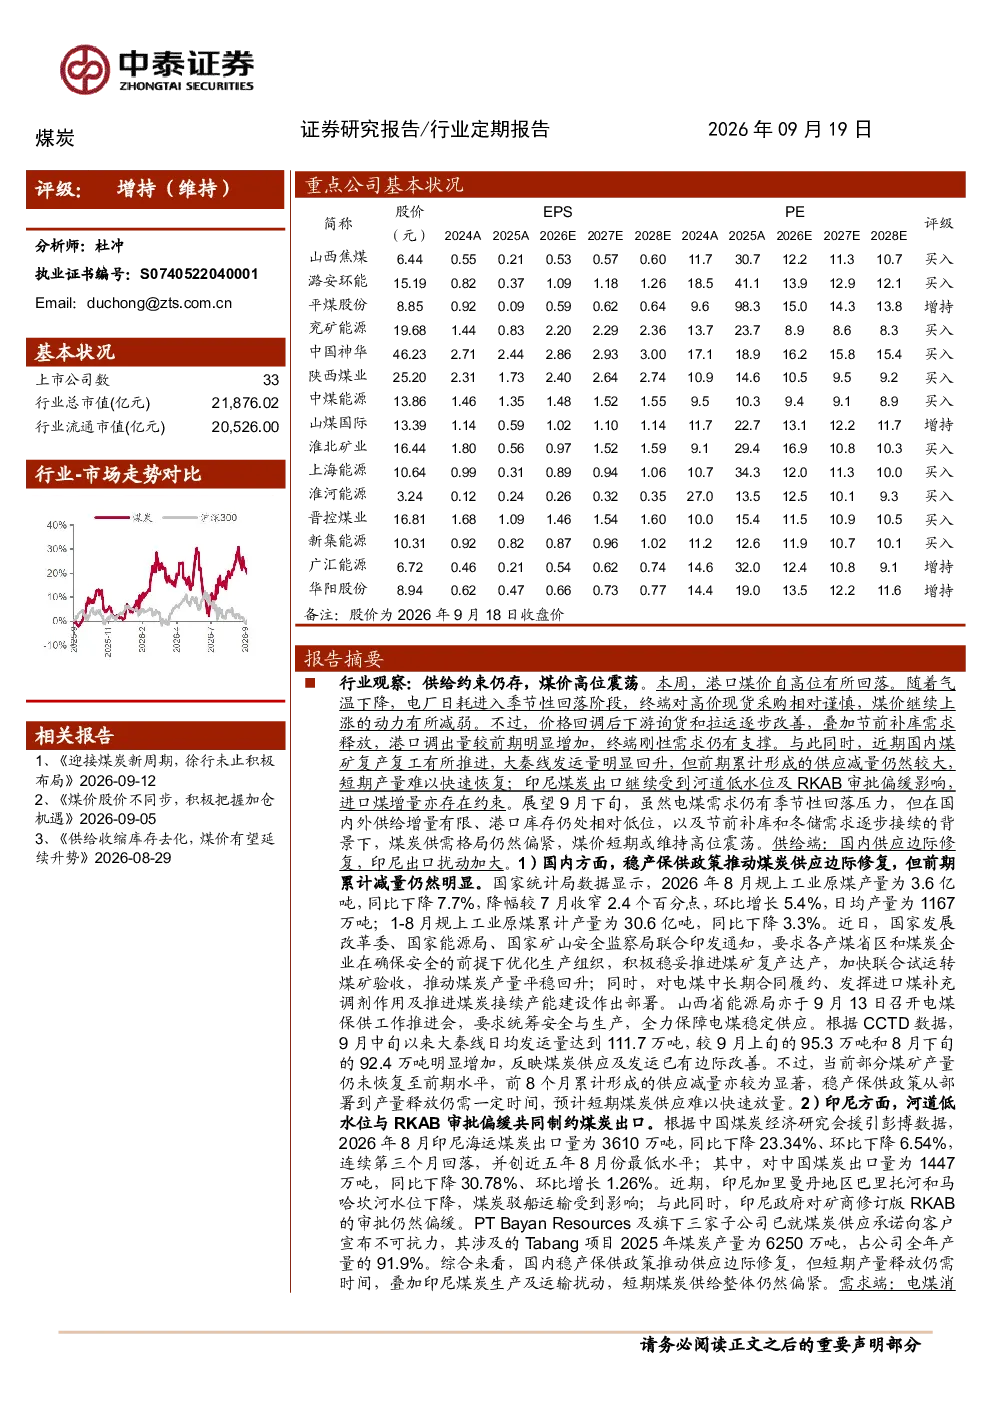
本报告分析了煤炭行业的供需格局,指出短期内国内外供给增量有限,港口库存低位,煤炭供需偏紧,煤价短期或高位震荡。报告还探讨了国内煤矿供应边际修复但累计减量仍明显,印尼出口受河道低水位及审批影响受限,以及电煤消费季节性回落但节前刚需释放等因素对市场的影响。
煤炭行业未来发展趋势如何?
报告认为煤炭行业迎来新周期,国内供需格局向好,地缘冲突升级带动油价高位,进而促进煤炭及煤化工替代需求释放。同时,政策干扰加剧印证供需紧张,强化煤炭上行判断。报告建议关注焦煤价格上涨带动上市公司盈利、迎峰度冬需求持续释放推动动力煤价格中枢上移,以及煤炭高股息低估值投资价值凸显等三条主线。
研报重点分析了哪些方向?
报告重点分析了煤炭供给端国内煤矿复产复工情况、印尼出口扰动,需求端电煤消费季节性变化与节前刚需,以及库存端北港库存变化。投资思路方面,报告聚焦焦煤价格上涨带动盈利、动力煤需求持续释放及煤炭高股息低估值投资价值三条主线,并列举了相关受益公司。
当前煤炭市场现状如何判断?
报告指出当前煤炭市场呈现供给约束、煤价高位震荡的特点。国内煤矿供应虽边际修复但减量明显,印尼出口受限,港口库存低位,节前补库和冬储需求逐步接续,供需格局偏紧。同时,电厂日耗季节性下降,终端采购以长协为主,但煤价回调和补库需求带动下游拉运增加,库存小幅回升但整体仍处低位。
研报提示了哪些风险?
报告提示政策干扰加大可能影响煤炭供需紧张格局,需关注国内外宏观经济波动对能源需求的影响,以及煤炭价格波动可能带来的市场风险。此外,地缘政治冲突升级可能加剧能源市场不确定性,印尼出口恢复情况也可能影响国际煤价走势,需持续跟踪相关变化。
你可能感兴趣
煤炭行业定期报告:重点电厂日耗环比上升,关注高温回升带动电厂日耗上升
化石能源中泰证券2020-07-31
煤炭行业定期报告:电厂日耗继续环比上升,焦炭价格预计平稳运行为主
化石能源中泰证券2020-08-07
煤炭行业定期报告
化石能源中泰证券2026-03-07
煤炭行业定期报告:中央经济工作会议定调&中美贸易协议达成,看好估值修复
化石能源中泰证券2019-12-15
煤炭行业定期报告:政治局会议传递积极信号,继续看好超跌反弹
化石能源中泰证券2019-12-08
煤炭行业定期报告:火电产量增速扩大,关注后续进口煤政策
化石能源中泰证券2019-11-17
煤炭行业定期报告:央行14天逆回购利率下降,继续看好超跌反弹
化石能源中泰证券2019-12-22
煤炭行业定期报告:动力煤价进入企稳期,看好高分红、低估值标的
化石能源中泰证券2020-05-03
煤炭行业定期报告:动力煤价逼近红色区间,看好高分红、低估值标的
化石能源中泰证券2020-07-12
煤炭行业定期报告:日耗攀升支撑煤价高位持稳,两部委发文推进行业产能优化
化石能源中泰证券2020-06-21