猜你想问
潍柴动力的核心业务有哪些?
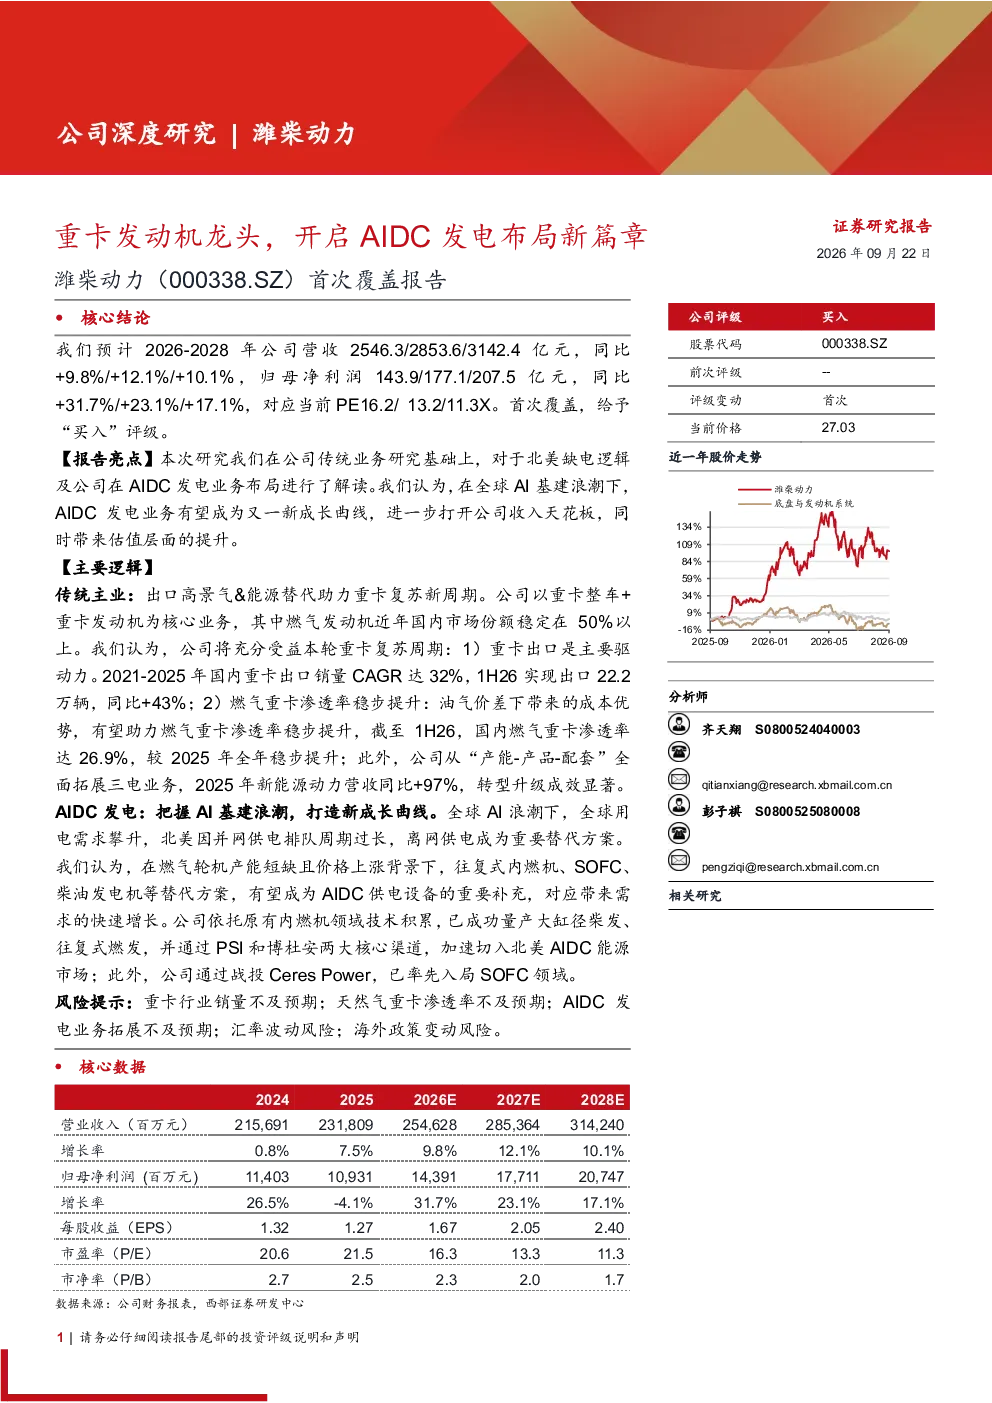
潍柴动力的核心业务包括重卡发动机、商用车、农业装备、智慧物流和电力能源五大板块。公司在重卡发动机领域具有传统优势,2025年多缸柴油机销量达80.7万台,国内市占率达19.5%;燃气发动机销量10.3万台,市占率达51.8%。此外,公司积极拓展AIDC发电市场,已成功量产大缸径柴发、往复式燃发,并通过PSI和博杜安渠道切入北美市场,同时通过战投Ceres Power入局SOFC领域,有望成为新成长曲线。
AIDC发电市场的发展趋势如何?
AIDC发电市场正处于快速发展阶段。预计2030年全球数据中心总装机量将达到226GW,对应用电量将从2024年的416TWh增长至2030年的946TWh。随着AI技术的普及和数据中心建设的加速,对稳定、高效能源的需求将持续提升。潍柴动力凭借其在发电领域的积累,通过布局大缸径柴发、往复式燃发及SOFC技术,有望抓住这一市场机遇,成为新的业务增长点。
报告主要分析了哪些方面?
报告主要分析了潍柴动力的传统主业复苏情况、AIDC发电业务布局以及多元化业务协同发展。在传统主业方面,报告指出公司受益于重卡出口高景气度和能源替代需求,迎来重卡复苏新周期,预计2026-2028年营收和净利润将保持稳定增长。在AIDC发电业务方面,报告强调公司已成功切入北美市场并布局SOFC领域,有望成为新增长曲线。在多元化业务协同方面,报告指出公司五大业务板块的协同效应将进一步打开长期成长空间。
当前重卡市场的现状如何?
当前重卡市场呈现出口高景气度和能源替代的双重驱动。2021-2025年国内重卡出口销量CAGR达32%,2026年上半年出口量同比+43%,达到22.2万辆。同时,国内燃气重卡渗透率稳步提升,截至2026年上半年已达26.9%。潍柴动力作为重卡发动机龙头,受益于这些趋势,其传统主业迎来复苏新周期,市场地位进一步巩固。
投资该报告需注意哪些风险?
投资该报告需关注多重风险。首先,重卡出口市场受全球经济波动和政策变化影响较大,可能影响公司传统主业表现。其次,AIDC发电业务尚处于布局初期,市场竞争激烈,技术迭代快,存在一定的不确定性。此外,公司多元化业务发展需要持续的资源投入和协同效应的发挥,若整合效果不及预期,可能影响整体业绩表现。最后,SOFC等前沿技术商业化落地仍需时日,存在技术风险。