猜你想问
这份研报主要分析了什么内容?
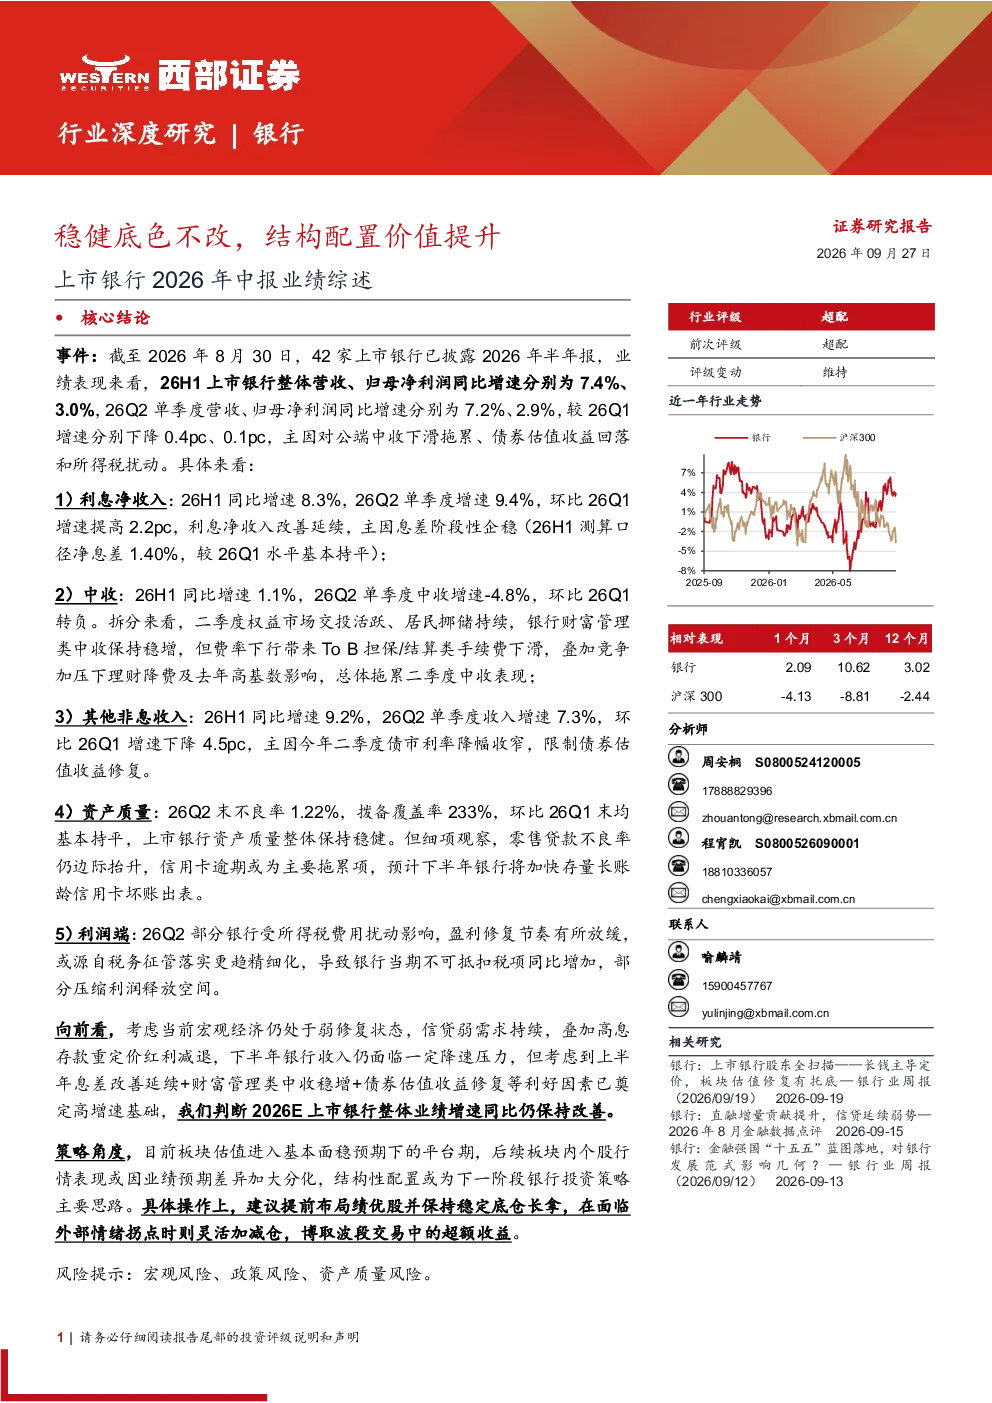
这份研报主要分析了2026年上半年42家上市银行的整体业绩表现。报告显示,整体营收和归母净利润同比增速分别为7.4%和3.0%,但单季度增速有所放缓。报告详细拆解了利息净收入、中收、其他非息收入的增长情况,指出息差企稳支撑净收入增长,而中收受手续费下滑和理财降费影响。同时,报告关注了资产质量,不良率和拨备覆盖率基本持平,但零售贷款不良率边际抬升。最后,报告展望了下半年业绩,认为宏观经济弱修复和存款重定价红利减退将带来压力,但上半年已奠定高增速基础。
银行行业未来发展趋势如何?
银行行业未来发展趋势呈现结构性分化。一方面,宏观经济弱修复和信贷需求持续疲软将对银行收入增长构成压力。另一方面,息差企稳、财富管理中收稳增以及债券估值收益修复等因素为业绩增长提供支撑。行业竞争加剧导致部分中收项目下滑,费率下行趋势明显。未来,银行需在资产质量、成本控制和业务创新间寻求平衡,财富管理转型和数字化转型将是关键方向。结构性机会将体现在业绩预期差异较大的个股上。
研报重点分析了哪些方面?
研报重点分析了上市银行的业绩结构和增长驱动因素。在收入端,报告详细拆解了利息净收入、中收和其他非息收入的增长动力与制约因素,如息差企稳对净收入的支持、权益市场活跃对中收的影响、以及债市利率变化对非息收入的影响。在利润端,报告关注了资产质量变化,特别是零售贷款不良率的边际抬升和信用卡逾期风险。此外,报告还分析了所得税费用对部分银行盈利修复节奏的影响。
当前银行市场现状如何判断?
当前银行市场处于基本面稳预期下的平台期,整体业绩增速有所放缓但结构分化明显。宏观经济弱修复和信贷需求疲软导致银行收入端面临压力,但息差企稳和财富管理转型为业绩增长提供支撑。行业估值进入平台期,个股表现将更多取决于业绩预期差异。资产质量方面,不良率和拨备覆盖率基本稳定,但零售贷款不良率存在边际抬升风险。市场整体情绪较为谨慎,结构性配置成为主要投资思路。
研报提示了哪些风险?
研报提示了宏观经济、政策环境和资产质量三大风险。宏观经济风险主要来自经济弱修复和信贷需求持续疲软,可能影响银行资产质量和盈利能力。政策风险包括货币政策调整、监管政策变化等,可能对银行息差和业务发展产生影响。资产质量风险方面,报告指出零售贷款不良率存在边际抬升迹象,信用卡逾期风险需持续关注,部分银行所得税费用扰动也可能影响盈利修复节奏。