猜你想问
本周煤焦市场主要变化是什么?
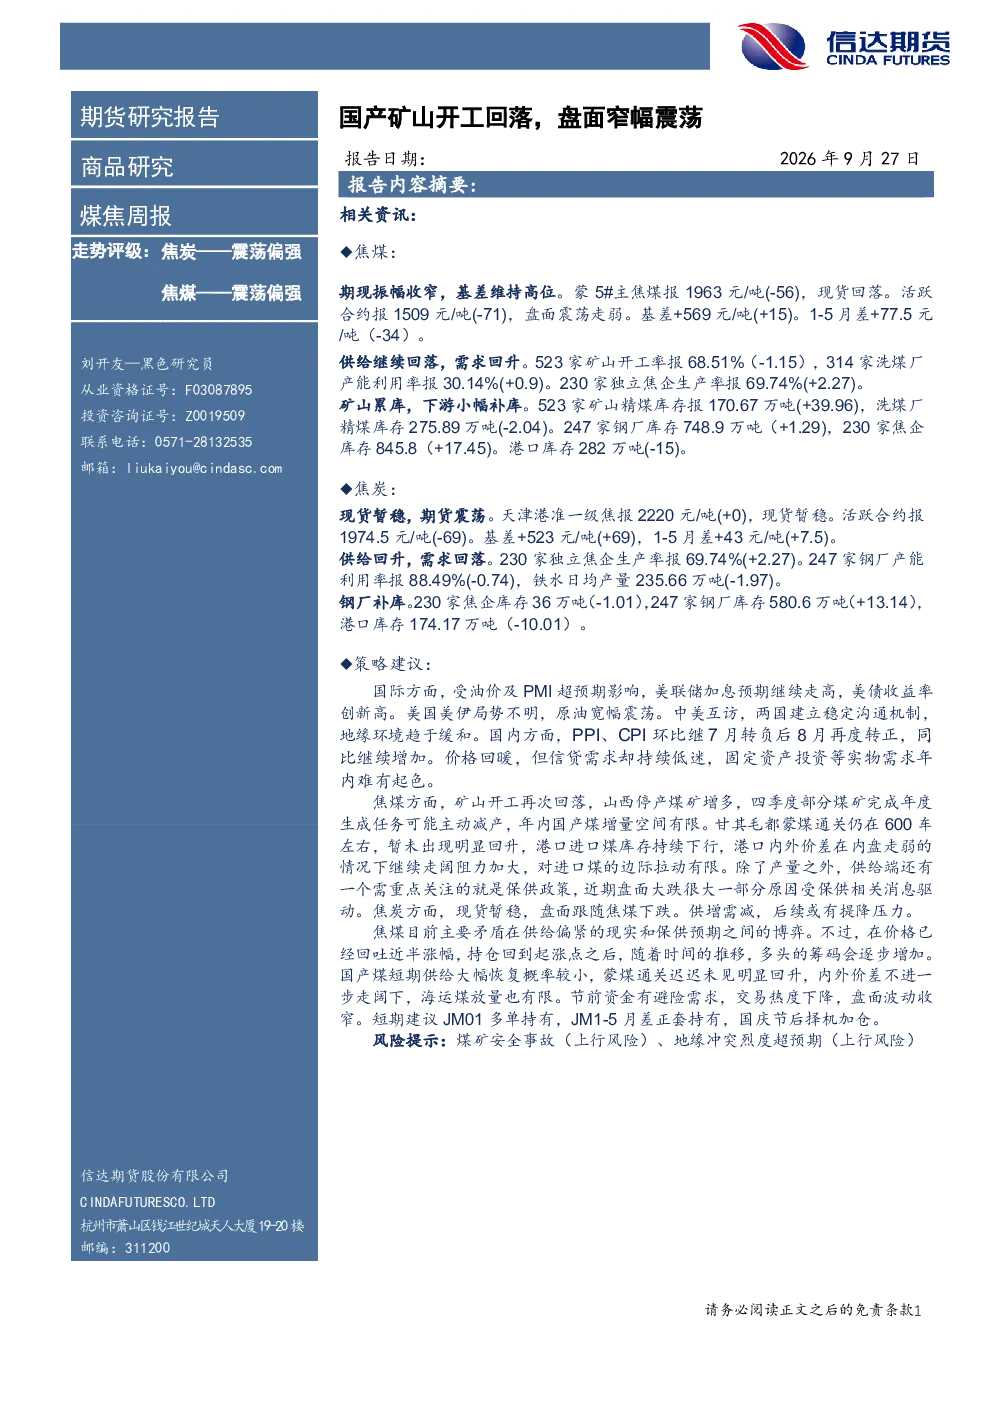
本周煤焦市场主要变化体现在供给端和需求端的调整。焦煤方面,国产矿山开工率回落至68.51%,但洗煤厂产能利用率上升至30.14%,焦企生产率提升至69.74%。焦煤库存方面,矿山精煤库存增加至170.67万吨,洗煤厂精煤库存下降至275.89万吨,港口库存减少至282万吨。焦炭方面,焦企生产率同样上升至69.74%,但钢厂产能利用率降至88.49%,铁水日均产量减少至235.66万吨。焦炭库存方面,焦企库存减少至36万吨,钢厂库存增加至580.6万吨,港口库存下降至174.17万吨。价格方面,蒙5#主焦煤价格下降至1963元/吨,活跃合约价格下降至1509元/吨,基差扩大至569元/吨。天津港准一级焦价格暂稳在2220元/吨,活跃合约价格下降至1974.5元/吨,基差扩大至523元/吨。
焦煤和焦炭的行业发展趋势如何?
焦煤和焦炭的行业发展趋势显示供需关系正在发生变化。焦煤方面,供给端虽然矿山开工率有所回落,但洗煤厂产能利用率上升,下游焦企生产率提升,导致矿山累库,下游小幅补库。需求端,焦企生产率上升表明对焦煤的需求有所增加。焦炭方面,供给端焦企生产率上升,但需求端钢厂产能利用率下降,铁水日均产量减少,导致钢厂补库。价格方面,焦煤和焦炭的现货价格均有所下降,但基差扩大,表明市场对焦煤和焦炭的需求有所减弱。未来,焦煤和焦炭的价格走势仍将受到供需关系的影响。
本报告重点分析了哪些方向?
本报告重点分析了焦煤和焦炭的供需关系、库存情况、现货价格和价差。焦煤方面,报告分析了国产矿山开工率、洗煤厂产能利用率、焦企生产率等供给端指标,以及矿山、洗煤厂、港口的库存情况,还分析了蒙5#主焦煤和活跃合约的价格变化,以及基差和1-5月价差的变化。焦炭方面,报告分析了焦企生产率、钢厂产能利用率、铁水日均产量等供给端指标,以及焦企、钢厂、港口的库存情况,还分析了天津港准一级焦和活跃合约的价格变化,以及基差和1-5月价差的变化。通过这些分析,报告揭示了焦煤和焦炭市场的供需关系和价格走势。
当前煤焦市场现状如何判断?
当前煤焦市场现状显示供需关系正在发生变化。焦煤方面,供给端矿山开工率回落,但洗煤厂产能利用率上升,焦企生产率提升,导致矿山累库,下游小幅补库。需求端,焦企生产率上升表明对焦煤的需求有所增加。焦炭方面,供给端焦企生产率上升,但需求端钢厂产能利用率下降,铁水日均产量减少,导致钢厂补库。价格方面,焦煤和焦炭的现货价格均有所下降,但基差扩大,表明市场对焦煤和焦炭的需求有所减弱。总体来看,煤焦市场正处于供需调整阶段,价格走势仍将受到供需关系的影响。
本报告有哪些风险提示?
本报告提示了煤矿安全事故和地缘冲突烈度超预期的风险。煤矿安全事故可能导致焦煤和焦炭的供给中断,从而影响市场价格。地缘冲突烈度超预期可能导致国际能源市场波动,进而影响焦煤和焦炭的进口和出口,从而影响市场价格。这些风险因素需要投资者密切关注,以便及时调整投资策略。