猜你想问
这份研报主要分析了什么内容?
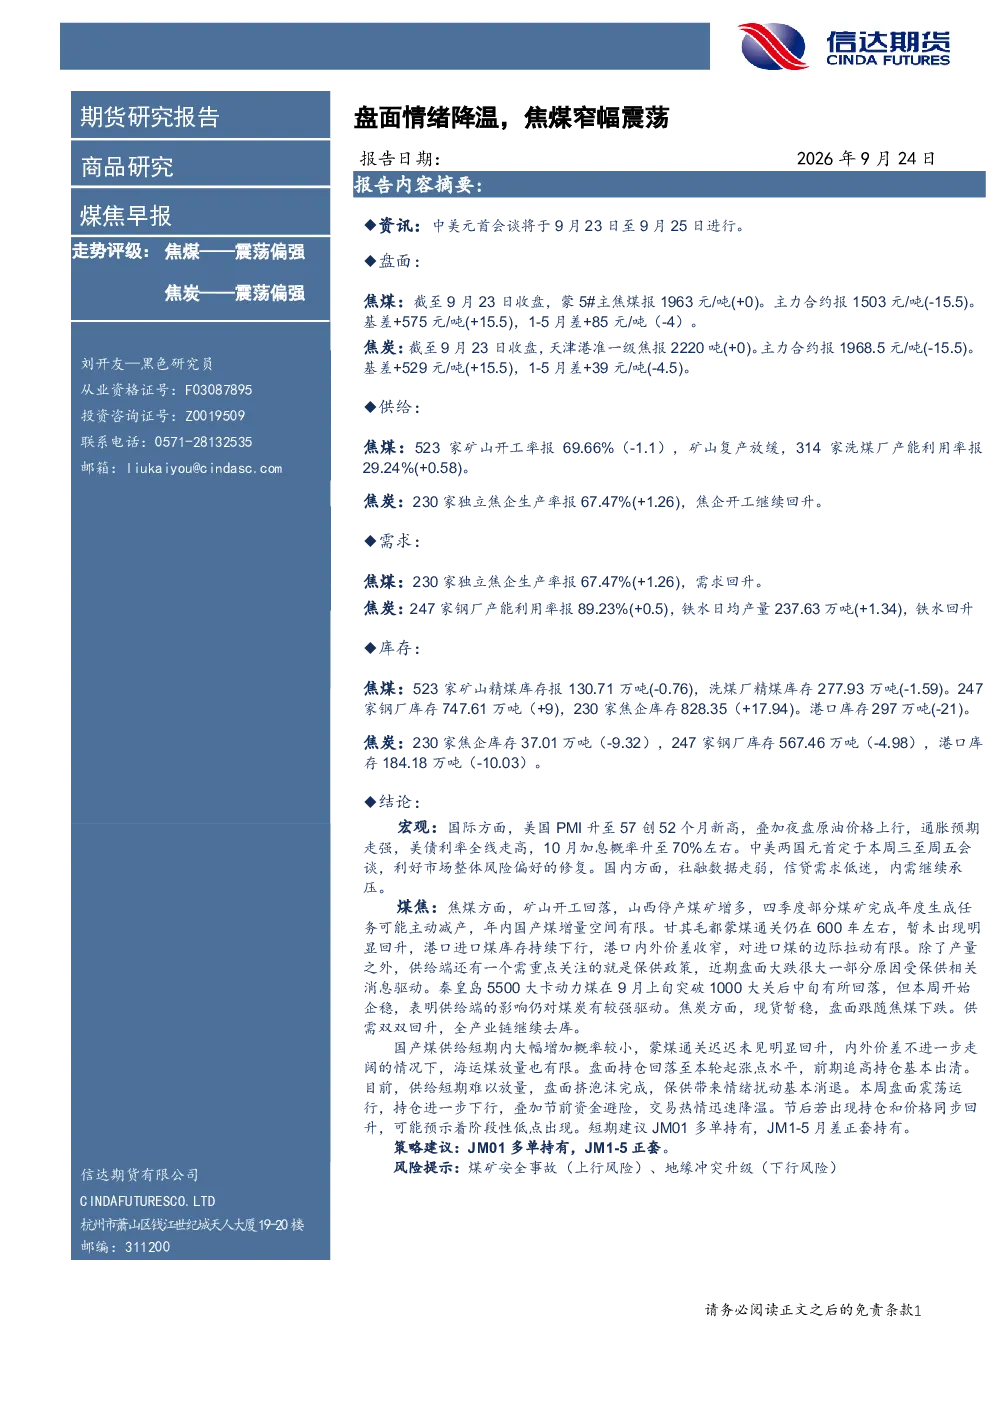
这份研报主要分析了焦煤和焦炭的盘面情绪、走势评级、盘面价格、供给情况、需求情况、库存变化以及宏观经济背景。报告指出焦煤和焦炭呈现震荡偏强的走势,同时分析了矿山开工率、洗煤厂产能利用率、焦企生产率、钢厂产能利用率等关键数据,并对库存变化进行了详细解读。此外,还探讨了国际PMI数据、通胀预期、中美关系等宏观因素对煤焦市场的影响。
焦煤和焦炭的行业发展趋势如何?
焦煤和焦炭的行业发展趋势呈现震荡态势。供给端方面,焦煤矿山开工率有所回落,山西部分煤矿停产,四季度可能主动减产,国产煤增量有限;焦炭焦企开工继续回升。需求端方面,焦煤和焦炭需求均有所回升,钢厂产能利用率提升,铁水产量增加。库存方面,焦煤和焦炭库存均有所下降,港口库存减少。整体来看,焦煤和焦炭供需双增,全产业链去库,市场呈现震荡走势。
研报重点分析了哪些方向?
研报重点分析了焦煤和焦炭的供需关系、库存变化以及宏观经济影响。在供给方面,报告详细分析了焦煤和焦炭的矿山开工率、焦企生产率等数据,指出供给端短期内难以大幅增加。在需求方面,报告分析了钢厂产能利用率和铁水产量,显示需求有所回升。在库存方面,报告指出焦煤和焦炭库存均有所下降,港口库存减少。此外,报告还探讨了保供政策、蒙煤通关、内外价差等因素对市场的影响。
当前焦煤和焦炭的市场现状如何?
当前焦煤和焦炭市场呈现窄幅震荡的态势。盘面方面,焦煤和焦炭主力合约价格有所下跌,但基差扩大,显示市场情绪有所降温。供给端,焦煤矿山开工率回落,焦炭焦企开工回升,国产煤增量有限,蒙煤通关尚未明显回升。需求端,钢厂产能利用率和铁水产量增加,需求有所回升。库存方面,焦煤和焦炭库存均有所下降,港口库存减少。整体来看,焦煤和焦炭市场供需双增,全产业链去库,但交易热情有所降温。
研报提到了哪些风险提示?
研报提示了煤矿安全事故和地缘冲突升级两大风险。煤矿安全事故可能导致焦煤和焦炭供应中断,引发市场波动。地缘冲突升级可能影响国际能源市场,进而对煤焦价格产生负面影响。此外,宏观经济因素如美国PMI数据、通胀预期、美债利率等也可能对煤焦市场产生影响。因此,投资者需密切关注相关风险因素,谨慎操作。