猜你想问
印度电煤供需紧张的原因是什么?
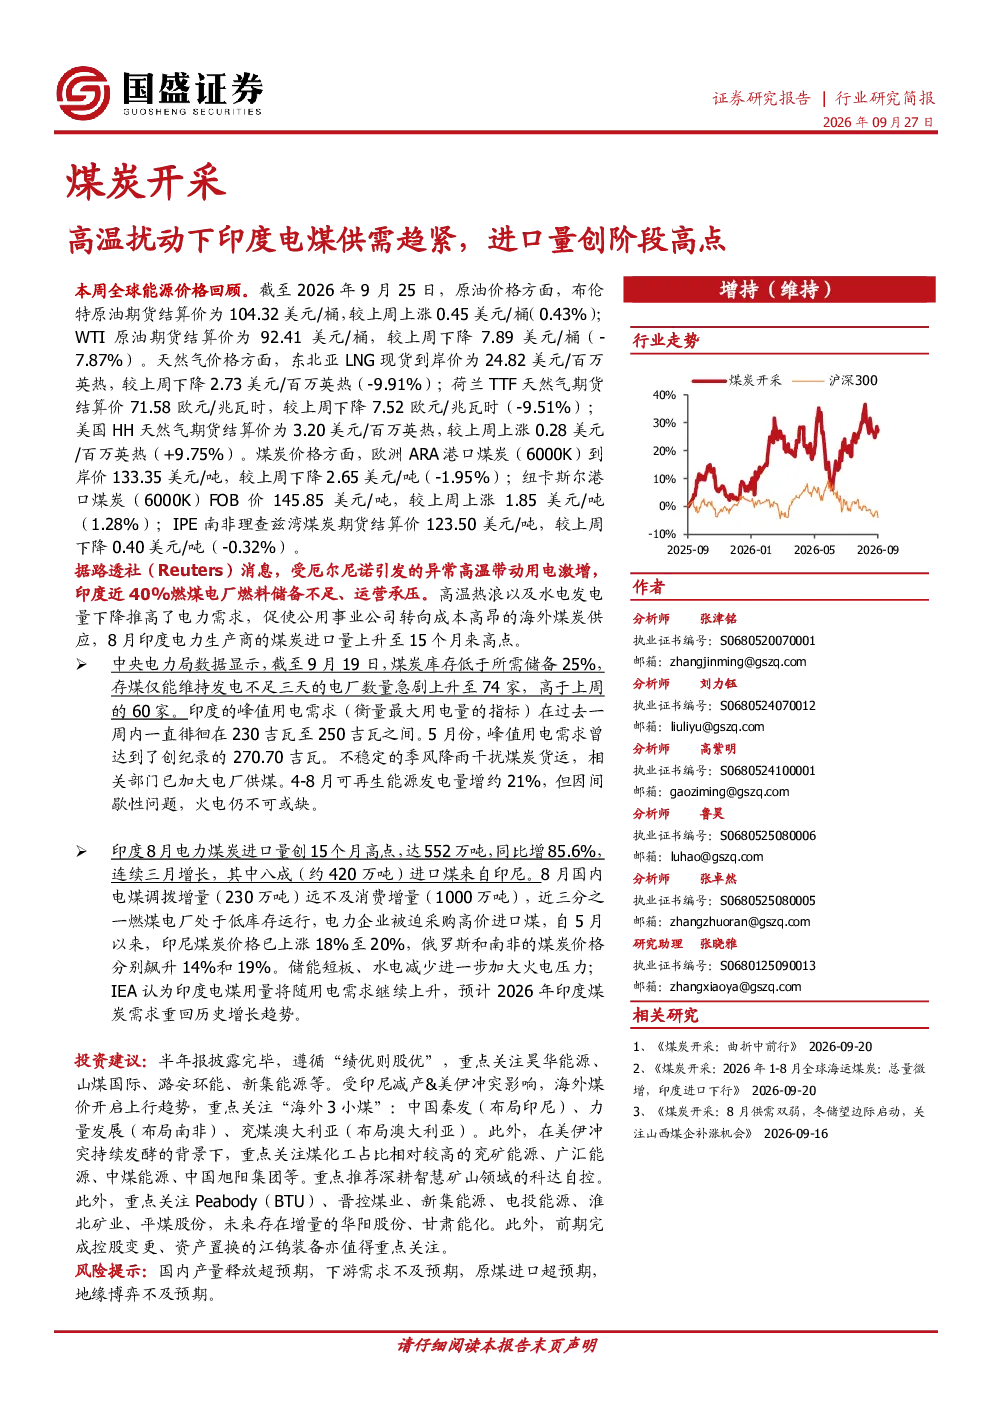
受厄尔尼诺引发的异常高温影响,印度用电激增,导致近40%燃煤电厂燃料储备不足。截至9月19日,74家电厂煤炭库存低于所需储备25%,仅能维持发电不足三天的电厂数量。印度峰值用电需求徘徊在230-250吉瓦之间,国内电煤调拨增量远不及消费增量,电力企业被迫采购高价进口煤。
印度电煤进口量为何创阶段高点?
8月印度电力煤炭进口量达552万吨,同比增85.6%,连续三月增长,其中约420万吨来自印尼。国内电煤调拨增量远不及消费增量,电力企业被迫采购高价进口煤,印尼煤炭价格上涨18%-20%,俄罗斯和南非煤炭价格分别上涨14%和19%。
印度火电行业未来发展趋势如何?
储能短板、水电减少进一步加大火电压力。IEA预计2026年印度煤炭需求将重回历史增长趋势。印度因高温导致电煤供需紧张,进口量创15个月高点,海外煤价上涨。印度火电需求持续上升,煤炭价格短期内仍将维持高位。
该研报对相关行业有哪些投资建议?
投资建议:关注国内煤企(昊华能源、山煤国际等)、海外煤企(中国秦发、力量发展等)、煤化工企业(兖矿能源、广汇能源等)以及智慧矿山领域企业(科达自控)。这些企业在印度电煤供需紧张及火电需求上升背景下具有潜在发展机会。
该研报提示哪些投资风险?
风险提示包括:国内产量释放超预期,下游需求不及预期,原煤进口超预期,地缘博弈不及预期。这些因素可能影响印度电煤供需状况及煤炭价格走势,需密切关注相关变化。
你可能感兴趣
煤炭行业周报:全面高温影响下电煤日耗创年内高位
化石能源山西证券2023-07-09
印度钾肥大合同超预期上涨,全球钾肥供需或延续趋紧
基础化工国投证券2026-06-08
每日点评2019年第89期:两市成交额创阶段新低,流动性趋紧状态下平稳过度
山西证券2019-06-17
2022年第四季度生猪季报:猪周期步入上行阶段,四季度生猪供需趋紧
和合期货2022-09-30
PTA日报:供需短期趋紧,PTA阶段反弹
国都期货2019-06-26
煤炭开采行业电煤需求篇:18年供需维持紧平衡,看好板块旺季反弹
化石能源中泰证券2018-06-12
中信建投电新供需趋紧钠电放量格局优异铝箔可期
未知机构2026-07-07
房地产板块2010年中报业绩回顾:资金面趋紧,预计下阶段销售为先
房地产国信证券2010-09-07
甲醇半年报:地缘扰动,供需趋紧
招商期货2025-07-11
芳烃日报:纯苯边际改善、突发消息下苯乙烯供需趋紧
冠通期货2026-01-22