猜你想问
10月利率走势如何?
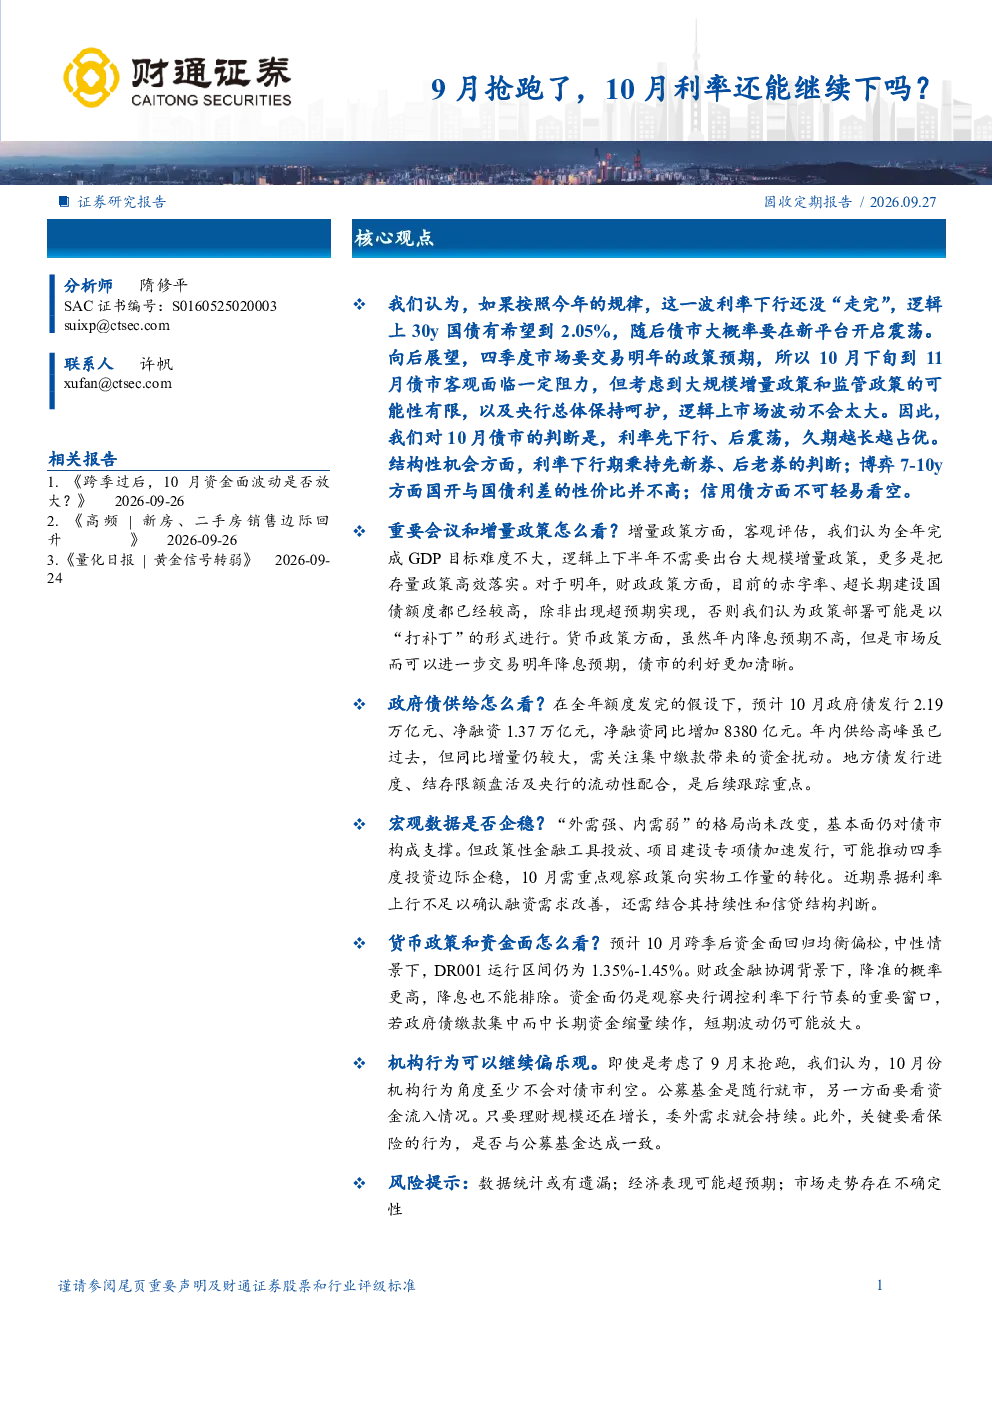
研报分析显示,10月债市利率预计先下行后震荡,久期较长的债券表现更优。利率下行期,新券发行将优先于老券,但博弈7-10年国开与国债利差性价比不高。信用债方面需谨慎,不可轻易看空。
债市结构性机会在哪里?
利率下行期,结构性机会主要集中于新券发行,其次是部分信用债。7-10年国开与国债利差博弈空间有限,性价比不高。机构行为方面,公募基金随行就市,理财规模增长带动委外需求,保险行为关键,需关注债市性价比或未来宽货币预期。
宏观基本面对债市有何影响?
当前“外需强、内需弱”格局未改变,基本面对债市构成支撑。政策性金融工具投放及项目建设专项债加速发行,可能推动四季度投资边际企稳。近期票据利率上行尚不足以确认融资需求改善,需结合持续性和信贷结构综合判断。
货币政策和资金面有何变化?
10月跨节后资金面回归均衡偏松,DR001运行区间预计1.35%-1.45%。降准概率更高,降息不能排除。资金面是观察央行调控利率下行节奏的重要窗口。机构行为方面,10月份至少不会对债市利空。
研报存在哪些风险提示?
研报提示数据统计可能有遗漏,经济表现可能超预期,市场走势存在不确定性。需关注政策调整、资金面波动及机构行为变化可能带来的影响。
你可能感兴趣
固收专题分析报告:3月利率低波动环境下,4月债市魔咒会回归吗?
国金证券2021-04-06
固定收益策略报告:债市抢跑了多少降息预期?
国投证券2024-12-16
9月物价数据评论:CPI阶段性破3,还能更高吗?
国金证券2019-10-15
宏观快评8月通胀数据点评:回落之后,9月CPI还能破3%吗?
华创证券2022-09-09
郑棉:多空交织下还能再涨吗
弘业期货2025-11-28
资金面专题:利率还能下吗?
民生证券2022-10-30
宏观周报:2022年加息趋势下全球房地产还能涨吗?
东吴证券2022-01-07
TACO交易还能继续主导美元走势吗?
南华期货2025-07-10
固收专题报告:流动性|资金利率还能继续下移吗?
金融财通证券2025-07-05
原油:还能继续跌吗?
化石能源长城证券2026-06-28