猜你想问
本周玻璃基板产业和二线PCB板块有哪些主要表现?
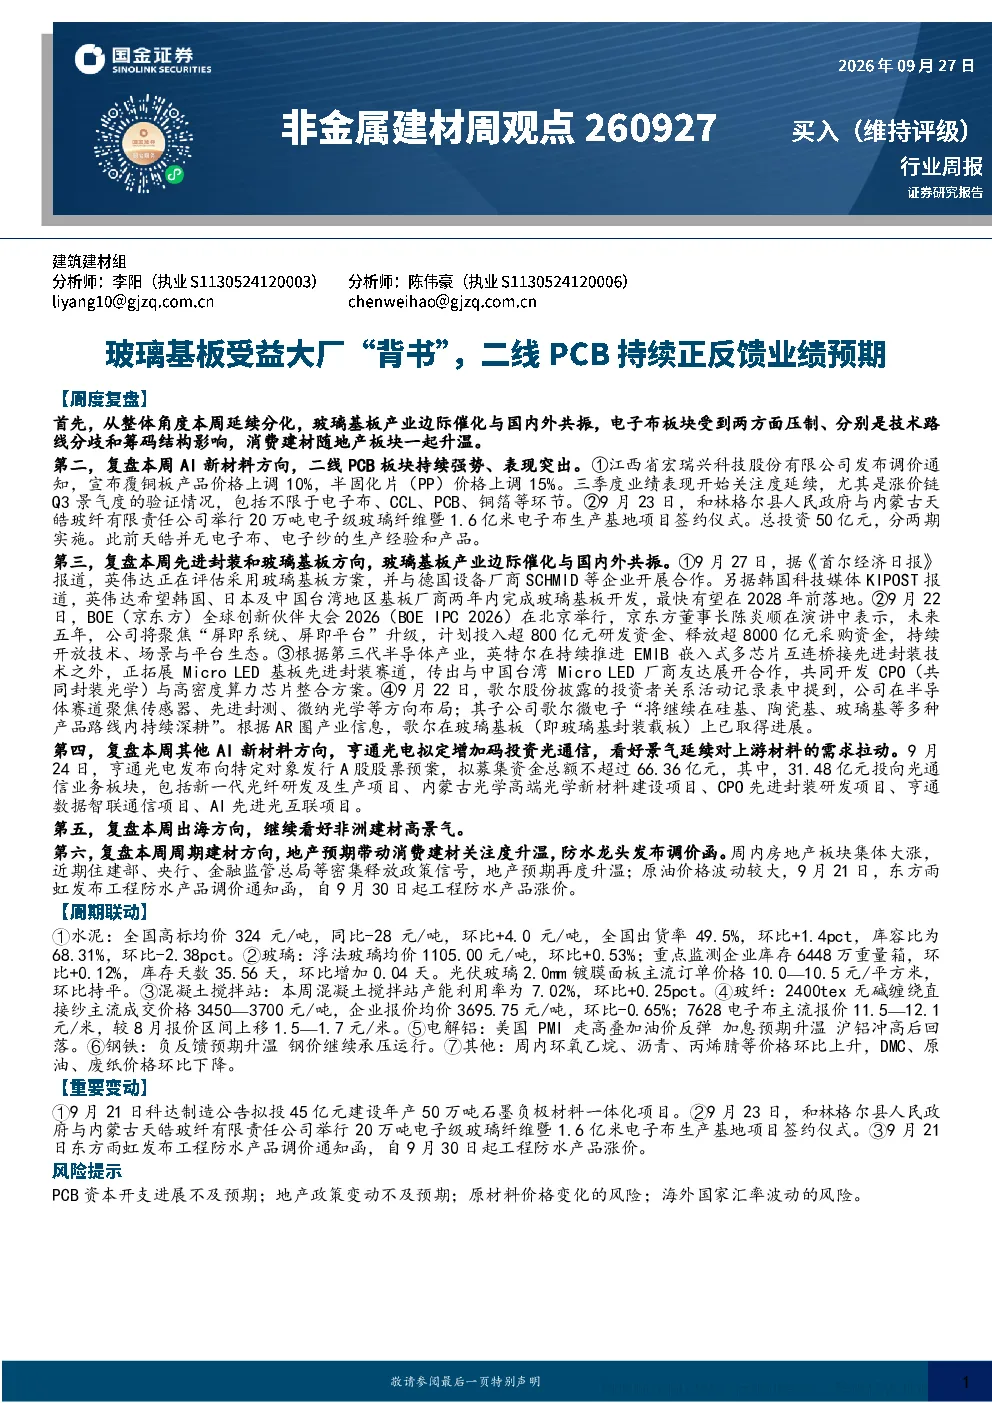
本周市场延续分化,玻璃基板产业边际催化与国内外共振,主要受益于大厂合作推动。二线PCB板块持续强势,先进封装和玻璃基板产业边际催化与国内外共振,展现出良好的发展势头。具体表现为电子布板块受技术路线分歧和筹码结构压制,但整体仍保持积极态势。AI新材料方向,二线PCB板块成为市场关注焦点,其业绩预期持续升温,为相关企业带来发展机遇。
建材行业未来发展趋势如何?
建材行业未来发展趋势呈现多元化特点。AI新材料方向,二线PCB板块、玻璃基板产业、Micro LED基板先进封装赛道、光通信业务板块值得关注,这些领域的技术创新和产业升级将推动行业持续发展。出海方向,非洲建材市场高景气,人均消耗建材低于全球平均,为新兴市场带来发展空间。周期建材方向,地产预期带动消费建材关注度升温,防水龙头发布调价函,显示行业内部结构调整和需求变化。
研报重点分析了哪些方向?
研报重点分析了AI新材料、出海、周期建材三个方向。AI新材料方面,关注二线PCB板块、玻璃基板产业、Micro LED基板先进封装赛道、光通信业务板块的发展潜力。出海方面,关注非洲建材高景气相关公司,把握新兴市场机遇。周期建材方面,关注地产预期带动消费建材关注度升温相关公司,分析行业内部需求变化和供给调整。这些方向将决定建材行业未来的发展格局和市场机会。
当前建材市场现状如何判断?
当前建材市场现状呈现分化态势。水泥市场需求延续低迷,关注未来查超产等政策落地情况。浮法玻璃和光伏玻璃需求端整体预期较弱,核心观测供给端出清节奏。AI材料-电子布领域,Low-Dk二代布+Low-CTE布2026年紧缺,显示技术升级带来的需求变化。传统玻纤景气度略有承压,需求端主要亮点仍为风电。消费建材竣工端材料需求依然疲软,但开工端材料略有企稳,零售品种景气度稳健向上,其中零售涂料、板材高景气维持。非洲建材市场人均消耗建材低于全球平均,新兴市场机会突出。
研报提示了哪些风险?
研报提示了PCB资本开支进展不及预期、地产政策变动不及预期、基建项目落地不及预期、原材料价格变化的风险。PCB资本开支进展不及预期可能影响二线PCB板块的发展速度。地产政策变动不及预期将影响周期建材方向的发展,特别是消费建材领域。基建项目落地不及预期将影响建材行业的整体需求。原材料价格变化的风险则涉及所有建材企业,需要密切关注市场动态,做好风险防范。