猜你想问
本周债券市场主要表现如何?
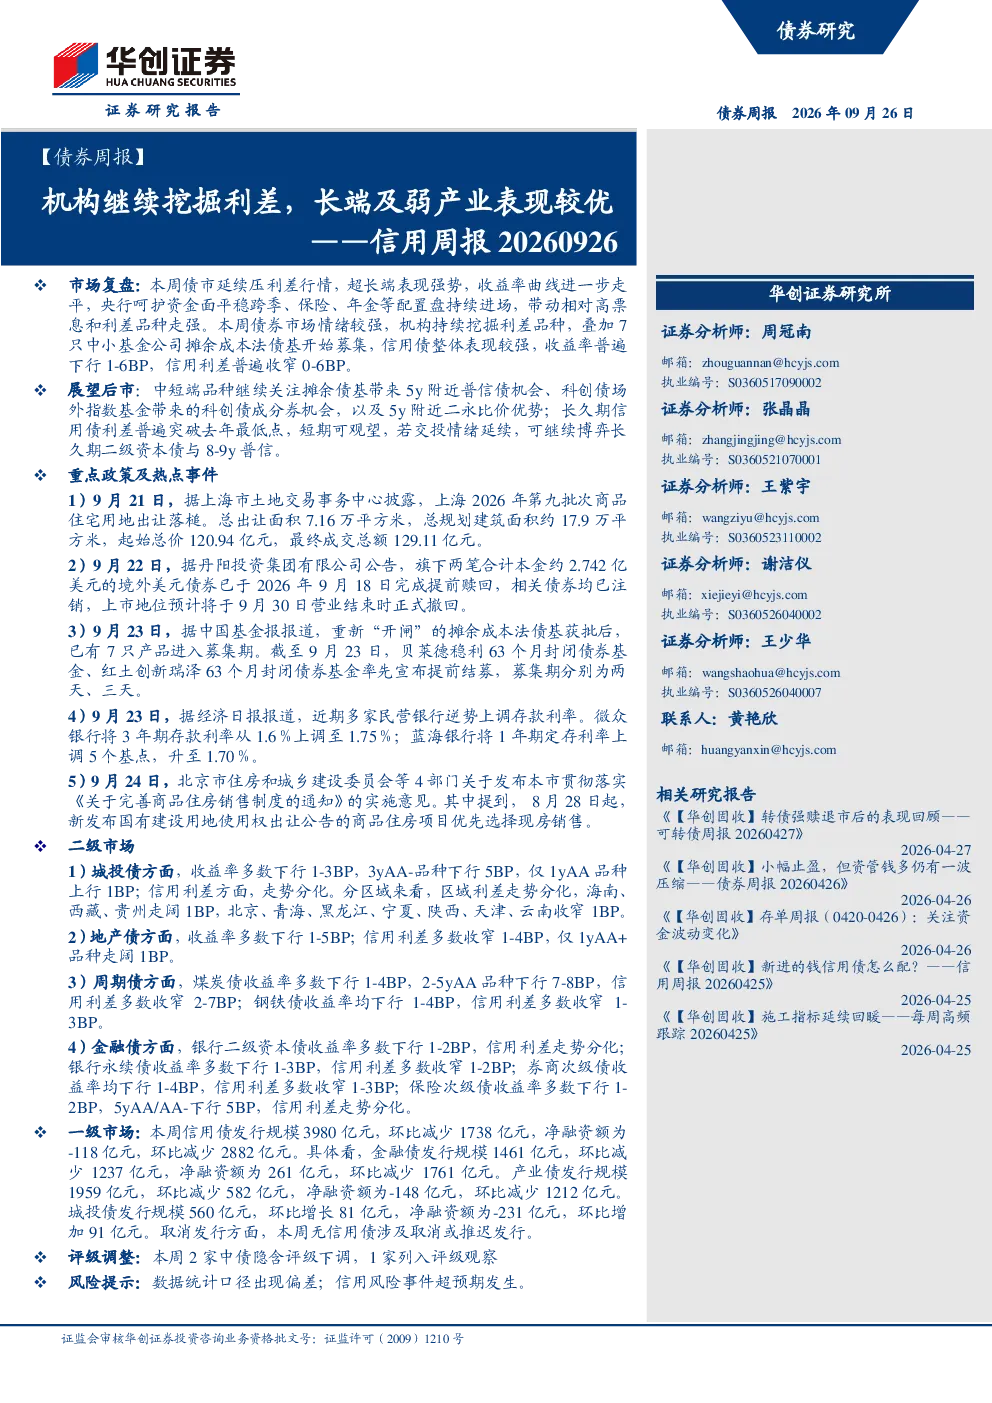
本周债券市场延续压利差行情,超长端表现强势,收益率曲线进一步走平。央行呵护资金面平稳跨季,保险、年金等配置盘持续进场,带动相对高票息和利差品种走强。机构持续挖掘利差品种,信用债整体表现较强,收益率普遍下行1-6BP,信用利差普遍收窄0-6BP。普信债长端表现优于中短端,长久期品种收益率下行4-6BP,信用债利差收窄4-6BP;产业债AA品种表现较强,收益率下行1-8BP,信用利差收窄0-7BP。二永债方面,10y二级资本债表现较强,收益率下行4BP,信用利差下行3-4BP。
债券行业未来发展趋势如何?
债券行业未来发展趋势需关注资金面变化和政策导向。当前央行呵护资金面平稳跨季,保险、年金等配置盘持续进场,有利于高票息和利差品种。7只中小基金公司摊余成本法债基开始募集,显示市场对特定品种需求稳定。信用债整体表现较强,收益率和利差均有所收窄,但需警惕信用风险事件超预期发生。长端品种表现优于中短端,产业债AA品种相对强势,反映市场对风险相对较高的品种有了一定配置意愿。
本报告重点分析了哪些债券品种?
本报告重点分析了普信债、产业债和二永债的表现。普信债方面,长端表现优于中短端,长久期品种收益率下行4-6BP,信用债利差收窄4-6BP。产业债AA品种表现较强,收益率下行1-8BP,信用利差收窄0-7BP。二永债方面,10y二级资本债表现较强,收益率下行4BP,信用利差下行3-4BP。此外,城投债、地产债、周期债、金融债的二级市场收益率多数下行1-5BP,信用利差多数收窄,但走势分化。
当前债券市场现状如何?
当前债券市场情绪较强,机构持续挖掘利差品种,信用债整体表现较强。收益率曲线进一步走平,超长端表现强势,带动高票息和利差品种走强。二级市场方面,城投债、地产债、周期债、金融债收益率多数下行1-5BP,信用利差多数收窄。一级市场信用债发行规模3980亿元,环比减少1738亿元,净融资额为-118亿元,环比减少2882亿元。整体看,市场在资金面和政策支持下表现相对稳定。
本报告提示哪些风险?
本报告提示的主要风险包括数据统计口径出现偏差和信用风险事件超预期发生。数据统计口径偏差可能导致对市场表现的评估存在误差,需谨慎参考。信用风险事件超预期发生可能对债券市场造成冲击,尤其是低评级品种。当前市场对风险相对较高的品种有了一定配置意愿,但需关注评级下调和列入评级观察的案例,如深圳市振业(集团)股份有限公司、格林美股份有限公司和侨银城市管理股份有限公司。这些事件反映信用风险仍需持续关注。