猜你想问
本周债市主要表现如何?
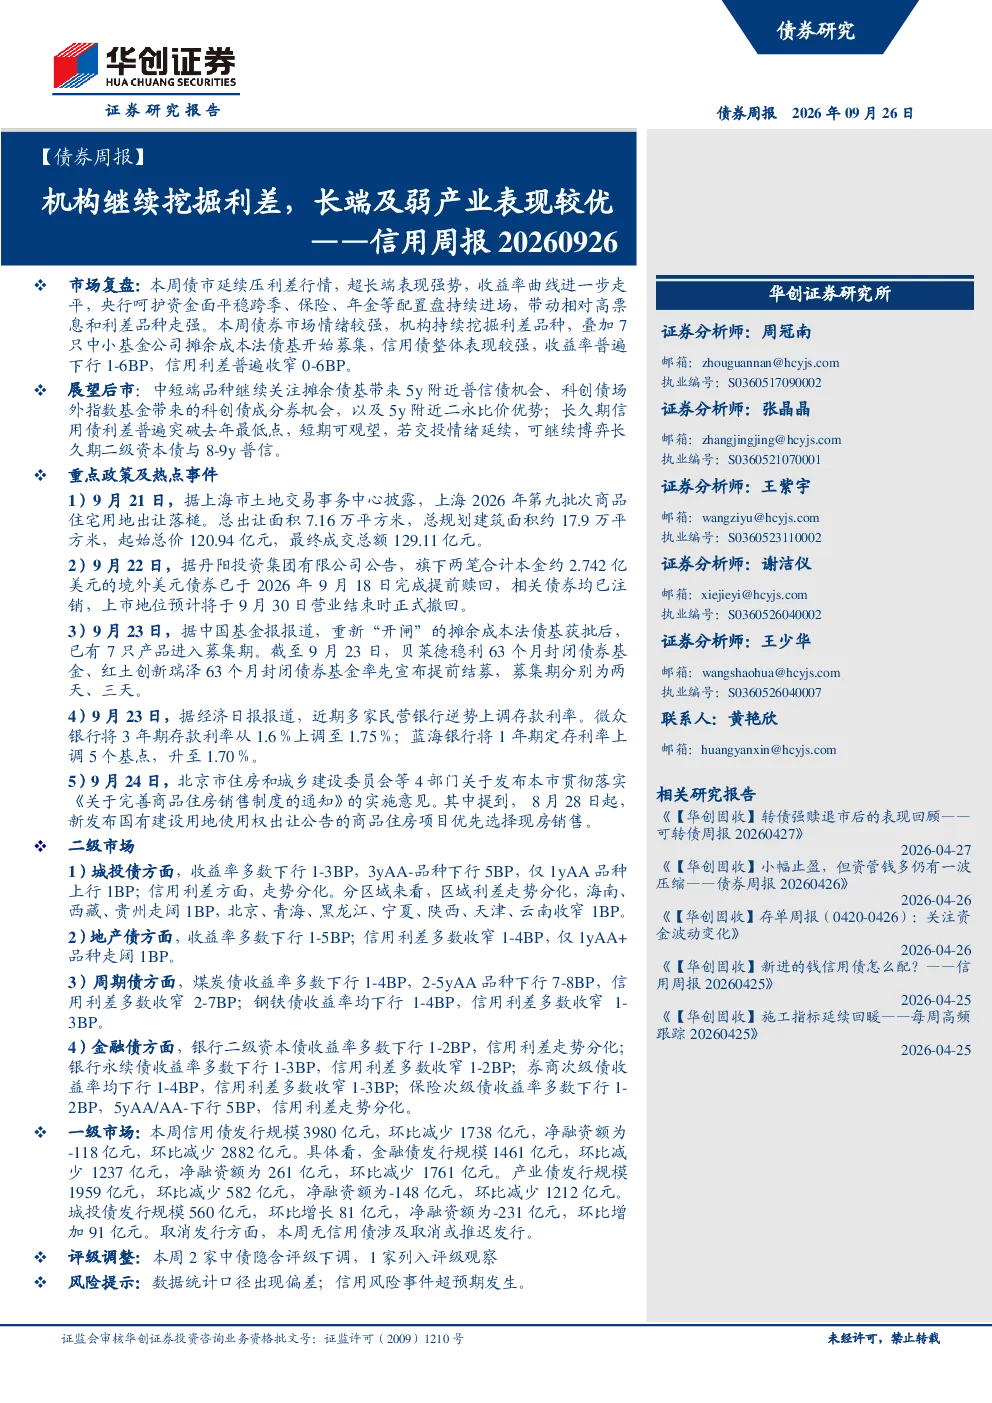
本周债市延续压利差行情,超长端表现强势,收益率曲线进一步走平。央行呵护资金面平稳跨季,保险、年金等配置盘持续进场,带动相对高票息和利差品种走强。信用债整体表现较强,收益率普遍下行1-6BP,信用利差普遍收窄0-6BP。普信债长端表现优于中短端,长久期品种收益率下行4-6BP,信用债利差收窄4-6BP;产业债AA品种表现较强,收益率下行1-8BP,信用利差收窄0-7BP;二永债方面,10y二级资本债表现较强,收益率下行4BP,信用利差下行3-4BP。
下周债市值得关注的投资机会有哪些?
下周可关注中短端品种,包括摊余债基带来的5y附近普信债机会、科创债场外指数基金带来的科创债成分券机会,以及5y附近二永比价优势。长久期信用债利差普遍突破去年最低点,短期可观望,若交投情绪延续,可继续博弈长久期二级资本债与8-9y普信。
报告重点分析了哪些债券品种?
报告重点分析了普信债、产业债、二永债、城投债、地产债、周期债(煤炭债和钢铁债)、金融债等品种。普信债长端表现优于中短端,产业债AA品种表现较强,二永债中10y二级资本债表现较强,城投债和地产债信用利差分化,周期债短期下沉性价比一般,金融债中2y以内AAA-二级资本债较普信债超额利差在1-2BP之间。
当前债市的市场现状如何?
当前债市市场现状为压利差行情延续,资金面平稳,配置盘持续进场。信用债整体表现较强,收益率下行1-6BP,信用利差收窄0-6BP。长端品种表现优于中短端,产业债AA品种表现较强,二永债中10y二级资本债表现较强。城投债和地产债信用利差分化,周期债短期下沉性价比一般,金融债中2y以内AAA-二级资本债仍有一定性价比。
本报告有哪些风险提示需要注意?
本报告提示的风险包括数据统计口径可能出现的偏差,以及信用风险事件可能超预期发生。需注意市场情绪变化可能影响长久期品种表现,同时需关注二级资本债等品种的信用风险。此外,政策变化也可能对债市产生较大影响,需保持关注。