猜你想问
这份研报的核心内容是什么?
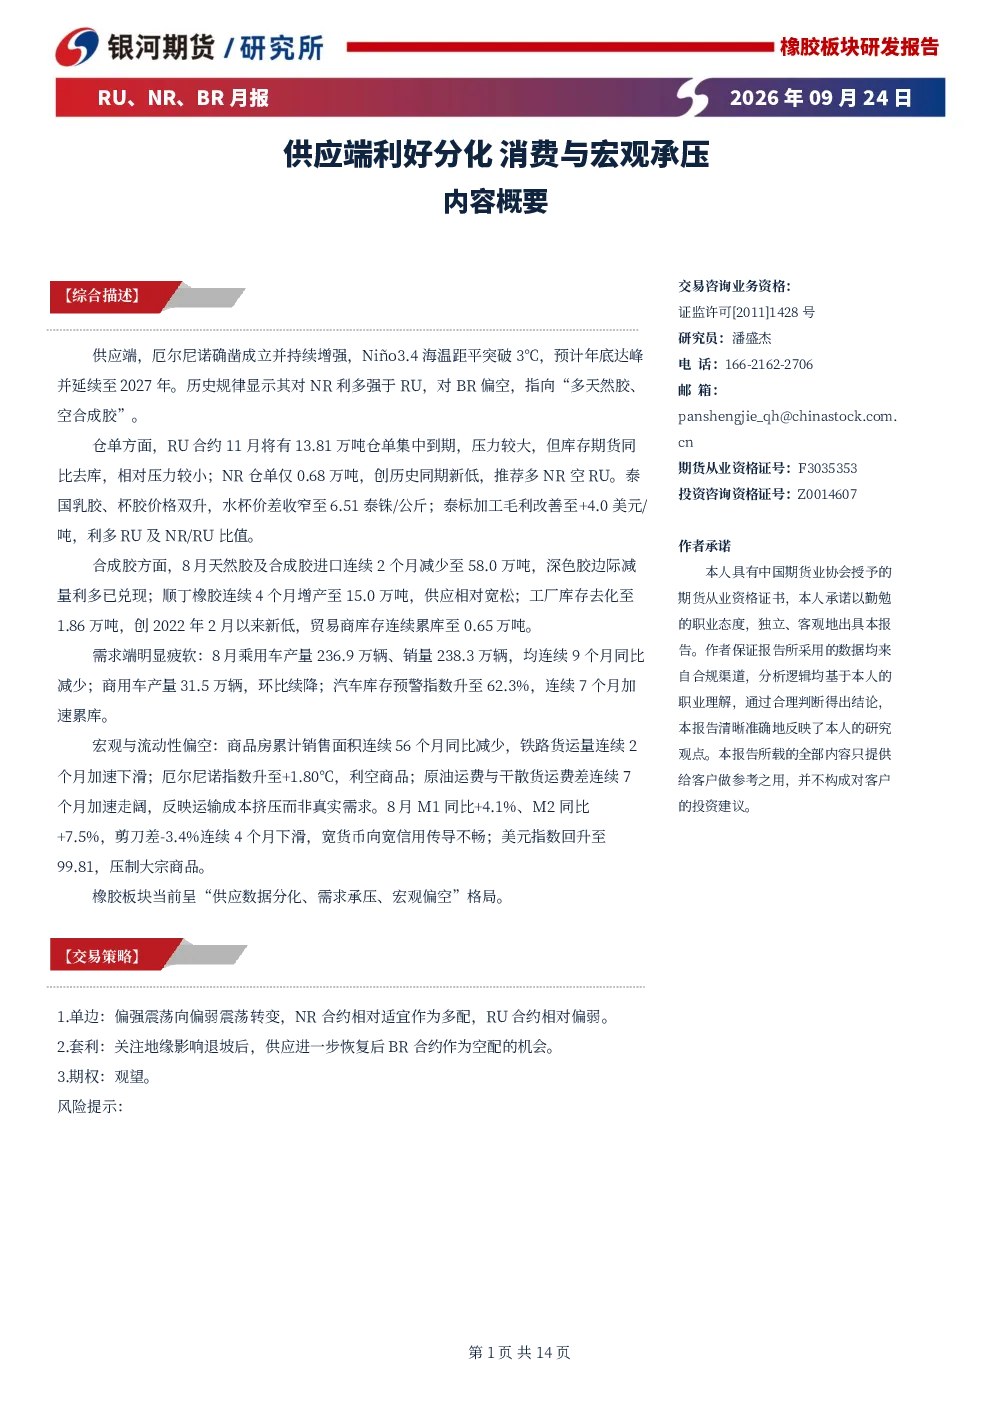
本报告分析了橡胶行业的供应端利好分化及消费与宏观承压的现状。供应端方面,厄尔尼诺现象持续增强利好NR,泰国地区价差改善利多RU及NR/RU比值,但合成胶供应相对宽松。消费与宏观方面,汽车消费数据连续9个月同比减少,宏观消费数据反映运输成本挤压而非真实需求,宏观流动性数据显示宽货币向宽信用传导不畅。研究结论显示橡胶板块呈供应数据分化、需求承压、宏观偏空的格局。
橡胶行业未来发展趋势如何?
橡胶行业未来发展趋势呈现供应端分化格局。一方面,厄尔尼诺现象持续增强利好NR,泰国地区乳胶和杯胶价格双升改善RU及NR/RU比值。另一方面,合成胶供应相对宽松,丁二烯产量增长,顺丁橡胶产量连续增长,但工厂库存去化至新低。消费端,汽车和宏观消费数据均显示需求承压。整体来看,橡胶行业供应端分化明显,需求端承压,宏观环境偏空。
报告重点分析了哪些方向?
报告重点分析了供应端与消费宏观端的分化格局。供应端重点关注厄尔尼诺现象对NR和RU的影响,泰国地区价差变化,橡胶进出口数据及合成胶供应情况。消费宏观端则分析了汽车消费数据、宏观消费数据和宏观流动性数据,反映需求端和宏观环境对橡胶行业的影响。此外,报告还提出了交易策略建议,包括单边、套利和期权策略。
当前橡胶市场现状如何判断?
当前橡胶市场现状呈现供应数据分化、需求承压、宏观偏空的格局。供应端方面,NR受厄尔尼诺现象利好,RU受泰国地区价差改善利好,但合成胶供应相对宽松。需求端方面,汽车消费数据连续9个月同比减少,宏观消费数据反映运输成本挤压而非真实需求。宏观环境方面,宽货币向宽信用传导不畅,美元指数回升压制大宗商品。整体来看,橡胶市场供应端分化明显,需求端承压,宏观环境偏空。
研报提示了哪些风险?
研报提示了三方面风险:一是厄尔尼诺现象发展超预期,可能对橡胶价格产生更大影响;二是地缘政治风险加剧,可能对全球橡胶供应链造成冲击;三是宏观经济数据不及预期,可能进一步压制橡胶需求。这些风险因素需要密切关注,以评估橡胶市场的未来变化。