猜你想问
这份研报的核心内容是什么?
本报告分析了当前市场在外部扰动消退与长假避险情绪博弈下的状态。美联储9月议息会议初步消除了外部不确定性,但中东地缘局势、油价反弹及长假临近等因素继续扰动市场,导致多空力量拉扯,市场进入震荡博弈阶段。报告强调量能成为判断行情持续性的核心指标,并对股指表现、成交额、市场风格、跨期价差及期指基差进行了详细研判。
报告中提到的赛道或行业发展趋势如何?
报告指出,市场风格大小盘再度交替轮动,无持续性风格主线。跨期价差多数收窄,下季相关组合收窄幅度最大。期指基差新合约上市后降至10%以下历史极低位,整体贴水收敛。IM合约是唯一摆脱10%以下历史低位的合约。这些指标反映了市场短期波动下的结构性变化,需关注量能配合判断趋势持续性。
这份报告重点分析了哪些方向?
报告重点分析了外部扰动消退与长假避险情绪博弈的市场状态,美联储议息会议对市场的影响,以及量能作为判断行情持续性的核心指标。此外,报告还研判了股指表现、成交额变化、市场风格轮动、跨期价差收窄、期指基差变化等具体指标,并对美国PCE数据、长假临近效应、中美八点成果共识等关键因素进行了风险提示和关注点分析。
当前市场现状如何判断?
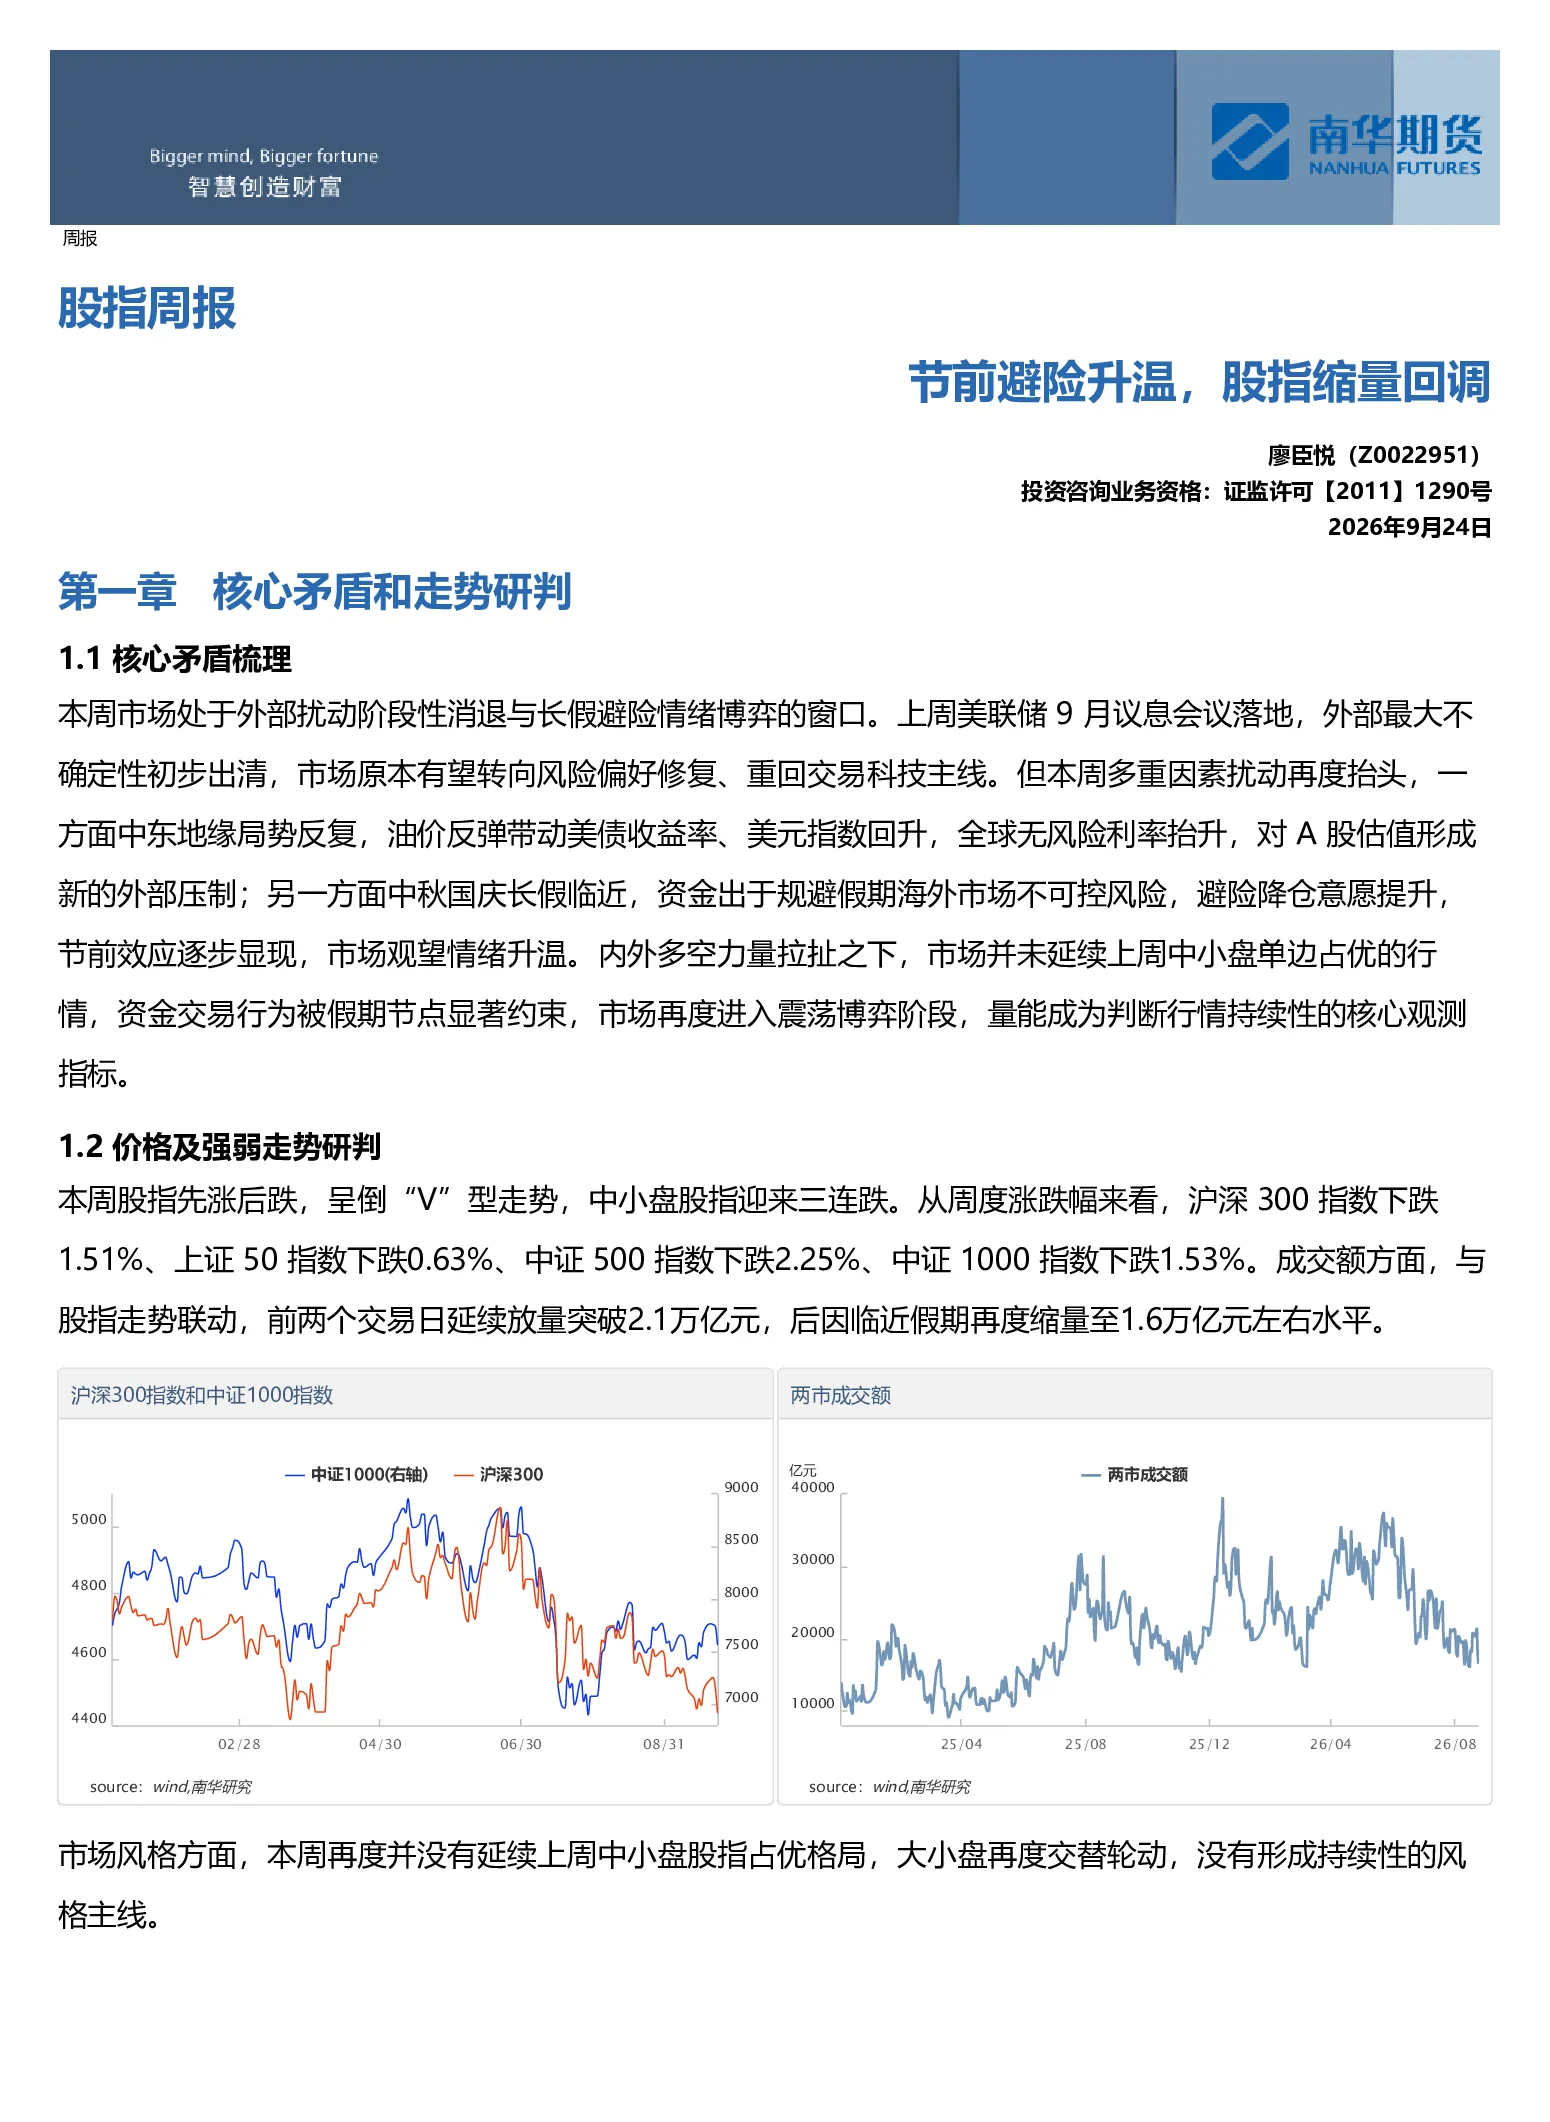
当前市场处于震荡博弈阶段,内外多空力量拉扯明显。股指先涨后跌呈倒“V”型走势,中小盘股指三连跌。成交额前两日放量突破2.1万亿元,后因假期临近缩量至1.6万亿元左右。市场风格大小盘交替轮动,无持续性风格主线。跨期价差多数收窄,期指基差整体贴水收敛,IM合约是唯一摆脱10%以下历史低位的合约。这些数据共同指向市场短期波动加剧,需关注量能变化判断行情持续性。
报告中提示了哪些风险?
报告提示的主要风险包括中东地缘冲突及油价波动可能推升全球避险情绪。此外,美国PCE数据的发布将对A股风险偏好产生直接影响,通胀降温有利于A股,超预期则压制A股,尤其是高估值科技成长板块。长假临近导致市场情绪趋于谨慎,节前效应显现,成交萎缩,部分机构降仓避险,历史上“节前偏弱、节后修复”的日历效应或延续。中美八点成果共识的进展对出口链、科技成长板块及中东地缘风险缓解形成支撑,但需关注其后续催化效果。