猜你想问
这份研报主要分析了什么内容?
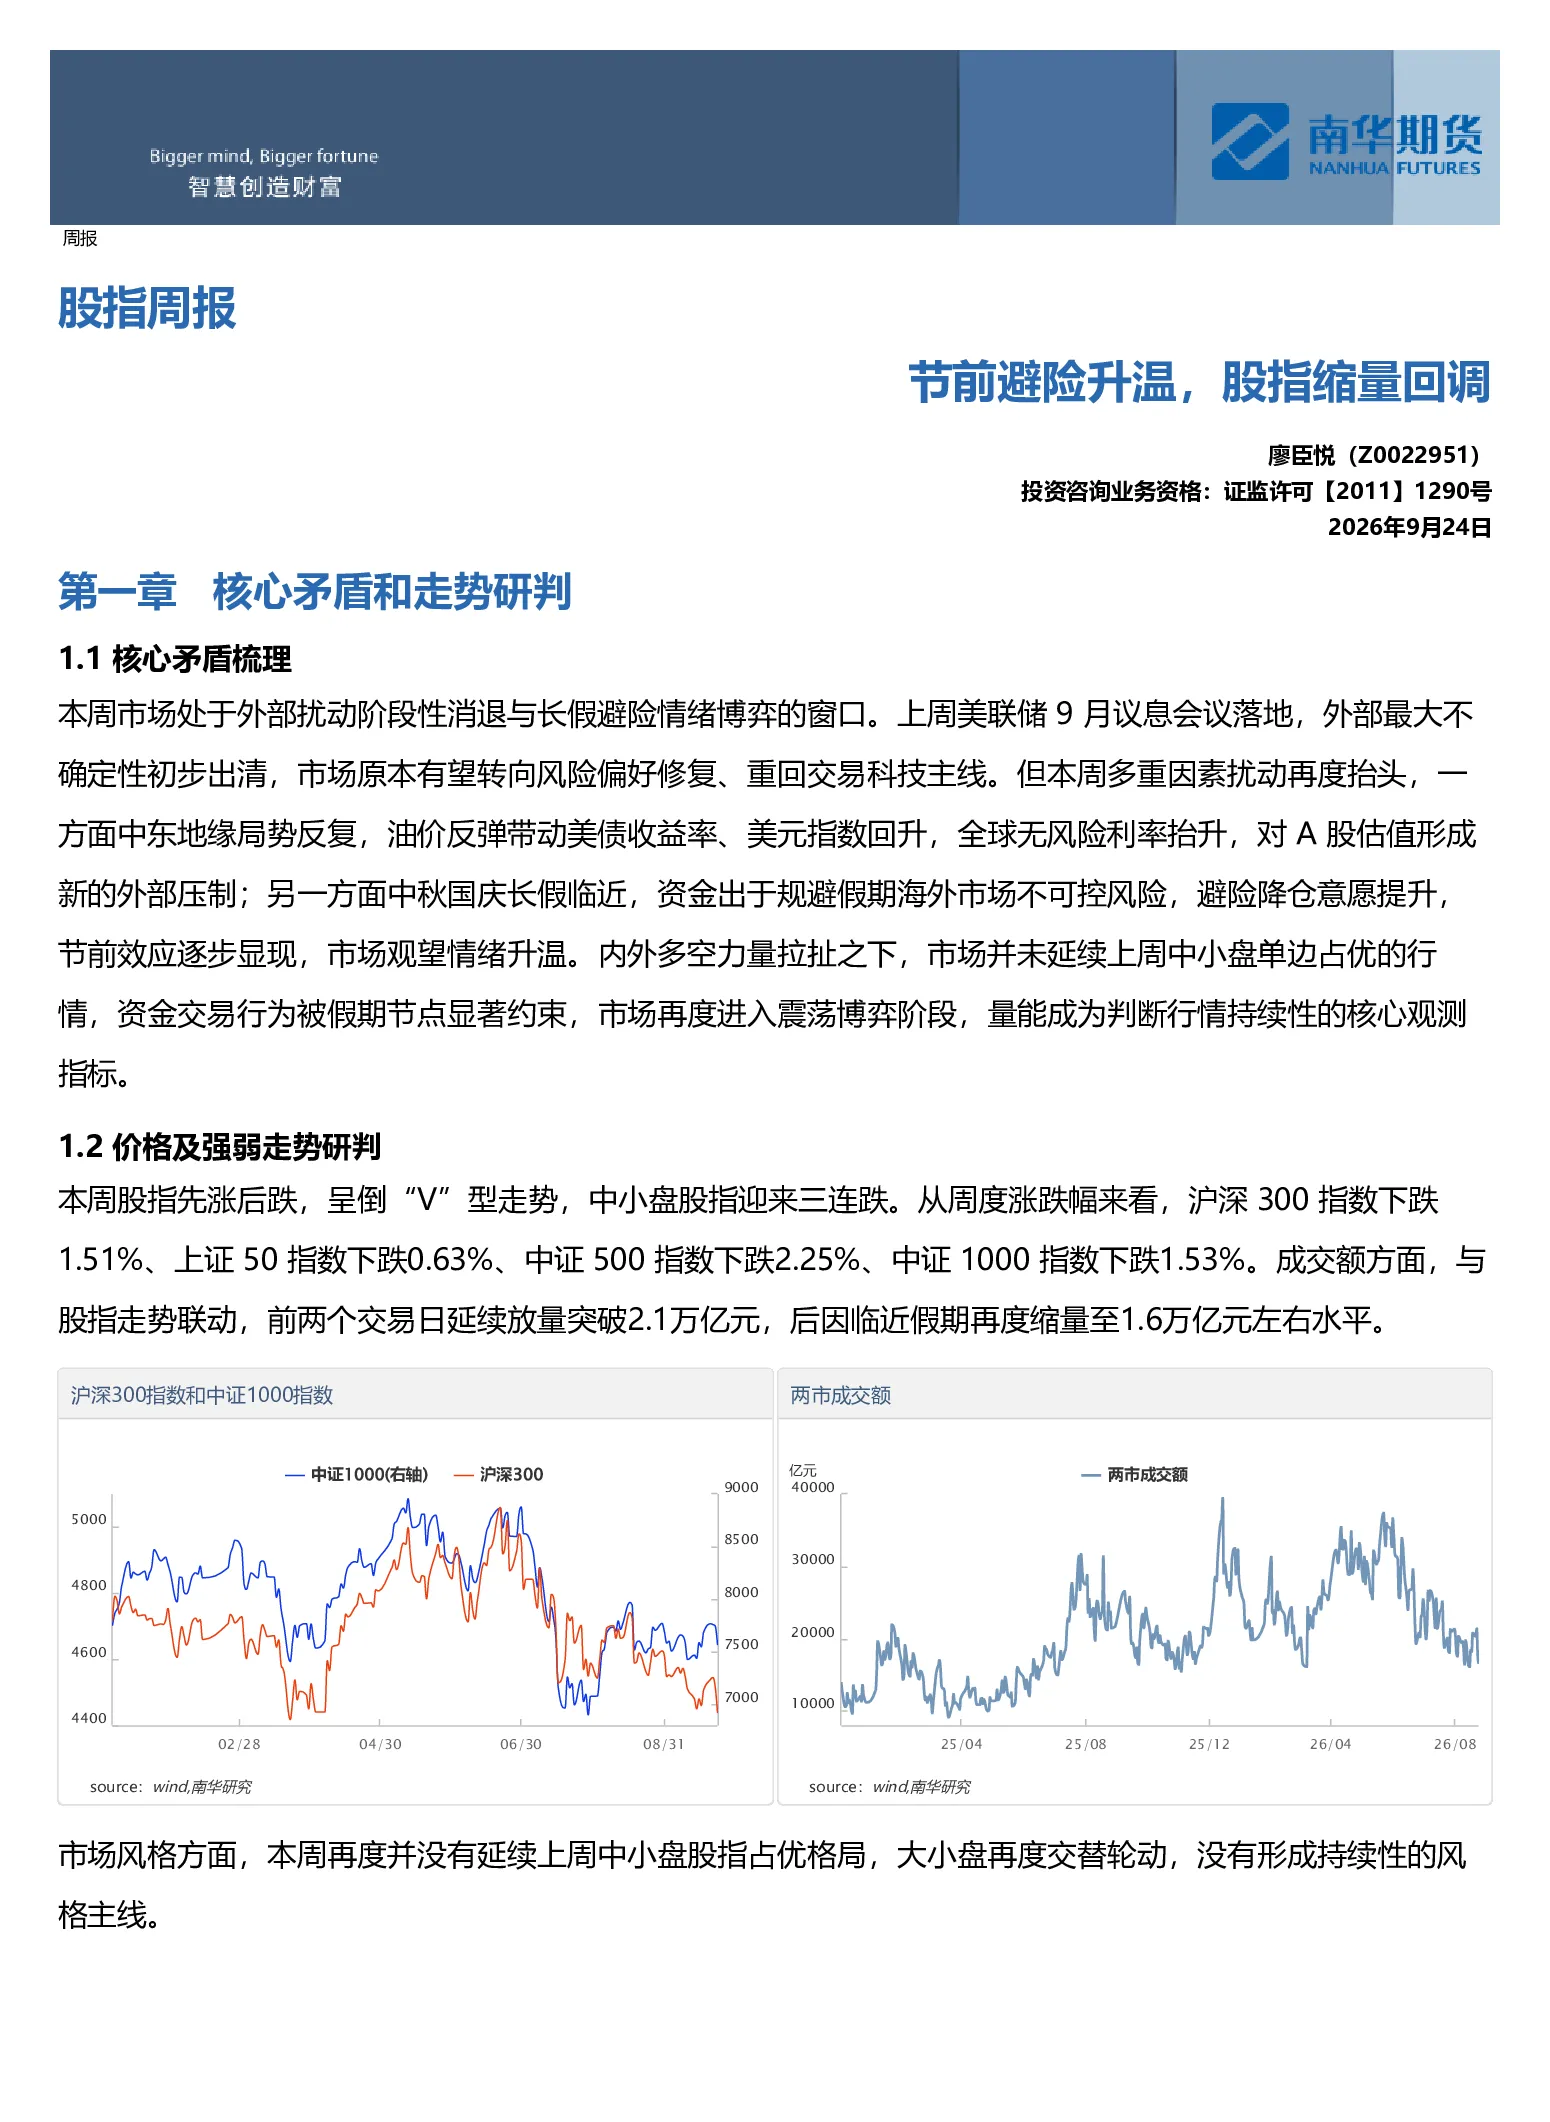
这份研报分析了本周市场在外部扰动消退与节前避险情绪博弈的窗口期表现。报告指出,美联储9月议息会议后外部不确定性初步出清,但中东地缘局势、油价反弹及长假临近等因素再度扰动市场,使市场进入震荡博弈阶段。报告强调量能成为判断行情持续性的核心指标,并分析了股指表现、市场风格、跨期价差和期指基差等关键数据。
报告中提到了哪些赛道或行业发展趋势?
报告指出,短期市场以震荡磨底为主,指数难走出趋势性行情,但成交量放大时中小盘成长、出口高景气赛道或重获主线。报告未明确提及具体行业,但暗示了中小盘成长和出口相关领域可能存在结构性机会。操作上建议关注海外事件及成交量变化,把握结构性修复机会。
报告重点分析了哪些方向?
报告重点关注了美国PCE数据对美联储加息节奏的影响、节前市场情绪及中美八点成果共识。美国PCE数据将直接影响美联储加息节奏,通过美债收益率、美元汇率、外资风险偏好三条渠道传导至A股。报告还分析了中秋国庆假期临近对市场情绪的影响,以及经贸降税、AI对话机制、中东地缘风险缓解等利好对节后风险偏好修复的催化作用。
目前市场处于什么状态?
目前市场处于外部扰动消退与节前避险情绪博弈的窗口期。美联储9月议息会议后,外部不确定性初步出清,但中东地缘局势反复、油价反弹及长假临近等因素再度扰动市场,内外多空力量拉扯使市场进入震荡博弈阶段。成交额前两日突破2.1万亿元,后因假期临近缩至1.6万亿元左右,量能成为判断行情持续性的核心指标。
报告中提示了哪些风险?
报告提示了中东地缘冲突及油价波动可能推升全球避险情绪的风险。此外,报告还指出节前市场避险情绪升温,成交萎缩,节前调整概率高,节后存在修复基础,但一致性预期可能导致提前博弈。这些因素都可能对市场产生影响,投资者需密切关注相关动态。
你可能感兴趣
南华股指周报:节前避险升温 股指缩量回调
金融南华期货2026-09-28
股指期货周报:指数缩量回调,震荡期或延长
广发期货2024-11-24
股指期货周报:接近上方阻力位,指数缩量回调
广发期货2025-03-22
南华宏观周报:美联储加息预期再升温20260927
南华期货2026-09-27
节前交投谨慎,白糖期价缩量回调
瑞达期货2018-02-14
股指周报:A股缩量回调,风格有所切换
广发期货2026-07-11
基本面拉锯,股指缩量回调
东证期货2023-02-13
股指日报:缩量回调,趋势不变
华泰期货2015-11-11
股指:缩量回调
南华期货2024-08-01
股指期货日报:期指缩量回调
南华期货2021-12-14