猜你想问
这份研报的核心内容是什么?
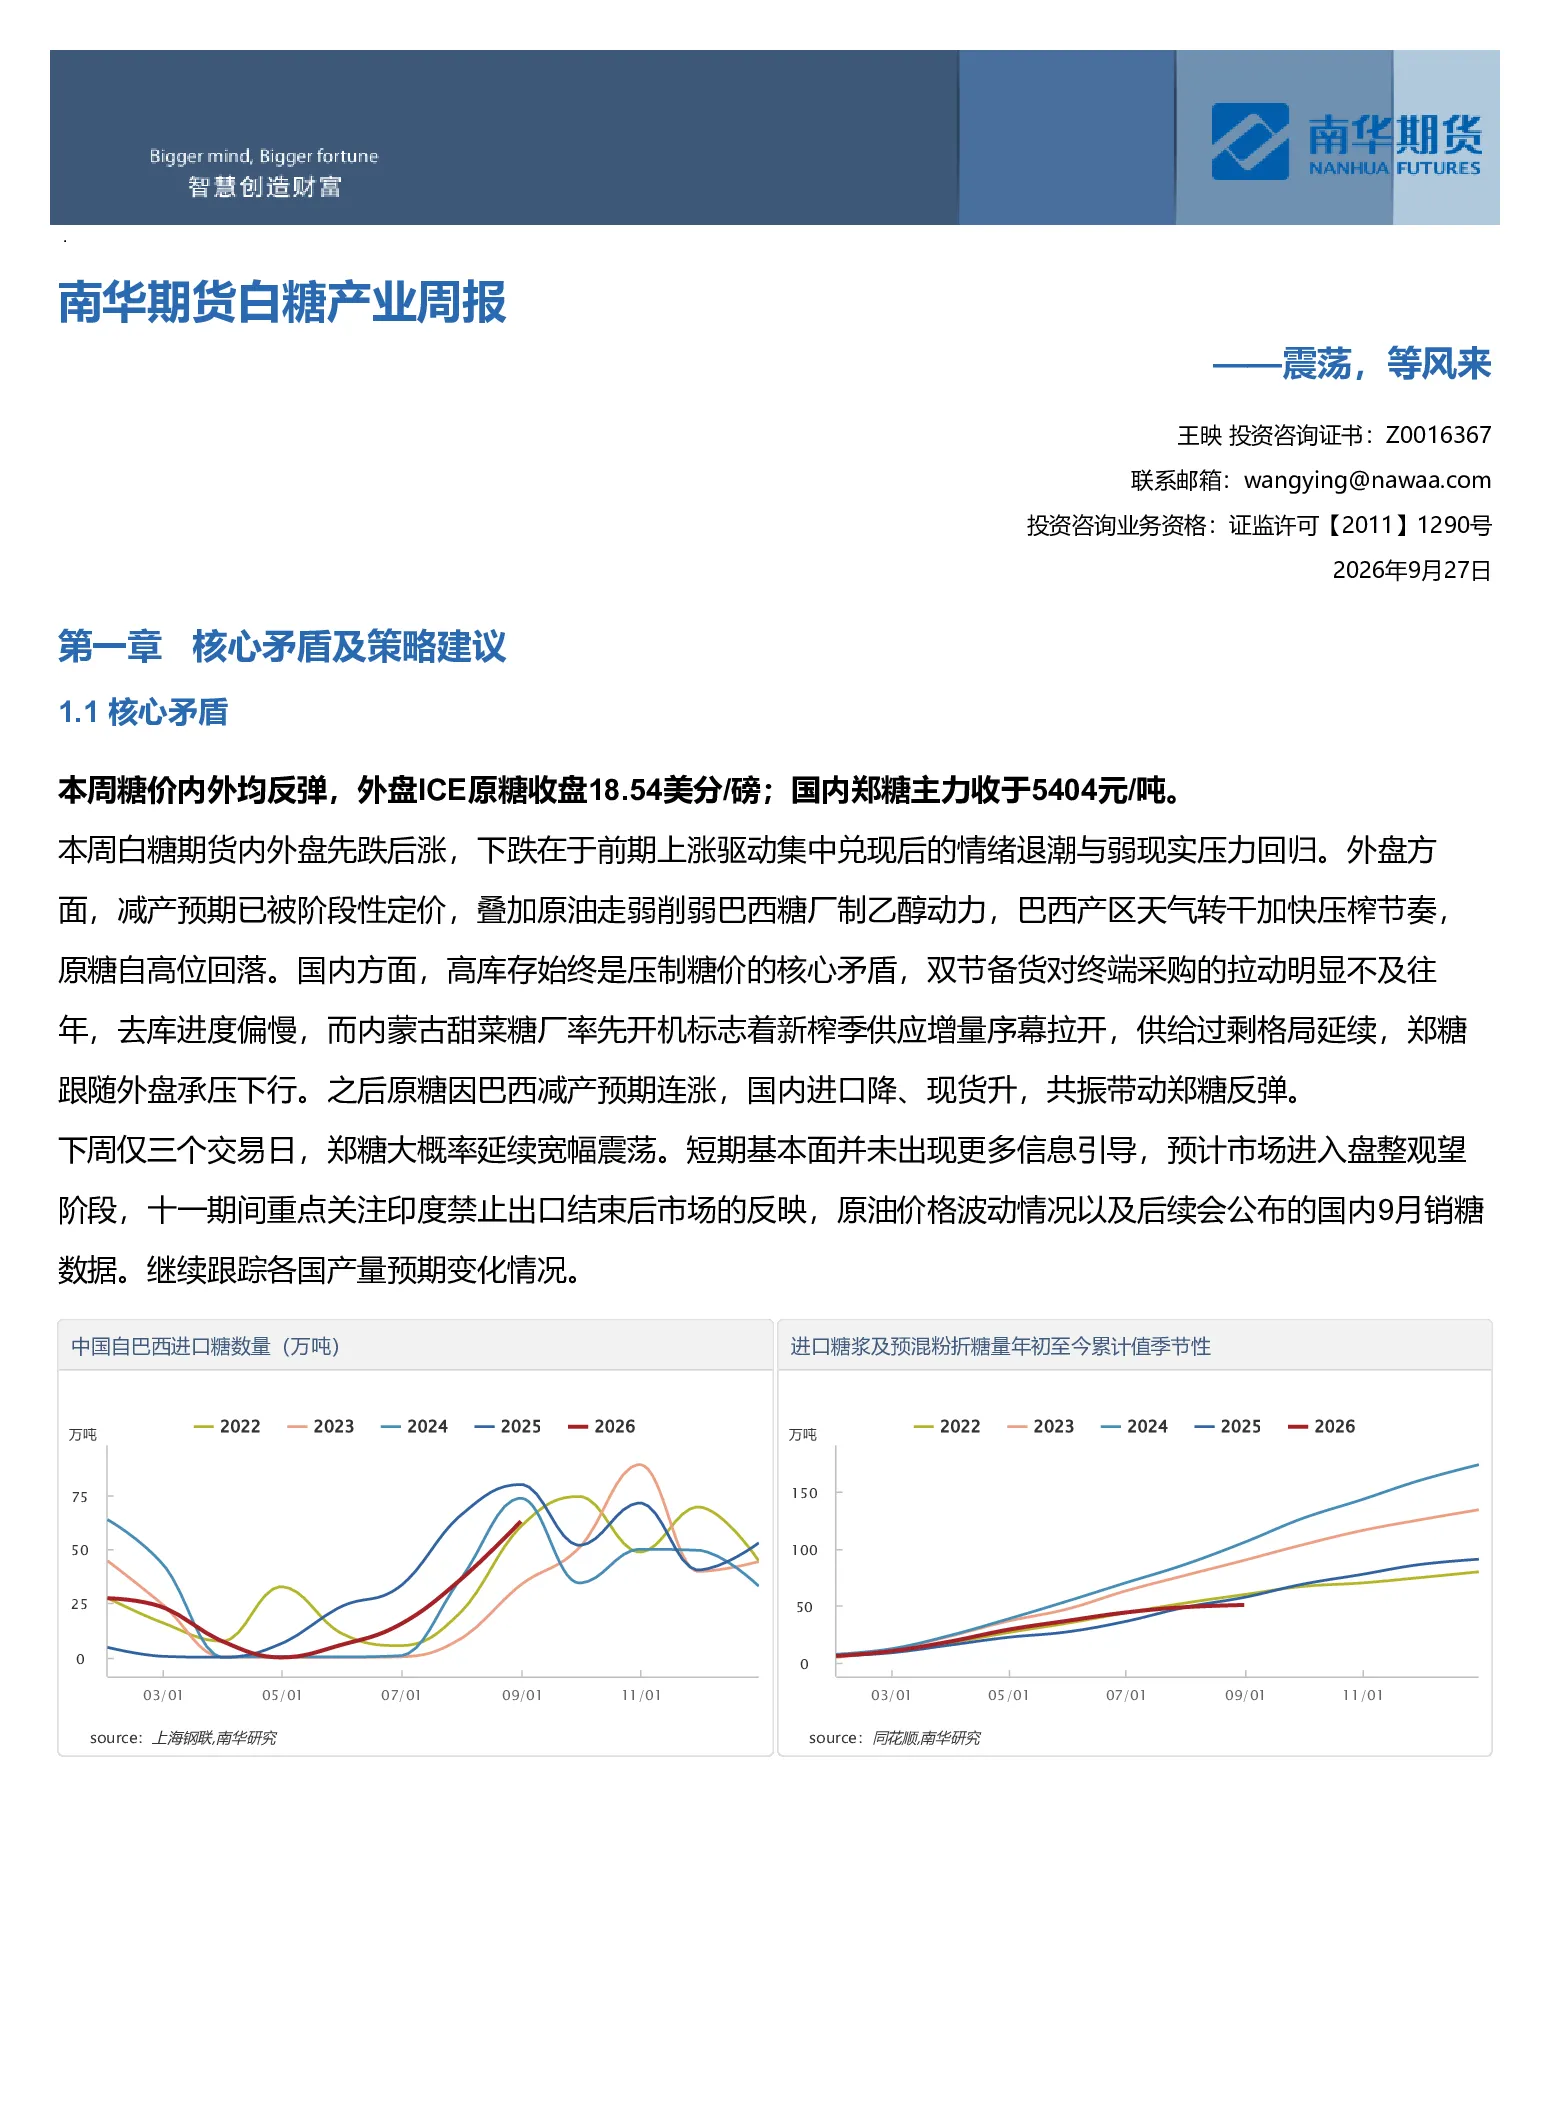
这份研报分析了糖价内外均反弹但国内高库存和即将开始的新榨季供应增量仍是主要压制因素的情况。外盘原糖因巴西减产预期上涨,国内郑糖受制于基本面压力下行后反弹,预计短期进入宽幅震荡阶段。研报建议近端11合约短期偏弱,远端01合约承压但全球供应偏紧和天气不确定性仍支撑远月。短期需关注印度禁止出口结束后市场反应、原油价格波动、9月国内销糖数据、各国产量预期变化。
白糖行业未来发展趋势如何?
白糖行业未来面临国内高库存和即将开始的新榨季供应增量压制,但全球供应偏紧和天气不确定性仍提供支撑。巴西减产预期对外盘原糖上涨有提振作用,国内郑糖则受基本面压力影响。预计短期内糖价将进入宽幅震荡阶段,需关注各国产量预期变化、印度禁止出口结束后市场反应等因素。
研报重点分析了哪些方向?
研报重点分析了糖价内外均反弹但基本面压制因素的情况,短期市场进入宽幅震荡阶段的判断。具体包括近端11合约短期偏弱、远端01合约承压但仍有支撑的策略建议,以及短期需关注的印度禁止出口结束后市场反应、原油价格波动、9月国内销糖数据、各国产量预期变化等关键事件。
当前白糖市场现状如何判断?
当前白糖市场现状判断为糖价内外均反弹但面临国内高库存和即将开始的新榨季供应增量压制,预计短期进入宽幅震荡阶段。内盘SR2701周度上涨1.54%,减仓4.3万手,最大利多席位净空头减仓;外盘原糖价格涨幅1.42%,CFTC非商业持仓维持多头头寸。内外糖价均震荡,加工利润低位震荡,巴西及泰国原糖利润维持负值。
研报有哪些风险提示?
研报提示各主产区降水量异常可能带来的风险。此外,还需关注巴西港口周度待运食糖数量及船只数、巴西周度糖出口数据等事件。国内方面,需关注广西榨季产量预估810-825万吨、8月糖浆、预混粉月报降至六年来最低、S&P Global预计巴西9月上半月产糖同比下降42.5%等关键信息。
你可能感兴趣
南华期货聚酯产业周报(20250810):寻一浅滩,静等风来
南华期货2025-08-11
南华期货聚酯产业周报(20250907):驱动不足估值承压,等风来
南华期货2025-09-07
南华期货苹果产业周报:震荡等待新季落地20260927
南华期货2026-09-27
南华期货天然橡胶产业周报:成本支撑稳固,橡胶震荡上行20260927
南华期货2026-09-27
南华期货白糖产业周报——糖价待潮来
南华期货2026-07-05
南华期货沥青产业周报:近强远弱20260927
南华期货2026-09-27
南华期货白糖产业周报:糖价待潮来20260705
南华期货2026-07-05
利率市场周报:等风来,债市在震荡中孕育着上涨
国泰君安证券2017-12-10
深耕天然气产业,全产业链布局静等风来
机械设备西南证券2017-04-18
南华工业硅&多晶硅产业周报:维持区间震荡,持续关注多晶硅减产落地情况20260927
南华期货2026-09-27