猜你想问
WEEK43周开价情况具体是什么?
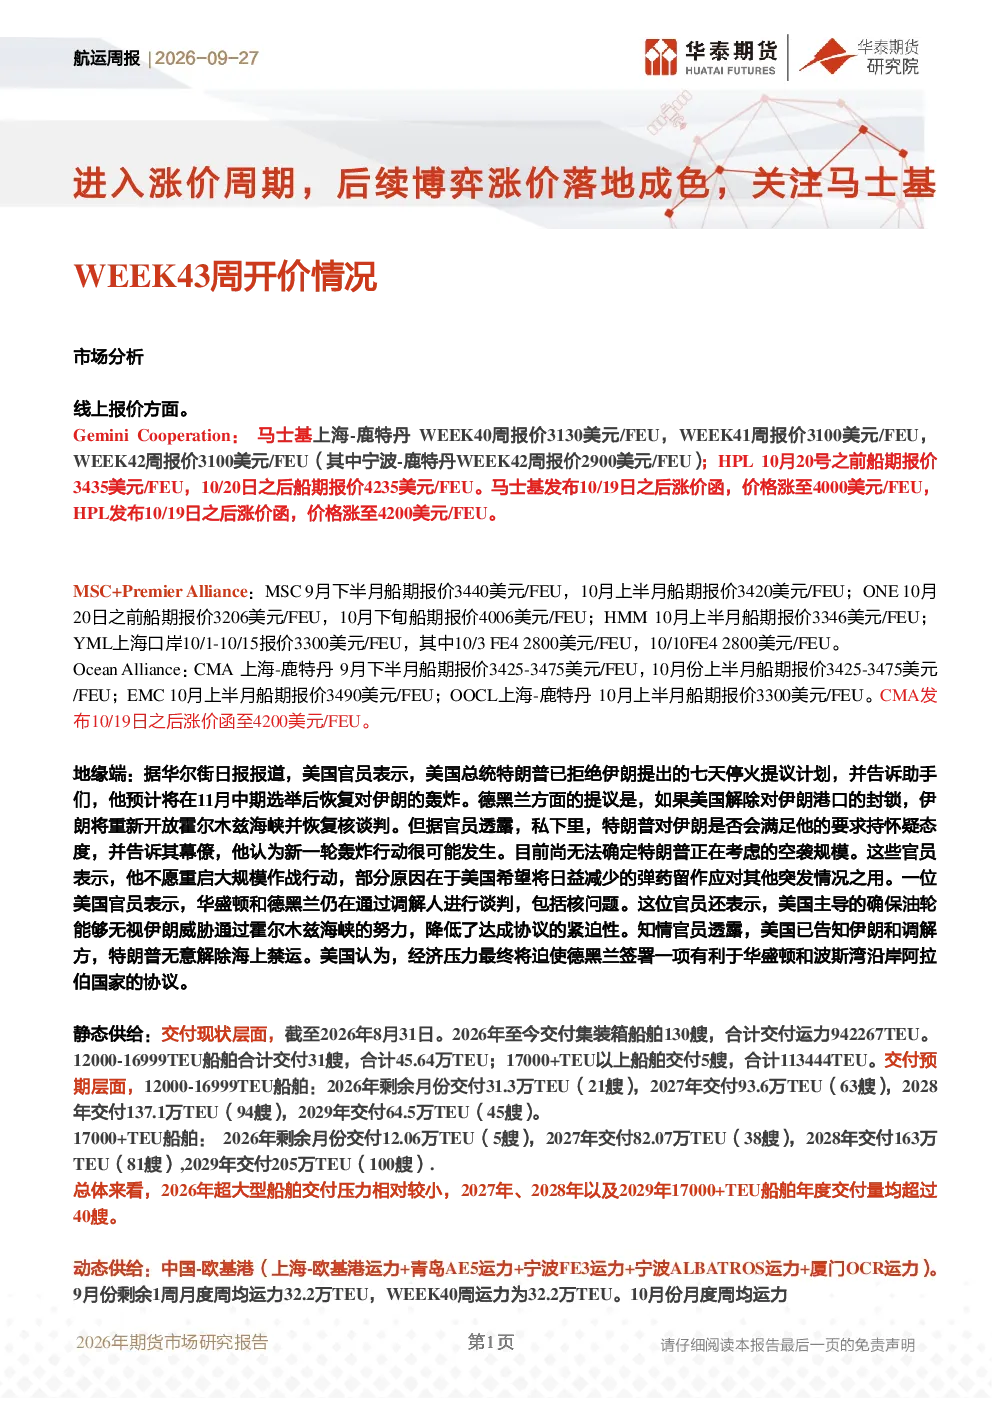
WEEK43周开价情况显示航运公司如马士基、MSC+Premier Alliance、Ocean Alliance等均发布涨价函,报价上涨。马士基上海-鹿特丹WEEK40至WEEK42周报价3100美元/FEU,HPL 10月20日后船期报价4200美元/FEU,MSC 10月上半月船期报价3420美元/FEU,CMA 10月19日后涨价至4200美元/FEU。马士基WEEK37至WEEK39周报价3700-3400美元/FEU,最终交割结算价格预期抬升至2600点附近。PA联盟9月FE4报价3600-3000美元/FEU。马士基宣涨10月下旬,WEEK43周报价成博弈点,节前马士基或开出WEEK43周报价。现货价格视角,PA联盟YML上海口岸10/1-10/15报价3300美元/FEU,马士基WEEK41/42周报价3100美元/FEU,OOCL 10/1-10/14报价3200-3300美元/FEU。以FAK价格体系作为估值中枢,WEEK41/42/43周报价预期3300美元/FEU。
航运行业未来发展趋势如何?
航运行业未来发展趋势显示,主要航运公司持续发布涨价函,报价上涨。2026年至今交付集装箱船舶130艘,合计运力942267TEU,12000-16999TEU船舶合计交付31艘,合计45.64万TEU;17000+TEU以上船舶交付5艘,合计113444TEU。交付预期层面,12000-16999TEU船舶2026年剩余月份交付31.3万TEU,2027年交付93.6万TEU;17000+TEU船舶2026年剩余月份交付12.06万TEU,2027年交付82.07万TEU。动态供给方面,中国-欧基港运力9月剩余1周月均运力32.2万TEU,10月周均运力30.71-33.98万TEU,11月周均运力28.32-38.47万TEU。10月共计11个空班,11月共计7个TBN和5个空班。EC2611及EC2612合约,旺季合约,马士基、HPL、CMA均已宣涨10月下旬后报价。11月及12月合约已升水9月底现货价格,博弈性及波动率预计仍高,关注船司宣涨幅度、落地实际情况、地缘谈判进展及原油价格波动。
本报告重点分析了哪些方向?
本报告重点分析了WEEK43周开价情况,进入涨价周期,后续博弈涨价落地成色,关注马士基等主要航运公司的报价变化。报告详细列举了马士基、MSC+Premier Alliance、Ocean Alliance等公司的涨价函内容及具体报价,如马士基上海-鹿特丹WEEK40至WEEK42周报价3100美元/FEU,HPL 10月20日后船期报价4200美元/FEU等。同时,报告还分析了静态供给方面2026年至今交付集装箱船舶的情况,以及动态供给方面中国-欧基港运力的变化。此外,报告重点分析了EC2609、EC2610、EC2611及EC2612合约的价格走势及预期,并关注了船司宣涨幅度、落地实际情况、地缘谈判进展及原油价格波动等因素对市场的影响。最后,报告提出了套利角度关注多12月合约空11月合约的套利机会。
当前市场现状如何判断?
当前市场现状显示,主要航运公司如马士基、MSC+Premier Alliance、Ocean Alliance等均发布涨价函,报价上涨,进入涨价周期。马士基上海-鹿特丹WEEK40至WEEK42周报价3100美元/FEU,HPL 10月20日后船期报价4200美元/FEU,MSC 10月上半月船期报价3420美元/FEU,CMA 10月19日后涨价至4200美元/FEU。马士基WEEK37至WEEK39周报价3700-3400美元/FEU,最终交割结算价格预期抬升至2600点附近。PA联盟9月FE4报价3600-3000美元/FEU。马士基宣涨10月下旬,WEEK43周报价成博弈点,节前马士基或开出WEEK43周报价。现货价格视角,PA联盟YML上海口岸10/1-10/15报价3300美元/FEU,马士基WEEK41/42周报价3100美元/FEU,OOCL 10/1-10/14报价3200-3300美元/FEU。以FAK价格体系作为估值中枢,WEEK41/42/43周报价预期3300美元/FEU。此外,静态供给方面2026年至今交付集装箱船舶130艘,合计运力942267TEU,动态供给方面中国-欧基港运力9月剩余1周月均运力32.2万TEU,10月周均运力30.71-33.98万TEU,11月周均运力28.32-38.47万TEU。10月共计11个空班,11月共计7个TBN和5个空班。EC2611及EC2612合约,旺季合约,马士基、HPL、CMA均已宣涨10月下旬后报价。11月及12月合约已升水9月底现货价格,博弈性及波动率预计仍高,关注船司宣涨幅度、落地实际情况、地缘谈判进展及原油价格波动。
本报告有哪些风险提示?
本报告提示的风险包括地缘政治风险,美国与伊朗紧张局势加剧,可能影响霍尔木兹海峡通行,但美国无意解除海上禁运,可能对航运市场造成不确定性。此外,动态供给方面,中国-欧基港运力10月周均运力30.71-33.98万TEU,11月周均运力28.32-38.47万TEU,存在运力波动风险。EC2611及EC2612合约,旺季合约,马士基、HPL、CMA均已宣涨10月下旬后报价,博弈性及波动率预计仍高,关注船司宣涨幅度、落地实际情况、地缘谈判进展及原油价格波动等因素可能带来的市场风险。此外,报告还提示关注原油价格波动对航运成本的影响,以及市场供需关系变化可能带来的价格波动风险。