第一章 核心矛盾和走势研判
1.1 核心矛盾梳理
上周鸡蛋市场的主要矛盾是中秋节前备货与供应边际转松之间的碰撞,决定方向的悬念在于老鸡去化速度。8月下旬食品厂与礼盒备货将蛋价推至年内高位(产区均价5.1元/斤上方),进入上周需求转弱(食品厂采购收尾、开学团膳需求兑现),蛋价回落至4.9元/斤左右。供给端压力来自产蛋率修复、4-5月高补栏鸡苗陆续开产、小码蛋增多,但老鸡淘汰加速(淘汰鸡价格大跌、出栏量放大)为价格提供底部支撑。市场分歧在于老鸡去化速度:若去化坚决,节后供给收缩可对冲需求退潮;若淘鸡迟疑,则新开产与延淘叠加,节后回落压力更陡。
近端交易逻辑
- 主力深贴水已定价“节后走弱”,近端博弈点是贴水与现实的差。
- 本周商超与礼盒备货接棒,低库存下对备货脉冲敏感,存在冲高动能,但新开产逐批释放与大小码价差拉大形成压制。
- 老鸡出栏放量、淘鸡价与蛋价背离,养殖端“以淘换价”意愿升温,是关键边际变量:若淘鸡延续放量,节后供给下移可对冲需求退潮,盘面深贴水有修复机会;若惜淘情绪回归,节后供给压力陡增,深贴水反而是正确方向。
远端交易逻辑
- 在产存栏同比回落不等于绝对低位,远端供给仍是宽松底色。
- 4-7月补栏持续放量,对应新开产将集中在四季度至明年一季度逐批释放,当前鸡龄结构偏年轻,产蛋高峰鸡群占比抬升。
1.2 价格及价差走势研判
【行情定位】
- 趋势判断:震荡偏弱
- 价格区间:主力合约3600-4100区间内震荡
- 单边策略:持观望态度
- 基差策略:观望
- 月差策略:观望
【风险点】
- 蛋鸡补栏进度加速
- 梅雨天气来临
- 政策干预
- 天气因素导致疫病
鸡蛋价格区间预测
第二章 市场信息
2.1 本周主要信息
【利多信息】
- 在产蛋鸡存栏同比回落,生产与流通环节库存合计不足2天,有效供给弹性有限,上周蛋价在4.9元/斤附近获得强支撑。
- 淘鸡价格逆势大跌,老鸡出栏加速,养殖端淘汰意愿升温,若延续将缓解节后供给压力。
- 食品厂备货收尾,但零售端商超与礼盒备货尚未接棒,属于需求节奏青黄不接,为节前蛋价再添上冲潜力。
【利空信息】
- 食品厂集中采购收尾、开学团膳需求兑现后转弱,市场失去需求主引擎。
- 气温回落使产蛋率修复,叠加4-5月高补栏鸡苗开产、小码蛋增多,大小码价差拉大,新开产对高价形成稀释。
- 中秋备货结束后需求季节性退潮,叠加新开产放量,市场对节后蛋价回落形成一致预期,制约反弹高度与持续性。
2.2 下周主要信息
关注销区鸡蛋报价
第三章 盘面解读
3.1 价量及资金解读
鸡蛋主力10合约周初3791元/500KG,周末3793元/500KG,上涨0.05%;持仓量减少80790张至13.0万张。
3.2 基差月差结构分析
月差结构
市场对中秋后至年底定价高度一致:主力10月合约贴水现货约1212元/500kg,资金用三个平水合约一次性定价“需求退潮叠加新开产释放”的节后弱势至年末,远月01、02、03月合约分别收33525、3164、3151元/500kg,为全年低洼区。核心含义是“利空在10月以后被一次性打满”,中段平台化表明市场对节后方向无分歧,远月深坑将前期高补栏对应的供给释放计价至明年上半年,几乎没有为“意外”预留缓冲。
基差结构
近月基差残留“旺季现货和交割月回落预期”博弈,尚未充分收敛说明市场对节前现货挺多久仍有分歧;主力10-12月平台贴水过千、基差高位走平,反映资金对中秋后至年末弱势定价高度一致;远月基差最深,是明年上半年供给压力预留的最大缓冲。当前正基差绝对水平已处于高位区,押注“期货贴水走扩”赔率有限,高贴水的本质是利空定价充分而非趋势延续信号;基差回归方向由现货主导:若节前备货推高现货而期货不跟涨,基差将进一步走强(贴水加深),产业卖出套保有窗口;反之若中秋后现货回落向期货贴水平台靠拢,基差将以“现货下跌”方式收敛,期货深贴水反而提供相对抗跌保护。
第四章 估值和利润分析
4.1 产业链上下游利润跟踪
当前蛋鸡产业链利润呈“上游微升、中游高位回吐、下游残值收缩”梯度格局,全链条利润重心仍在养殖端但边际收窄:
- 上游:饲料成本缓升至2.73元/公斤,蛋鸡苗均价3.91元/羽仍处高位,利润整体平稳微变。
- 中游:主产区鸡蛋均价回调至4.95元/斤,养殖成本升至3.56元/斤,单斤盈利1.39元、单只盈利65元,虽回吐约两成但利润厚度仍显著高于历史同期,支撑养殖端不慌抛。
- 下游:淘汰鸡均价走低至5.81元/斤,跌幅快于蛋价,反映屠宰压价与养殖出栏意愿上升。
第五章 本周供需情况
5.1 供应端情况
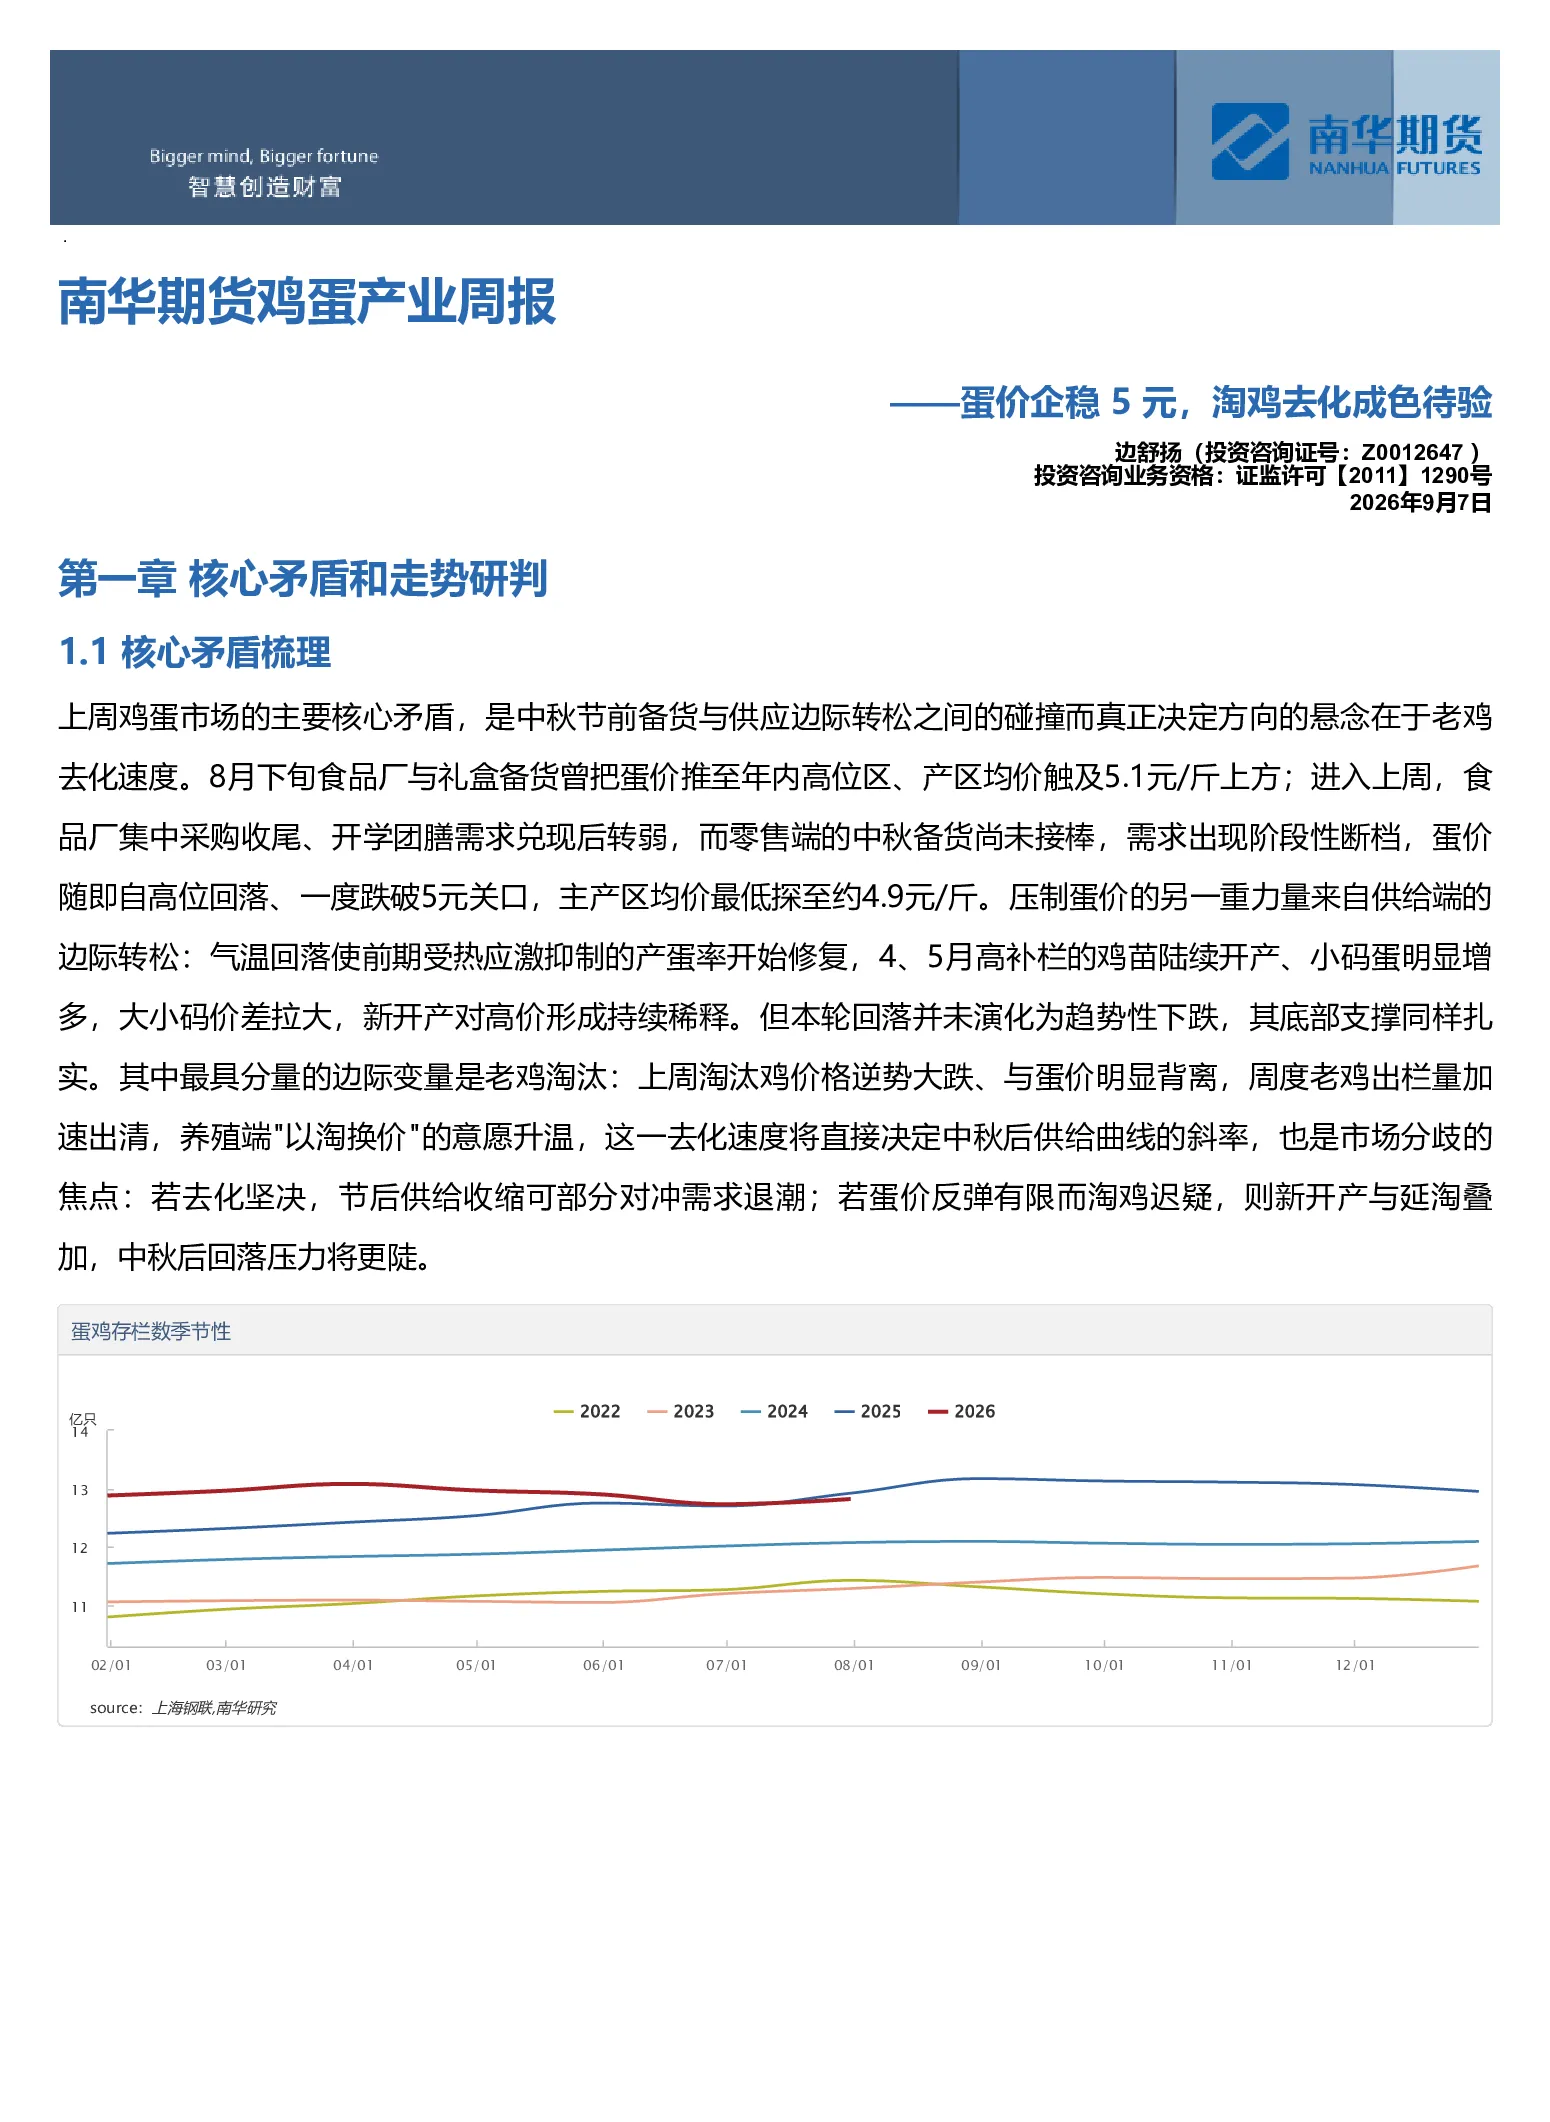
- 【蛋鸡存栏情况】7月全国在产蛋鸡存栏12.82亿只,环比增0.71%,主产蛋鸡占比环比增,450日龄以上存栏占比7.51%(环比持平),120-450日龄主产蛋鸡占比80.09%(环比增0.05%),120日龄以下后备蛋鸡占比12.41%(环比降0.04%),产蛋率环比减。
- 【鸡苗情况】7月鸡苗销量环比减1.91%,卓创资讯监测18家代表企业总销量4477万羽。
- 【淘鸡情况】5.2【消费情况】本周主销区鸡蛋销量环比增,广东批发市场到货量减。
- 【库存情况】本周生产环节库存和流通库存处于消耗阶段,可用天数分别为0.85天和1.08天。